龙旗重金押注 能否跻身AI机柜龙头?
全球最大的智能手机ODM厂商正通过收购,捕捉蓬勃增长的AI基础设施需求
重点:
- 龙旗科技已修订收购一家AI基础设施公司的条款,降低收购持股比例,并收紧业绩目标
- 全球最大的智能手机代工商近期接连展开收购,捕捉AI基础设施需求
谭英
多年来,生产数以百万计、已成为全球大多数人日常生活必需品的智能手机,一直是上海龙旗科技股份有限公司(9611.HK,603341.SH)的主要业务。但如今,这家原始设计制造(ODM)巨头正押注AI基础设施这个备受科技制造商追捧的新领域。
不过,其以收购推动转型的路线并非一帆风顺。随着全球AI数据中心需求快速增长,公司上月宣布将收购苏州安瑞可信息科技有限公司80%股权。安瑞可生产服务器机柜、电源分配单元(PDU)等数据中心设备,这项交易一度看来是项不错的部署。
公司宣布收购后仅数周便公布2026年中期业绩,显示其核心智能手机制造业务增长乏力。今年上半年,公司收入下降6.3%至187亿元,利润更大跌30.9%至2.459亿元。
但龙旗上周突然宣布,把拟收购的安瑞可股权比例降至60%,此举看来是通过减少投资降低押注风险。龙旗8月首次公布交易后,上海证券交易所发出工作函,对整合风险,以及安瑞可财务表现与双方所订业绩目标之间的较大差距提出关注,公司其后采取了这项行动。
随着收购比例下调,龙旗的收购对价由原来的11.2亿元降至8.4亿元,安瑞可的估值则维持在14亿元不变。公司亦修订协议条款,加入安瑞可未能达成业绩目标时的补偿机制,似乎反映龙旗可能过于急切地签署原协议,未有充分考虑所有风险。
修订后的协议亦要求安瑞可创始人丁智勇在12个月内,购入不少于5,000万元的龙旗上海上市股份,所购股份其后设有12个月限售期。
修订后的条款降低龙旗的风险承担,同时加强安瑞可对交易完成后业绩的责任,获沪港两地投资者欢迎。龙旗A股在随后两个交易日上涨10.8%,同期港股亦升5.2%。
安瑞可是龙旗今年为进军AI基础设施制造而收购的三家公司之一。今年6月,公司斥资5.4亿元收购科峻成精密科技及东莞吉亚金属各60%股权。科峻成生产用于消费电子产品的高精密金属蚀刻产品,吉亚金属则生产数据中心热管理设备。
据Grand View Research预测,龙旗瞄准的全球AI数据中心市场,规模将由2025年的1,473亿美元增至2033年的8,106亿美元,期内年均增长约25%。除了高性能运算芯片,AI数据中心亦需要热管理系统,以散去芯片产生的大量热量,同时需要大量电力维持运作。
上市后表现疲弱
除核心智能手机业务外,龙旗目前亦为平板电脑、人工智能物联网(AIoT)设备及汽车电子等其他电子产品提供ODM服务。公司今年1月在香港上市前于招股书引述第三方市场资料称,按出货量计,龙旗是2024年全球第二大消费电子产品ODM厂商,也是全球最大的智能手机ODM厂商。其智能手机客户阵容包括小米、三星、荣耀、OPPO及vivo。
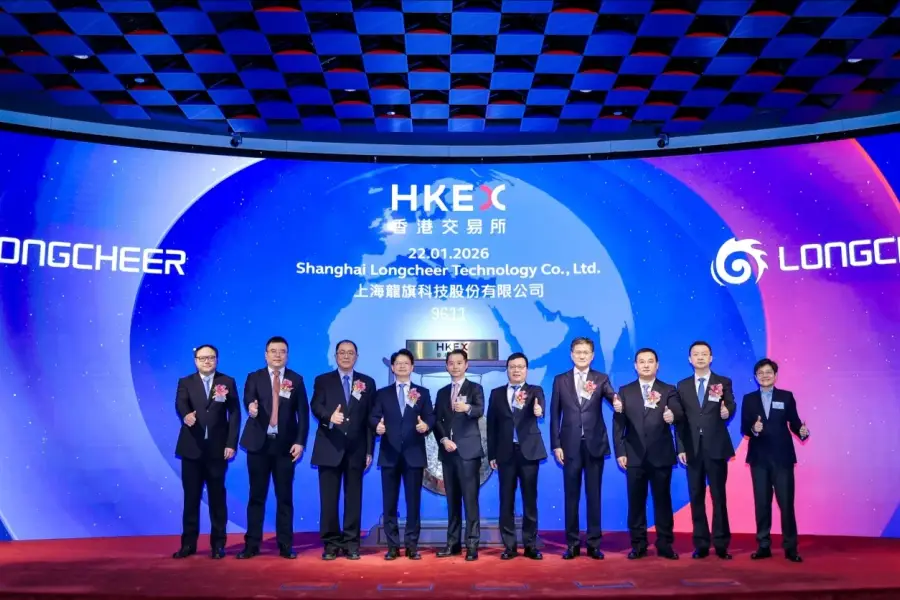
香港投资者最初对龙旗反应热烈。公司1月首次公开募股集资约15.2亿港元(1.94亿美元),公开发售部分获15倍超额认购,基石投资者包括小米及高通。龙旗挂牌后,股价一度突破31港元的发行价,但很快掉头,此后持续下滑。该股周三收报21.40港元,较发行价低约30%,投资者纷纷转投更受追捧、增长潜力更大的股票。
虽然安瑞可交易修订后的条款更为有利,令龙旗股价短暂企稳,但公司的财务表现实在乏善可陈。龙旗收入于2023年下降7%,2024年强劲反弹70%,但去年又再下跌9.3%至421亿元。公司的年度利润同样有所波动,但自2022年以来,每年大致介于5亿元至6亿元。
公司2025年的主要收入增长动力来自AIoT产品,受AI眼镜及其他智能穿戴产品需求增长带动,相关销售额增加41%至78亿元,占总收入18.5%。智能手机仍占公司销售额约三分之二,收入为289亿元,占总收入68.6%。不过,由于存储成本飙升迫使多个主要品牌提价,导致产品销量下滑,智能手机收入由2024年的361亿元大跌20%。
那么,龙旗与同业相比表现如何?其最接近的竞争对手是华勤技术(3296.HK,603296.SH),该公司同样从事智能手机制造,并正进军数据中心基础设施及机器人领域。华勤港股的市盈率约为17倍,与龙旗港股的18.4倍相近。
但华勤的收入增长走势较为稳定,去年增长55%至1,724亿元。其净利润亦由2023年的27亿元增至2025年的41亿元,增幅超过50%。与龙旗一样,华勤港股自今年4月上市以来表现欠佳,目前股价较发行价低约8%。
尽管如此,分析师对两家公司仍相对乐观,接受Yahoo Finance调查的分析师均给予两家公司“买入”评级。他们或许是受到AI概念吸引,这项概念在过去一年推动不少相关股票录得爆发式涨幅。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗