龍旗重金押注 能否躋身AI機櫃龍頭?
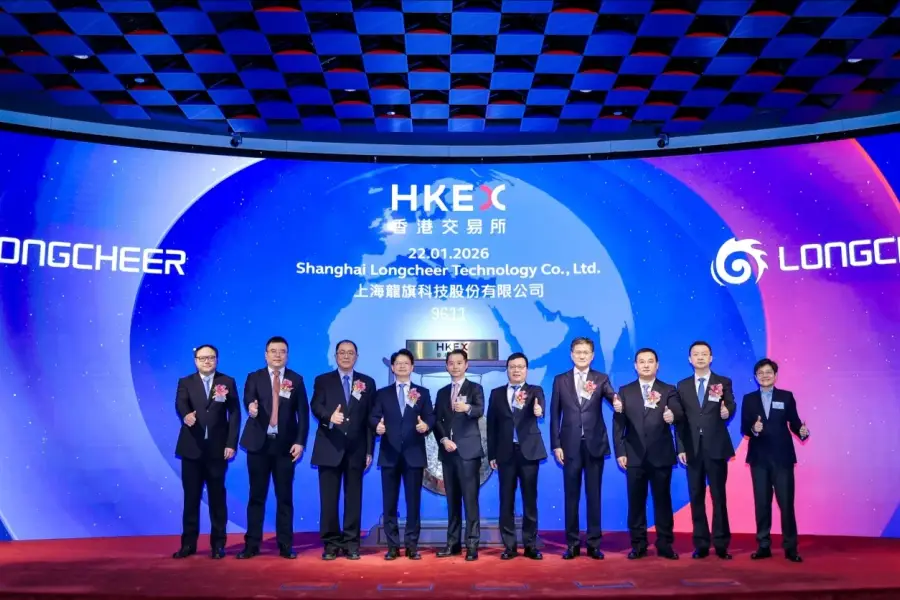
全球最大的智能手機ODM廠商正透過收購,捕捉蓬勃增長的AI基礎設施需求
重點:
- 龍旗科技已修訂收購一家AI基礎設施公司的條款,降低收購持股比例,並收緊業績目標
- 全球最大的智能手機合約製造商近期接連展開收購,捕捉AI基礎設施需求
譚英
多年來,生產數以百萬計、已成為全球大多數人日常生活必需品的智能手機,一直是上海龍旗科技股份有限公司(9611.HK,603341.SH)的主要業務。但如今,這家原始設計製造(ODM)巨頭正押注AI基礎設施這個備受科技製造商追捧的新領域。
不過,其以收購推動轉型的路線並非一帆風順。隨著全球AI數據中心需求快速增長,公司上月宣布將收購蘇州安瑞可信息科技有限公司80%股權。安瑞可生產服務器機櫃、電源分配單元(PDU)等數據中心設備,這項交易一度看來是項不錯的部署。
公司宣布收購後僅數周便公布2026年中期業績,顯示其核心智能手機製造業務增長乏力。今年上半年,公司收入下降6.3%至187億元(27.8億美元),利潤更大跌30.9%至2.459億元。
但龍旗上周突然宣布,把擬收購的安瑞可股權比例降至60%,此舉看來是通過減少投資降低押注風險。龍旗8月首次公布交易後,上海證券交易所發出工作函,對整合風險,以及安瑞可財務表現與雙方所訂業績目標之間的較大差距提出關注,公司其後採取了這項行動。
隨著收購比例下調,龍旗的收購代價由原來的11.2億元降至8.4億元,安瑞可的估值則維持在14億元不變。公司亦修訂協議條款,加入安瑞可未能達成業績目標時的補償機制,似乎反映龍旗可能過於急切地簽署原協議,未有充分考慮所有風險。
修訂後的協議亦要求安瑞可創辦人丁智勇在12個月內,購入不少於5,000萬元的龍旗上海上市股份,所購股份其後設有12個月禁售期。
修訂後的條款降低龍旗的風險承擔,同時加強安瑞可對交易完成後業績的責任,獲滬港兩地投資者歡迎。龍旗A股在隨後兩個交易日上漲10.8%,同期港股亦升5.2%。
安瑞可是龍旗今年為進軍AI基礎設施製造而收購的三家公司之一。今年6月,公司斥資5.4億元收購科峻成精密科技及東莞吉亞金屬各60%股權。科峻成生產用於消費電子產品的高精密金屬蝕刻產品,吉亞金屬則生產數據中心熱管理設備。
據Grand View Research預測,龍旗瞄準的全球AI數據中心市場,規模將由2025年的1,473億美元增至2033年的8,106億美元,期內年均增長約25%。除了高性能運算晶片,AI數據中心亦需要熱管理系統,以散去晶片產生的大量熱力,同時需要大量電力維持運作。
上市後表現疲弱
除核心智能手機業務外,龍旗目前亦為平板電腦、人工智能物聯網(AIoT)設備及汽車電子等其他電子產品提供ODM服務。公司今年1月在香港上市前於招股書引述第三方市場資料稱,按出貨量計,龍旗是2024年全球第二大消費電子產品ODM廠商,也是全球最大的智能手機ODM廠商。其智能手機客戶陣容包括小米、三星、榮耀、OPPO及vivo。
香港投資者最初對龍旗反應熱烈。公司1月首次公開招股集資約15.2億港元(1.94億美元),公開發售部分獲15倍超額認購,基石投資者包括小米及高通。龍旗掛牌後,股價一度升穿31港元的招股價,但很快掉頭,此後持續下滑。該股周三收報21.40港元,較招股價低約30%,投資者紛紛轉投更受追捧、增長潛力更大的股份。
雖然安瑞可交易修訂後的條款更為有利,令龍旗股價短暫喘定,但公司的財務表現實在乏善可陳。龍旗收入於2023年下降7%,2024年強勁反彈70%,但去年又再下跌9.3%至421億元。公司的年度利潤同樣有所波動,但自2022年以來,每年大致介乎5億元至6億元。
公司2025年的主要收入增長動力來自AIoT產品,受AI眼鏡及其他智能穿戴產品需求增長帶動,相關銷售額增加41%至78億元,佔總收入18.5%。智能手機仍佔公司銷售額約三分之二,收入為289億元,佔總收入68.6%。不過,由於存儲成本飆升迫使多個主要品牌加價,導致產品銷量下滑,智能手機收入由2024年的361億元大跌20%。
那麼,龍旗與同業相比表現如何?其最接近的競爭對手是華勤技術(3296.HK,603296.SH),該公司同樣從事智能手機製造,並正進軍數據中心基礎設施及機器人領域。華勤港股的市盈率約為17倍,與龍旗港股的18.4倍相若。
但華勤的收入增長走勢較為穩定,去年增長55%至1,724億元。其淨利潤亦由2023年的27億元增至2025年的41億元,增幅超過50%。與龍旗一樣,華勤港股自今年4月上市以來表現欠佳,目前股價較招股價低約8%。
儘管如此,分析師對兩家公司仍相對樂觀,接受Yahoo Finance調查的分析師均給予兩家公司「買入」評級。他們或許是受到AI概念吸引,這項概念在過去一年推動不少相關股份錄得爆發式升幅。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗
相關新聞