金山云纽约遇挫 拟到香港寻安慰
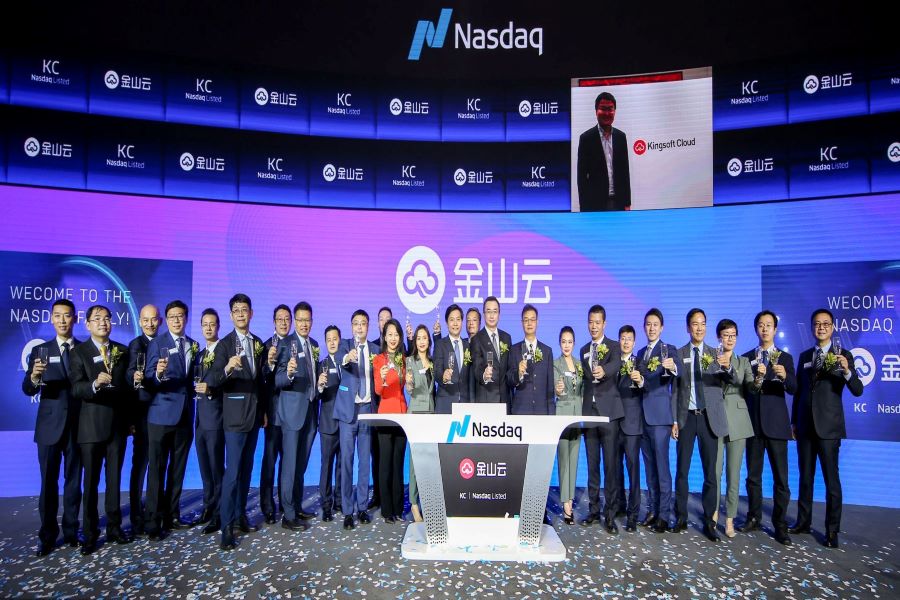
公司股价在过去三个交易日暴跌57%之后,这家中国最大的独立云服务提供商表示,正在探索前往香港二次上市
重点:
- 金山云正研究在香港二次上市的可能性,作为当前在纳斯达克上市的补充
- 金山云宣布该消息前,美国证券监管机构警告在美上市中国公司,根据2020年通过的一项法律,它们可能面临被迫退市
阳歌
为什么股价涨了25%还是高兴不起来?答:因为前一天跌了48%。
这就是金山云控股(KC.US)最近面临的现实。该公司刚刚宣布,正在探索到香港二次上市的可能性,作为其在纽约动荡不安的上市地位的补充。就像所有在美上市的中国公司一样,金山云已经被卷入一场正在进行的风暴中心——整个中概股群体都可能被迫从纽交所和纳斯达克退市。
我们认为,这种结果似乎不太可能出现,稍后将解释原因。根据2020年12月通过的《外国公司问责法》,即使它真的发生了,最早也要等到2023年底。
尽管如此,任何负责任的公司都必须考虑这种极端结果的可能性,以及到时候该怎么办。这正是金山云和近300家在美上市中概股中许多公司正在做的事。在纽约上市的面向银行的数字服务提供商金融壹账通(OCFT.US),上个月末也宣布了类似的计划。
就像许多这类公司一样,金山云喜欢把香港作为二次上市地点,因为这座城市可以轻松触达海内外的投资者。与此同时,在香港上市可以作为一种备选,如果被迫在美国退市,香港可以很快成为主要上市地。
“在不断变化的市场和监管环境中,我们计划通过探索在香港交易所主板进行普通股的二次上市,为股东提供流动性和保护,”金山云称。“与此同时,我们将继续专注于驱动我们作为一家在美上市公司的可持续发展……虽然最近股价存在一些波动,我们的业务运营仍然保持正常,没有受到干扰。”
感谢金山云提醒我们,股价和业务运营没有直接关系!
事实上,过去一年,在美上市的中概股遭受了太平洋两岸的双面夹击。2021年,打击的主要来源是中国监管机构,后者对垄断行为、游戏成瘾和数据安全等问题发起了一波前所未有的打击浪潮。
不久前,这些公司又遭受了美国证券监管机构的打压,后者正在利用《外国公司问责法》提醒大家,中国公司遵守该法律要求的三年期限即将到来。目前缺少的核心要素是一份允许在美上市的中国公司与美国证券监管机构的会计部门分享相关记录的协议。
中国政府目前禁止此类信息共享,将中国公司的审计记录视为国家机密。
取得进展
尽管存在禁令,但美国和中国的证券监管机构目前正在就达成信息共享协议展开讨论。美国证券交易委员会尚未就相关进展发表更多评论。但上周,它公布了一份可能面临退市的名单,上面包括五家公司。这是向中国方面发出的信号,表明距离2024年12月的最后期限越来越近。金山云并不在名单上,但也受到了中概股暴跌的拖累。在名单发布后的三个交易日里,该公司股价下跌了57%,周二又反弹了24%。
中国的证券监管机构在这个问题上的表态稍微多一些,在上周四美国证券交易委员会发表公告后不久,它就表示对双方达成协议持乐观态度。中国确实有理由希望达成这样的协议,因为美国是世界上最大的资本市场,世界各地的大多数投资者都可以买到在这里交易的任何股票。此外,美国证券交易委员会要求获得的信息,并不构成国家安全风险。
美国证券交易委员会并非真地想让这些中国公司退市,而很可能是定期发出威胁,把中国的监管机构留在谈判桌前,并提醒它谈判不可能永远拖下去——这是中国经常使用的策略。
说了这么多,我们将用接下来的篇幅看看金山云的实际运营情况。大量投资者抛售中概股,使得许多中国企业的股票被严重低估,包括一些看起来相当有潜力的股票——如果你能暂时抛开政治,看看它们的实际运营情况的话。
金山云喜欢强调,它是中国最大的独立云服务提供商,这使它在与阿里巴巴(9988.HK; BABA.US)、腾讯(0700.HK)以及电信巨头华为等对手的竞争中,拥有作为公平供应商的独特优势。
它的最新财务数据看起来并不理想,尽管很有可能是因为与疫情有关的暂时性原因所致。它的收入在去年第三季度增长了40%,达到24亿元(3.76亿美元),它预测第四季度的收入将增长37%到47%。它将于3月24日发布第四季度业绩。
但它在第三季度的利润并不漂亮,运营亏损从上年同期的2.43亿元增加近一倍,至4.69亿元,毛利率从6.5%大幅降至仅3.7%。该公司将利润率大幅下降和由此造成的巨额亏损,归咎于一系列与疫情相关问题导致的设施利用率不足,如旅行限制导致无法拜访新客户和现有客户,以及电力短缺导致项目延误。
就目前来说,我们不打算进行通常的估值比较,因为今年以来,金山云的股价已经下跌了78%,与同行相比,它的股价显然是非常便宜的。即使该公司最终被迫退市,也不意味着它失去了价值。而在香港上市的可能性,将为它提供一种相对无缝的方式,将其目前在纳斯达克的美国存托股票转移到香港。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗