Labubu熱潮退卻 泡泡瑪特泡沫破裂
泡泡瑪特第三季度收益大跌45%至50%,其中亞太及美洲市場跌幅均超過65% 重點: 隨著去年的Labubu熱潮退卻,泡泡瑪特中國以外市場的銷售大幅下滑,第三季度收益最多下跌50% 這家玩具製造商的股價較去年歷史高位下跌三分之二,估值已低於布魯可及孩之寶等國內外同業 陽歌 去年,從十歲出頭的孩子到年輕成年人,世界各地的收藏愛好者爭相搶購Labubu玩具,令其風靡全球。但如今,泡泡瑪特國際集團有限公司(9992.HK)卻應了英文名字中「Pop」所指的爆破之意:隨著Labubu銷售急跌,公司泡沫正在破裂,跌勢幾乎與當初的升勢同樣驚人。 事實上,我們尚不清楚Labubu熱潮迅速退卻,是否就是泡泡瑪特第三季度收益大跌的主因。公司周二收市後發布的最新業務狀況公告披露,第三季度收益按年下跌45%至50%。不過,許多人可能都猜測,Labubu是造成這次跌幅的主要原因。 泡泡瑪特未解釋收益大跌的原因,但進一步披露的數據顯示,中國以外市場受到的衝擊最大。這並不太令人意外,因為在Labubu熱潮興起之前,公司的玩具在海外幾乎無人知曉。因此,熱潮退卻後,泡泡瑪特重新成為一家以中國市場為主的企業,也合乎情理。 儘管收益跌幅驚人,投資者對消息的反應似乎相當平靜。公告發布翌日,即周三上午交易時段中段,泡泡瑪特股價僅下跌0.7%,跌幅相對溫和。不過,以目前約130港元的股價計算,較去年8月Labubu熱潮高峰時約340港元的高位,已下跌約三分之二。 多位名人被拍到隨身攜帶這款以露齒笑容聞名的毛絨玩具,對熱潮起了不小的推動作用。韓國流行音樂組合Blackpink成員Lisa是最早愛上Labubu的名人之一。其後,美國流行歌手蕾哈娜、網紅金·卡戴珊,以及英國足球名宿貝克漢姆 亦被拍到帶著這款玩具,足見其吸引力之廣。 這些名人曝光不僅帶動銷售,也令大批粉絲在泡泡瑪特的品牌門店及其他銷售點排隊搶購,更催生龐大的二手交易市場,玩具轉售價往往遠高於官方零售價。 今年上半年,Labubu仍然人氣高企,在國際足協世界盃足球賽上備受矚目。泡泡瑪特在2026年中期報告中指出,這個角色亮相於賽事官方專輯的一首歌曲。Labubu亦獲邀出席開幕及閉幕典禮,成為首個獲此殊榮的中國原創IP。 但俗話說,天下無不散之筵席,Labubu熱潮如今正面臨退卻。不過,泡泡瑪特旗下仍有一批實力不俗的熱門角色,這或許解釋了投資者為何對最新業務公告的初步反應相對平淡。 海外收益急跌 接下來,我們仔細看看最新公告的細節,了解泡泡瑪特在中國以外市場受到的衝擊有多大。 美洲市場受到的衝擊最大,第三季度收益按年下跌70%至75%。這並不太令人意外,因為該市場此前曾錄得爆炸式增長,去年上半年收益大增逾1,000%至22.6億元人民幣(下同),佔公司總收益的比例由前一年同期僅4%升至16.3%。今年第三季度,亞太市場收益亦大跌65%至70%,情況幾乎同樣嚴峻;歐洲及其他地區收益則下跌50%至55%。 中國市場的表現優於上述海外市場,但這個泡泡瑪特的本土市場,收益亦下跌25%至30%。中國線下渠道,包括實體門店及自動售賣機網絡,收益下跌5%至10%;線上渠道跌幅更大,達45%至50%。 如前所述,泡泡瑪特未解釋收益急跌的原因。但也要指出,這次大幅下滑,至少部分源於去年Labubu熱潮高峰形成的高比較基數。當時,公司公布2025年第三季度收益按年增長250%。 儘管如此,最新的急跌仍略令人意外,因為泡泡瑪特今年上半年收益仍錄得穩健增長。截至6月底止六個月,收益增長23.8%至172億元,其中包括Labubu在內的The Monsters系列貢獻44.5億元,約佔總收益四分之一。不過,The Monsters系列今年上半年已呈現降溫跡象,佔總收益的比例由2025年全年的38%降至26%。 第三季度業績急轉直下,對泡泡瑪特並非好兆頭,因為下半年通常佔公司全年收益約三分之二。雅虎財經調查的21名分析師平均預測,公司今年全年收益將下跌5.4%,亦反映這種情況。分析師對公司的看法也相當分歧,推薦買入與給予「持有」或更低評級的人數,大致各佔一半。 好消息是,泡泡瑪特不同產品線的收益來源相對多元。雖然包括Labubu在內的The Monsters系列是最大收益來源,但旗下星星人、Crybaby、Dimoo、Skull Panda及小野系列,今年上半年收益均達10億元或以上。 公司的盈利能力亦仍然可觀,2026年上半年利潤按年增長10%至50.4億元,毛利率接近70%,水平相當吸引。此外,近期遭拋售後,其股票估值也變得更具吸引力,按過去12個月盈利計算的市盈率僅12倍,遠低於國內競爭對手布魯可(0325.HK)及全球玩具巨頭孩之寶(HAS.US)的約18倍。這顯示,隨著泡泡瑪特在後Labubu熱潮時代的經營情況趨於穩定,其股票或會出現吸引的買入機會。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
匯損拖低福耀盈利 智能玻璃仍待放量
福耀玻璃首三季收入僅微增,匯兌損失拖累盈利按年下跌近15%。面對車市需求轉弱,公司加快發展智能玻璃,提升產品價值 重點: 福耀首三季收入按年增長2.46%,純利下跌14.97% 首三季錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元 李世達 中國車市正呈現內需承壓、出口擴張並行的分化。2026年9月,乘用車零售量按年下跌28%,乘用車出口(包括整車及散件)則增長73.7%。汽車玻璃也從傳統安全部件延伸至隔熱、調光和顯示等功能,成為車市產品升級的縮影。 作為全球市佔率居首的汽車玻璃供應商,福耀玻璃工業集團股份有限公司(3606.HK; 600660.SH)最新公布的業績報告,呈現出這種轉變中的拉扯。福耀玻璃首三季收入保持小幅增長,為341.23億元人民幣(下同),按年增長2.46%;歸母淨利潤為60.06億元,下跌14.97%。第三季單季收入增長2.51%,大致延續上半年步伐;第三季盈利按年跌9.87%,跌幅較上半年收窄。 匯兌仍是首三季盈利下滑的主要原因之一。公司期內錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元。剔除匯兌影響後,首三季利潤總額按年僅增長1.18%,低於收入增幅,盈利增長接近停滯。海外市場是福耀的重要收入來源,2025年海外市場收入為208.57億元,約佔總收入45.5%,按年增長18.81%。 面對匯率波動,福耀也在調整對沖安排。公司21日公布,董事局批准未來12個月由公司及全資子公司福耀香港開展外匯衍生品交易,任一交易日持有的最高合約價值上限由5億美元提高至10億美元,品種包括遠期、掉期及期權等,相關安排旨在管理匯率及利率波動。 另外,公司首三季經營活動現金流量淨額為82.60億元,按年減少16.44%。銷售商品及提供服務收到的現金大致持平,採購付款和員工支出則增加。在收入增長有限之際,經營支出增加對現金流帶來一些壓力。 隨著新能源乘用車零售滲透率升至67%,汽車電動化已是明確趨勢。面對電動化與智能化,車窗和天幕逐漸承載隔熱、調光、顯示及隱私等功能,福耀正推動產品向高附加值、智能化方向升級。福耀亦推進調光玻璃相關標準,並與小鵬合作開發AI調光隱私玻璃。這些產品把玻璃由安全部件延伸至隔熱、顯示和隱私等功能,有望提高單車玻璃價值。 增長仍待提速 公司中期報告披露,高附加值產品占比按年增加8.03個百分點,最新的三季度報告則未披露高附加值產品的單獨毛利率。上半年,汽車玻璃整體毛利率按年提高1.55個百分點至32.45%,這與高附加值產品佔比上升的方向一致。 福耀也生產列車玻璃,並經營浮法玻璃及汽車飾件業務;其中浮法玻璃是汽車玻璃生產的上游材料。另外,公司已具備太陽能天窗玻璃量產能力,但這仍是太陽能技術在汽車上的應用,不能等同進軍大型光伏玻璃市場。上半年汽車玻璃收入為202.7億元,約佔同期總收入92.3%,可見其他應用目前尚未成為主要收入支柱。 因此,車市冷暖仍是福耀業績的底色。新能源車普及和汽車出口增加,為高配置玻璃及海外供貨帶來機會;但整車需求並非全面回升。產品升級能否抵銷銷量增長放緩,關鍵在於高附加值產品的普及速度,以及海外供應網絡能否帶來實際增量,而不只是增加產能和外幣收支。 業績公布後,福耀港股於翌日急跌,股價落在52周交易區間低端。瑞銀隨後把目標價下調6%至75.2港元,並下修2026至2028年盈利預測6%至9%,但維持「買入」評級。 估值方面,福耀市盈率約14倍,高於信義玻璃(0868.HK)的11倍,反映市場願意相信福耀更強的全球供貨能力,以及高附加值產品比重提升的預期。但當收入增長放緩、盈利預測下修時,市場便會要求這些優勢更快轉化為實際利潤。接下來要觀察的是,新產品能否擴大車廠採用、推高單車價值,並在海外業務增長放緩之際帶動整體盈利重新加速。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
600660.SHG
搭上英偉達自駕計劃 五一視界尋求收入突破
公司獲納入英偉達駕駛模擬計劃,股價隨之上漲30%;快速增長的模擬仿真業務有望超越較早開展的數字孿生業務 重點: 英偉達將五一視界旗下模擬仿真附屬公司納入自動駕駛安全計劃,延續雙方3月宣布的合作 模擬仿真服務收入增長逾六倍,佔公司今年上半年收入的41%,有望成為其最大收入來源 胡鳴鶴 2015年,擁有多年房地產及資產管理經驗的李熠創立北京五一視界數字孿生科技股份有限公司(6651.HK)時,對運用科技開展業務仍是新手。他將令自己著迷的虛擬現實技術與房地產背景結合,向開發商提供尚未建成住宅的虛擬參觀服務。10年後,他的公司再次面臨考驗:如何將令人矚目的技術轉化為付費業務。 五一視界上周獲得當今科技界最炙手可熱的企業之一肯定。英偉達將五一視界旗下附屬公司51Sim納入一項新計劃,協助汽車製造商評估自動駕駛軟件的安全性。消息公布後翌日,五一視界股價大漲30%,投資者對公司獲得這家科技巨頭認可表示歡迎。不過,五一視界仍在虧損,這份認可能否帶來更多收入,仍有待觀察。 李熠曾表示,虛擬房產業務支撐公司度過創業初期。但他在1月接受訪問時承認,房地產市場長期低迷令這項業務受壓,要找到另一個類似的應用場景也更加困難。咏竹坊上一次分析五一視界,是在公司去年12月上市之前,當時焦點集中於其「克隆地球」的雄心及不斷擴大的虧損。此後,公司已發生不少變化。 從住宅走向機器 虛擬住宅與英偉達此次公告核心的自動駕駛業務,看似風馬牛不相及,實際上卻有相通之處。兩者都需要利用電腦建立實體環境模型,供規劃、測試或管理新產品及服務之用。 五一視界將最初的建模業務從房地產延伸至城市、工業設施及水利系統。公司的遠大目標是「地球克隆計劃」,為整個地球建立數字模型。但要維持收入,公司仍需要駕駛模擬等更貼近日常需求的實際應用。 駕駛模擬對五一視界而言並非新業務。公司自2017年起已經涉足該領域,讓汽車製造商在虛擬道路環境中測試軟件表現,包括難以在真實道路上安全重現的危險或特殊交通情況。 五一視界的駕駛模擬業務在10月之前已與英偉達合作。今年3月,這家美國晶片製造商將五一視界列為整合其技術的企業之一,該技術可將真實世界場景重建為數字環境。10月的公告則將雙方合作延伸至安全測試。 英偉達的Halos SAFE框架結合模擬仿真、實車測試及監測,協助車企收集駕駛軟件表現的相關證據。五一視界表示,旗下51Sim將推動模擬工具與該流程對接,並稱51Sim是SAFE生態中唯一的中國參與者。 五一視界表示,加入SAFE有望擴大公司為國內外車企提供的安全測試業務。中國市場相當重要,因為這個五一視界的本土市場在智能汽車技術方面處於全球領先地位。海外機會也可能同樣重要。今年上半年,中國以外客戶貢獻的收入佔公司總收入不足2%。英偉達的認可可能有助五一視界爭取原本對與中國夥伴合作持審慎態度的國際客戶。 增長伴隨成本 已有跡象顯示,客戶正增加購買五一視界更廣泛的模擬仿真工具。這項業務是公司的兩大主要業務之一,今年上半年收入大增545%,但最新六個月的收入仍只有5,120萬元人民幣(下同),規模相對有限。不過,該業務佔總收入的比例已由去年同期的14.8%升至41.4%。 除駕駛應用外,模擬仿真業務可能亦包括兩款機器人產品,兩者的最新版本於8月發布。其中AperData結合攝錄設備與軟件,讓工作人員在執行任務時佩戴或手持設備拍攝,再將影像轉化為訓練機器人的數據。另一款產品AperOne則協助客戶在真實環境中訓練、測試及操作機器人。 與此同時,公司較早開展、服務城市及工業客戶的數字孿生業務,仍是最大的收入來源。今年上半年,該業務收入亦穩健增長65%至7,230萬元,佔總收入58.5%。 相比公司重現整個地球的遠大目標——其商業應用或許較有限——收入結構的變化為投資者提供了一個更具體的理由,持續關注五一視界。 在模擬仿真業務強勁增長帶動下,五一視界今年上半年收入由去年同期的5,380萬元增至1.237億元,增幅超過一倍。同期,淨虧損由9,400萬元收窄至7,010萬元,毛利率亦由41.1%升至44.8%。但研發開支增長80%至5,430萬元,抵消了收入增長帶來的大部分收益。 五一視界上市10個月以來,投資者經歷了股價大幅波動。受英偉達消息刺激上漲後,股價已是招股價的兩倍多,卻不足6月歷史高位的一半。公司趁股價高企,於7月籌集3.945億港元新資金,進一步增加現金儲備;截至今年中,其現金儲備為6.56億元。 年底考驗 公司與機器人相關的訂單進展,可能成為衡量其商業化進度的下一項指標。五一視界上月表示,AperData及AperOne的合計訂單超過2億元,高於公司整個上半年的收入,並預計其中逾90%將於2026年內交付。 這個交付時間令公司下一份全年業績尤其重要。根據公司此前披露的資料計算,五一視界去年3.478億元收入中,有84.5%來自下半年。因此,將上半年收入簡單乘以二,並不能有效推算全年表現。 2026年全年業績通常會於翌年3月公布,屆時投資者應能更清楚看到新機器人業務對收入的貢獻,以及公司能否在不影響研發投入的情況下,透過收入增長收窄虧損。 李熠早期的虛擬現實業務之所以成功,是因為找到了真正願意付費的客戶。英偉達的認可可能幫助五一視界再次做到這一點,吸引更多車企成為客戶。因此,投資者將密切關注五一視界的模擬仿真業務在今年下半年能否繼續快速增長,進而超越較早開展的數字孿生業務,成為公司最大的收入來源。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
6651.HK
協鑫擬購鋰電材料資產 勢打造第二增長引擎
協鑫計劃向大股東旗下收購協鑫鋰電近82%股權,計劃以現金及發行股份方式支付 重點: 協鑫計劃25億收購電池正極材料業務 上半年虧損擴大 白芯蕊 人工智能缺電問題已是公開的秘密,光伏配置儲能電池亦是近年大勢所趨,主攻上游多晶硅產業的協鑫科技控股有限公司(3800.HK),近日宣布向大股東旗下的協鑫集團,計劃收購四川協鑫鋰電科技(下稱協鑫鋰電)近82%股權,代價初步估計約25億元,以擴大磷酸鐵鋰材料業務。 根據公告,收購協鑫鋰電的25億元中, 6.5億元以現金支付,餘下18.5億元會以代價股份支付。值得留意是協鑫集團屬協鑫科技主席朱共山及其家族的關連人士,因此本次屬關連交易。 降低對硅依賴 至於協鑫鋰電主要在內地從事新能源電池用磷酸鐵鋰正極材料研發、生產、銷售及服務,目前公司一期生產設施佔地約355畝,總建築面積約15.6萬平方米,年產磷酸鐵鋰12萬噸。協鑫科技表明,交易可使公司拓展至磷酸鐵鋰正極材料領域,降低對多晶硅及硅片產品價格周期依賴,提升盈利穩定性。 簡單介紹磷酸鐵鋰材料,化學代號是LiFePO₄,主要作為鋰離子電池正極材料使用,在能量密度方面,擁有極出色穩定性,在充放電的循環過程中,不但能延長電池使用壽命,連帶電池安全性能也比同類產品優秀,令電池不容易發生起火及爆炸,因此廣泛用於磷酸鐵鋰電池(簡稱LFP)。 美國能源部報告便曾指出,按每次電量使用80%標準,磷酸鐵鋰電池壽命通常可達到3,000至6,000次,為鉛酸電池(500 至1,500次)的3至8倍。反映磷酸鐵鋰電池反覆充放電中更為耐用。 另一方面,磷酸鐵鋰不含任何重金屬成分,在生產和使用過程中更環保,同時LFP電池平均價格比三元鋰電池低逾40%,因此對企業來講,意味在大規模部署或長期運作下,LFP電池能有效降低初期投入成本,故LFP電池通常用於可再生能源併網、太陽能儲能、電網調頻及備用供電場景。 多元產品戰略 其實協鑫科技早於今年5月中已公布整體戰略轉型規劃,從「顆粒矽單項冠軍」,轉至「全球化多產品新能源材料平台」,實現跨越式轉型,確立以「硅、鋰、碳」為核心,延伸至新能源前沿材料的多元產品矩陣。 不過,在此計劃收購前,協鑫科技已擁有磷酸鐵鋰,據中期業績稱,透過持有30%股權的樂山鑫能,已建成20萬噸磷酸鐵鋰產能。公司亦已透露,正極材料項目已在6月投產兼出貨,含稅平均售價為每噸60,320元,投產後已實現盈利,更估計10月底可達到滿產狀態。 儘管協鑫科技透過合營持有的磷酸鐵鋰業務已有盈利,配合計劃向大股東收購的協鑫鋰電,有望放大協同效益,但要留意協鑫科技仍是以上游光伏產品多晶硅為主業,在多晶矽價格偏弱下,集團上半年收入57.8億元,按年僅微升0.7%,當中光伏材料業務收入57.31億元,按年微升1.2%,但上半年整體虧損達20.8億元,按年擴大17.1%。 雖然8月初多家中國多晶硅龍頭企業,聯合倡議落實不得低於成本銷售產品,同時亦自願主動削減落後產能,在政策約束和行業自律推動下,據交銀國際9月1日報告稱,協鑫科技每噸多晶硅售價已由3.1萬元,升至4至4.3萬元,但未來仍要關注多晶硅價格能否進一步回升,一旦升勢放慢,協鑫科技明年業績依然嚴峻,未必能輕易止血。 總括而言,協鑫科技擬收購協鑫鋰電,展現出其從傳統多晶硅向「硅鋰碳」新能源材料平台轉型的決心。引入磷酸鐵鋰業務,不僅能發揮產業鏈協同效應,更有助降低對光伏單一產品的依賴。然而,在多晶硅價格仍未全面回暖、上半年虧損擴大的背景下,新業務能否成為集團扭虧為盈的救命稻草,仍需取決於未來的整合成效與市場供求變化。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
3800.HK
經濟放緩匯率添壓 海信家電盈利急凍
空調及冰箱製造商海信家電第三季度收入下跌8.8%,較上半年的5.2%跌幅進一步擴大 重點: 海信家電第三季度收入下跌8.8%,扣除非經常性損益後的淨利潤大跌96.7% 這家家電製造商的應收款項在截至9月底的三個月內急增63%,顯示愈來愈多客戶未有付款 陽歌 如同旗下兩大主力產品空調與冰箱,海信家電集團股份有限公司(0921.HK;000921.SZ)上周五公布的最新財報,也向市場吹來一陣冷風。這股寒意似乎來自多重不利因素交織,首當其衝的是中國經濟放緩導致的內需疲弱。 香港投資者對這份財報的反應最為冷淡,海信家電港股周一至中午休市下跌4.6%。深圳投資者的反應同樣偏冷,但程度稍輕,A股至午間下跌1.6%。 放眼整個行業,海信家電及同業的前景愈來愈黯淡。中國經濟放緩帶來的壓力持續增加,除了銷售下滑,也反映在存貨及壞賬減值增加等財務項目上。 與此同時,人民幣近期走強,也打擊海信家電及同業的業務,因為這些企業有相當部分收入來自海外。其中,歐元今年兌人民幣已貶值約10%,美元亦貶值約5%。 海信家電及同業此前亦受惠於政府刺激消費的家電以舊換新補貼計劃。不過,該計劃如今正逐步收尾,許多有意享用補貼的消費者也已完成換購。 收入轉跌之際,海信家電仍持續大舉投資生產設施。截至9月底,公司在建工程賬面金額達12.8億元人民幣(下同),較三個月前的9.11億元增加40.8%。公司表示,增長主要來自新產業園建設。 我們認為,海信家電及同業熱衷升級和新建產能,至少部分是為了討好地方官員,後者高度依賴這類投資達成經濟增長目標。企業固然應持續投資最新技術及產品設計,以維持競爭力,但在當前環境下,如此大幅增加支出是否合宜,仍有商榷餘地。 上述因素幾乎令海信家電第三季度的盈利消失殆盡。公司淨利潤按年下跌74%至1.91億元,較上半年的20%跌幅進一步擴大。扣除非經常性項目,包括5,400萬元政府補助及4,770萬元金融工具公允價值相關收益後,第三季度淨利潤更大跌96.7%,僅餘1,670萬元。 收入跌幅擴大 接下來,進一步看看海信家電業務轉弱背後的各項因素。最明顯的是收入,第三季度按年下跌8.8%至202億元。收入下滑早在去年便已出現,但最新跌幅較2025年全年及今年上半年約5.2%的跌幅進一步擴大。 公司未在最新財報中披露各類產品的銷售明細。不過,8月公布的半年報顯示,最大單一產品類別空調的上半年銷售額下跌5.7%至224億元,佔總收入近一半。第二大類別冰箱及洗衣機的銷售額則增長12.9%至174億元,佔總收入37%,部分抵銷空調銷售下滑的影響。 按地區劃分,公司內銷與海外收入大致各佔一半。不過,上半年海外銷售增長4.6%,內銷卻下跌1.5%。這對盈利不利,因為上半年內銷毛利率達28.2%,遠高於海外銷售的11.2%。對許多中國製造商而言,外銷毛利率通常高於內銷;海信家電的情況相反,可能是因為海外業務有相當部分為其他品牌代工,這類業務的毛利率通常遠低於自有品牌。 除了收入表現欠佳,海信家電的資產負債表亦有多項數據令人憂慮。 其中,9月底應收款項由三個月前的3.28億元急增63%至5.36億元,顯示愈來愈多客戶未按時付款。今年首九個月,資產減值損失亦由去年同期的6,330萬元大增至1.02億元。公司表示,主要受存貨減值撥備變動影響,涉及日後可能需要撇銷的存貨。 公司今年首九個月亦錄得2,180萬元信用減值損失,與去年同期錄得2,170萬元收益形成明顯逆轉,公司將此歸因於壞賬增加。此外,首九個月財務費用由去年同期的1.21億元增至2.34億元,接近翻倍,公司表示主要受匯兌損益波動影響,與人民幣近期走強有關。 估值方面,海信家電港股目前市盈率為7.7倍,深圳A股則較高,達10.8倍,反映內地投資者給予公司較高溢價。兩者均低於美的集團(0300.HK;000333.SZ),後者港股及A股市盈率均約14.5倍。海爾智家(6690.HK;600690.SH)的估值亦較強,港股及上海A股市盈率分別為8.9倍及10.1倍。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
0921.HK
000921.SHE
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗
快狗打車作出業務重整,除出售內地業務外,更將中文名字更改,未來全力開拓海外市場 重點: 以1元代價剝離內地業務 快狗打車易名為GOGO科技 劉智恒 線上同城物流平台快狗打車控股有限公司(2246.HK)曾經是市場明日之星,2022年在香港上市時市值一度衝上140億港元;四年過去,市值跌至不足1億港元,股價相對上市定價跌99%,投資者損失不菲。 回看公司過去幾年業績,上市四年蝕足四年,2022年至2025年分別虧損12.05億元人民幣(下同)、11億元、1.93億元及1.61億元,股價的挫幅又顯得頗有道理。 即使今年中期業績,股東虧損仍達7,086萬元,收入下跌10.9%至2.93億元,現金及等價物同比跌了47%,僅餘6,794萬元,經營活動的現金錄得淨流出1,717.7萬元,公司的經營及財務狀況並不樂觀,中國內地業務更是拖公司後腿的主因。 一蚊賣仔 面對困境,快狗打車只好壯士斷臂,剝離內地業務,以一元代價將中國快狗打車集團售予香港商人吳子峰。 根據公布,中國快狗打車集團2024年至今年中期,分別虧損1.52億元、7,967萬元及4,926萬元,截至今年中負債淨額約247.6萬元。 公司表示鑒於市場環境變化,內地已不再為集團的核心地域,出售可精簡架構,提升長期營運效率,並將資源分配至未來更具策略性的領域。 隨著業務改變,集團不再以「快狗打車」這個品牌在中國經營任何業務,而在香港及海外,集團一直以GOGOX的品牌經營,建議將中文名稱改為GOGO科技。 這一改動,快狗打車似又走回原點,當初公司就是以香港為基地出發。當年林凱源、鄧權威及關俊文等幾人,因做外賣飯盒廣告生意,經常找貨車安排送貨,發覺與司機聯絡很不方便,於是想到以手機App去對接貨主和司機,漸漸發覺這方法大有可為,遂在2013年創立叫車平台GoGoVAN。 一遇勁波便化龍 適藉內地亦在發展速運平台,58到家的創辦人姚勁波透過旗下的58速運,於2017年與GoGoVan來個大合併,姚勁波一躍成為大股東。在中國故事加持下,GoGoVan立即受到資本市場看重,估值突破百億元,而公司亦以快狗打車名字,順利於2022年在香港上市。 然而在內地快狗打車遇上一個超強勁對手,就是由香港人周勝馥創立的貨拉拉,經過幾年奮戰,別說要打倒巨人,連動搖一根手指也談不上,更不幸的是內地接連有競爭者加入,甚至滴滴也加入戰團。競爭者更一次又一次掀起降價戰,快狗打車簡直被打得頭也抬不起來,只能挾著尾巴退出內地市場。 不過甩掉了中國這個燙手山芋後,公司再沒有中國這個故事,未來的發展失去了想像空間。雖然公司說集中資源在香港與海外發展,但香港市場十分細,加上公司在港拓展多年,市場已近飽和,再增加業務的空間有限。 出海知易行難 至於出海,面對外地不同的法規、市場文化差異、客戶特性不同,更要與熟識當地市場的本土競爭對手周旋,實在談何容易?以今年中的業績顯示,來自香港及海外市場的收入為2.49億元,同比下跌4.3%,反映所謂公司的未來,似乎面對的環境並不是想像中樂觀。 而且要拓展海外市場,三軍未動,糧草肯定先行,快狗打車手上資金相當有限,年中時只有不到7,000萬元。公司在上市時集資的5.5億港元,至今年5月時公布,餘下用於海外市場投資收購的1.07億港元,亦要撥作一般營運資金。這一舉措,與公告說要發展海外的策略,似有點背道而馳。況且將海外發展經費撥回日常應用,可見公司營運資金亦相當緊絀。 縱使公司要在市場融資發展,相信並不容易,一方面是過去失敗經驗讓投資者有戒心,另外公司目前市值不到一億港元,規模十分有限,又可以融資多少資金?再者公司的海外發展,故事能否吸引投資者也教人懷疑,始終多年來快狗打車在海外未見有突出表現。 公司現處於虧損,競爭對手貨拉拉申請在港上市的進程如火如荼,快狗未來在香港要引起投資市場關注,相信需再加把勁! 欲訂閱咏竹坊每周免費通訊,請點擊這裏
2246.HK
新股 

星洲海事商尋港掛牌 Pinnacle Marine開支急增礙增長
即使近日香港新股市場熾熱氣氛減退,新加坡海事服務商Pinnacle Marine亦計劃在香港上市,並已遞交上市申請 重點: 收入及毛利俱增,但銷售及行政開支上升拖累溢利 新加坡鋁製工作船建造商中排名第三 白芯蕊 馬六甲海峽為全球海運重要交匯處,連接亞洲、歐洲、中東及美洲貿易重要航道,當中新加坡港更是全球最大船用燃料補給港及核心轉運樞紐,在當地從事海事服務的Pinnacle Marine Holdings Ltd.,近日向港交所遞交上市申請,保薦人為同人融資。 Pinnacle Marine於2009年成立,業務歷經四大關鍵階段,由最初船舶物資供應,延伸至自有船隊租賃,再於2018年打破海外採購瓶頸自建鋁製工作船,並於2024年全面啟用佔地約15.3萬平方呎的港口碼頭設施租賃。 上市申請文件顯示,截至2026年首5個月,船務代理服務為集團主要收入,佔集團總收益1,942萬新加坡元(1.19億港元)的37.5%。所謂船務代理服務,是指Pinnacle Marine透過協調靠港手續及各種營運安排賺取費用,並向客戶報銷代墊費用。 代理服務收入按年下滑 新加坡船務代理服務需求與港口活動有密切關係,由於船舶靠港頻率、轉運量、碇泊處活動,以及日益複雜的法規及合規要求,變相推動對船務代理的需求。截至2025年止過去五年,新加坡船務代理服務市場年均增長率為4%。 不過,Pinnacle Marine首五個月船務代理服務收入按年下滑17.3%,集團解釋主要新加坡靠港船隻次數同期只有1,023次,按年下跌13.8%,加上海事港務局強制實施數碼化方案,部分原需收費的傳統人工服務,包括船員證件資料登船檢查服務等,將不再收取費用,變相影響集團收入。 幸好,集團第二及第三大業務,即造船及工作船租賃服務,同期仍錄得升幅,抵銷船務代理服務收入下滑,令集團首五個月總收入仍能微升0.6%至1,942萬新加坡元。 尤其是集團造船業務增長持續加快,2023年、2024年、2025年分別為374萬新加坡元、778萬新加坡元及1,428萬新加坡元,當中2024年及2025年按年升108%及83.4%,到2026年首五個月同比增幅亦達16.7% 至594萬新加坡元,佔集團總收入的30.6%,為該公司第二大收入來源。 所謂的造船業務,意思是指製造工作船,工作船主要用於支援港口及周邊水域作業的港口工作,集團早於2018年5月已開始造船業務,用作自身營運及客戶,包括在新加坡支持港口作業、船員接送、沿海物流,按2025年交付量計算,集團在新加坡鋁製工作船建造商中排名第三。 此業務近年收益增長主要受惠工作船數目及總長度上升,由2023年的4艘(總長60米),增至2024年的9艘(總長164米)以及2025年度14艘(總長255米),至於2026年首五個月已售出7艘(總長136米),按總長來計算,已達2025年的53.3%。 鋁材採購佔集團造船服務總銷售成本約15.1%,尤其鋁材冶煉屬高耗能產業,能源價格的任何持續上漲均可能導致鋁價走高,從而推高銷售成本,公司已估算鋁材成本上漲10%,預計影響2025年造船服務毛利率由50.1%降至49.3%。 銷售及行政開支急增 值得留意是2026年首五個月集團總收入及毛利都錄得升幅,分別按年升0.6%和11.2%,達到1,942萬新加坡元和837萬新加坡元,但同期銷售及行政開支年增24.5%拖累下,令期內溢利卻倒退23.3%至331萬新加坡元。 無可否認海運在全球貿易總量中佔比約80%,航運活動與全球經濟、工業生產、能源需求及跨境貿易密切相關,而馬六甲海峽是全球領先的海事中心與轉運樞紐,但俄烏戰爭令高通脹環境持續,加上歐美等各國債務佔GDP高企,經濟難免會受影響放慢,最終航運業勢必受影響。 再者,新加坡工作船建造商面臨來自馬來西亞、印尼及越南等區域司法管轄區的成本競爭,其中印尼因勞動力成本較低,加上濱海土地較多佔有優勢,也會對Pinnacle Marine造船業務構成極大威脅。 整體而言,Pinnacle…
無問芯穹傳秘密申請港IPO AI晶片「轉譯」成募資賣點
無問芯穹與清華大學淵源深厚,這家AI基礎設施企業已獲知名科技公司及創投機構支持,據報正籌備上市 重點: 據報無問芯穹已完成23億元人民幣C輪融資;此前,騰訊、百度、小米及紅杉中國等亦曾投資公司 公司開發的軟件可讓AI模型在不同晶片上運行,並正拓展更多企業服務 胡鳴鶴 隨著AI模型和晶片種類日益繁多,整個產業有時就像現代版巴別塔:各種軟件和硬件使用不同語言,彼此難以溝通。這為無問芯穹(Infinigence AI)等公司創造了發展空間,其軟件可讓AI模型在多種晶片上運行。 如今,無問芯穹也在投資界找到發展空間。據中國媒體報道,公司已完成23億元人民幣(下同)C輪融資。上週披露的這輪融資,使公司成立以來累計融資額達43億元。歷輪投資者包括互聯網企業騰訊、百度,智能手機製造商小米及聯想創投。創投機構紅杉中國和啟明創投亦曾參與投資。 彭博本月報道,無問芯穹已秘密向香港交易所提交上市申請,股市投資者可能成為下一批加入其投資者行列的人。 清華淵源 無問芯穹與清華大學電子工程系教授汪玉關係密切。汪玉是無問芯穹聯合創辦人夏立雪的博士生導師,夏立雪也是他的第一位博士生。夏立雪選擇投身產業而非學術界,曾在阿里巴巴雲計算部門工作,參與大語言模型加速及AI晶片項目。2022年底,類似ChatGPT的模型興起,夏立雪看到了商業機會,在汪玉鼓勵下於2023年5月創立無問芯穹。夏立雪現任公司行政總裁。 這門生意的機會,來自算力供過於求與短缺並存的市場。夏立雪在2024年4月的一次訪問中舉例說,有時營運商除非找到一名客戶租用全部100台機器,否則就只能讓設備閒置,因為將算力分配給10名客戶過於複雜。無問芯穹希望讓更多企業能使用這些未獲充分利用的算力,提升資源使用效率。 為不同晶片「轉譯」 要讓AI軟件在不同硬件上運行並不容易,因為每一類晶片都有自己的軟件工具和指令。美國對先進半導體實施出口限制,促使中國企業測試更多國產替代方案,也令企業需要支援的硬件系統種類增加。晶片日益多元,帶動市場對軟件中間層的需求,讓AI模型能與底層各類晶片互通。 夏立雪在2024年的訪問中,將公司的做法形容為建立一種共通語言。一般而言,每個AI模型都要分別調整,才能在不同晶片上運行;若有10個模型和10種晶片,就要進行100次獨立適配。無問芯穹則將每個模型和每種晶片轉換為公司統一的格式,讓它們能夠協同運作。如此一來,新增一種晶片只需適配一次,毋須針對每個模型重複處理。 夏立雪說,他在清華就讀時所屬的實驗室,自2008年起便開始研究如何讓軟件跨不同晶片運行。他把選擇模型與晶片組合,比作在阿里巴巴旗下網購平台淘寶選擇衣服的尺寸和顏色。 3D內容初創企業Tripo展示了客戶如何使用這項服務。Tripo的軟件可根據文字提示或圖像生成3D數碼模型。兩家公司表示,無問芯穹提供運行該服務所需的算力、儲存空間及工程支援。雙方合作整合Tripo的底層系統,讓其開發人員能專注於產品,而不必自行管理基礎設施。 夏立雪在2025年4月的一次訪問中,將公司的核心業務形容為出租算力,並按使用時間或實際用量向客戶收費。無問芯穹把向數據中心營運商租用的算力與自家軟件結合,也提供軟件,讓客戶在自己的系統上運行AI模型。 到了2026年5月,夏立雪開始強調公司更廣泛的服務角色。他說,客戶愈來愈需要協助,將原始算力和模型轉化為可靠可用的應用。他表示,公司正從提升硬件效率,拓展至圍繞算力平台提供更完整的營運服務。這將使無問芯穹更深入參與客戶日常運作;對客戶而言,服務穩定性與算力價格同樣重要。 競爭對手進軍香港 無問芯穹的投資者之一啟明創投於2025年12月表示,公司的客戶包括Kimi聊天機器人開發商月之暗面、電動汽車製造商理想汽車,以及電訊營運商中國移動。這顯示無問芯穹的客戶不只包括AI開發商,也涵蓋將AI引入日常營運的成熟企業。無問芯穹另稱,其AI模型平台的日均使用量在2025年12月至2026年7月間增長40倍。 中國本土競爭對手硅基流動(SiliconFlow)也正加快赴港上市步伐,並於6月30日在港交所網站刊登上市申請文件。硅基流動在文件中披露,截至4月30日,註冊用戶超過1,000萬;截至6月21日,已服務逾13,000家企業客戶。相比之下,無問芯穹網站稱公司服務超過100家企業客戶,但兩家公司對客戶的統計口徑可能不同。 硅基流動赴港 無問芯穹也開發Megrez等小型模型。Megrez於2024年12月首次發布,設計上可在智能手機及其他設備上運行。硅基流動表示,公司不開發自有模型或面向終端用戶的應用。兩家公司共同的投資者之一,是AI模型開發商智譜。 兩家公司的商業服務也有重疊。硅基流動營運網上平台,讓開發人員按需調用不同AI模型;同時也會在企業客戶自有設施內部署專用系統。去年,這類現場部署服務佔硅基流動收入的47.1%,顯示無問芯穹在爭取企業合約時,面對的競爭對手既提供通用網上服務,也提供客製化部署。 兩家初創企業也與阿里雲和字節跳動旗下雲服務品牌火山引擎競爭。夏立雪在2024年表示,對於業務和客戶需求已十分複雜的大型雲服務商而言,支援多種模型與晶片組合的成本尤其高。 要讓服務持續發揮效用,無問芯穹必須不斷調整技術。公司首席科學家戴國浩在8月的一場演講中指出,業界目前面臨三項持續存在的挑戰:算力資源分散、模型運行成本高,以及模型快速演進。每一代新AI模型都帶來對優化專才的新需求,同時也要求他們持續更新軟件。 為擴大市場,無問芯穹正與中國三大國有電訊營運商之一的中國電信合作。根據雙方7月簽署的協議,兩家公司計劃建立國際算力服務平台,利用中國電信的海外網絡,服務出海的中國企業及全球開發者。計劃中的服務地點包括東南亞,為無問芯穹拓展國內以外的客戶提供途徑。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
投資房產債務 基滙將成香港私募債第一基金
專注投資地產項目的基滙資本,近日擬發行房地產私募債務基金在港上市,倘成功,有機為香港市場寫下里程碑 重點: 90%總資產投放於房地產私募債務 債務背後需要以房產作出抵押 劉智恒 國內房地產市況不濟,開發商面臨財務壓力,透過將旗下部份資產打包,發行地產投資信託基金(Reits)上市套現;昔日香港地產龍頭新世界發展(0017.HK),早前亦計劃將上海商場發Reit集資。 有別於傳統的Reits,近日基滙資本申請將基滙資本房地產私募債務開放式基金型公司上市(下稱基滙基金),其底層資產是房地產私募債務,若成功上市,可說在香港資本市場開闢了另類基金的先河。 債務基金三大優點 所謂房地產私募債務(Real Estate Private Debt),是指由非銀行機構,以私下協商及非公開發行的方式,向地產開發商或房產項目提供融資貸款。以該模式籌組的基金,就是將債務收回的利息,扣除開支後,大部份派發予基金持有者。 該類基金有三大優點,一是能提供較傳統債券及銀行存款更高的利率,二是貸款合約或帶浮動利率,在息口上升時能調升回報,三是債務以房地產作為抵押品,為貸款提供了相當保障。 這次基滙發行的房地產私募債務基金,由基滙旗下的Gateway Capital (Hong Kong) Ltd.管理。基滙由吳繼煒及吳繼泰兄弟創立,其父是香港上市的建生國際創辦人吳仲燦。吳繼煒早於1990年在美國成立Downtown Properties,專注於改造活化破舊建築。 2005年吳繼煒與在香港高盛任職的弟弟吳繼泰聯手成立基滙,主攻投資房地產。初期項目集中在內地,成名作是收購上海爛尾項目,重新打造為年輕時尚的「353廣場」。其後又參與投資太古地產在北京的「三里屯太古里」項目,成功將老舊的三里屯注入新動力。 350億購領展資產 基滙最讓人們震驚的是於2015年斥資73億港元,牽頭購入香港尖沙嘴洲際酒店,創下當時香港單一酒店成交紀錄。及後又斥350億港元,向領展購入29個香港商場,將基滙的知名度推上頂峰。 2021年至2025年間,基滙管理的資本規模達到356億美元。自2018年以來,基滙透過其信貸基金,在亞太地區的房地產私募債務交易中,共投入約12.7億美元。 據上市申請文件披露,基滙基金的投資經理已識別了一個假設性貸款組合,分別有香港的商業及住宅、澳洲的新南威爾士州及維多利亞州的住宅項目、馬爾代夫及泰國的酒店,以及韓國首爾的住宅發展。 組合內各個項目的年度總利率介乎8.8%至14.5%,年期由12個月至24個月不等。 高回報高風險 表面看利率十分高,但投資者不能忽視要面對一定風險,當中若投資的債務出現違約,非但未能收取利息,嚴重的或許未能收回本金。事實上,在房地產市場持續疲弱下,開發商或項目借款人沒能力償還債項的事件並不罕見。 雖然基滙基金的債務背後是有房地產作抵押品,但在樓市不斷下滑時,資產價值大縮水,有機會出現資不抵債的情況,到時即使能沒收資產,基金仍要面臨相當的損失,甚至抵押品難以在市場出售套現的問題。 要注意,基滙本身的個別地產項目亦有財務壓力。位於上海的海洋大廈,去年底被貸款人追討2.58億美元,基滙將借款展期至今年11月,最後問題可否解決仍屬未知數。…
機器人概念急降溫 奧比中光上不逢時
近期機器人概念股有較大幅度調整,相信奧比中光H股招股要比A股有一定折讓才能吸引投資者 重點: 今年上半年盈利同比下降逾3成 具機器人視覺概念的傳感器產品上半年收入大增5成 鄭瑞棠 曾經是市場熱炒的機器人概念股,今年普遍有大幅調整,相關概念的新股表現也相當反覆。 具有機器人視覺概念的奧比中光科技集團股份有限公司(688322.SH)近日也向港交所遞交上市申請,公司概念獨特並且是行業龍頭,但相信需以較低的估值招股,才能吸引投資者。 奧比中光的收入主要來自可作為物理AI眼睛的傳感器,及可用作3D掃描和支付終端等用途的整機及方案收入。公司已是機器人視覺市場的龍頭,根據弗若斯特沙利文以2025年收入計,公司在全球機器人3D視覺感知市場3D排名第一,市場佔有率達29%。除傳感器外,公司在全球消費級3D掃描器及生物識別支付終端亦排名第一。 處於高增長賽道 奧比中光處於一個高增長的賽道,據統計全球機器人3D視覺感知市場於2025年規模約為6億元人民幣(下同),預計2030年將增長至117億元,複合年增長率達84.4%。 但要留意公司近期收入增長放緩,盈利表現也反覆。公司2024及2025年收入分別為5.64億元及9.41億元,增長率達56.8%及66.7%。但2026年上半年收入僅為4.38億元,同比增長僅為0.5%。 至於盈利方面,由2023、2024年分別虧損2.76億元及6,290.7萬元,至2025年實現1.28億元淨利潤,由虧轉盈勢頭良好,但今年上半年盈利卻減少31.7%至4,164萬元。 科研開支影響盈利 盈利表現反覆,主要由於機器人領域競爭十分激烈,企業要持續有科研的投入來維持競爭力。2023年的研發投入達3.01億元,2024及2025年分別回落至2.04億元及2.03億元,成為公司轉虧為盈的關鍵。不過今年上半年由於需擴大研發團隊,加上研發活動所產生的原材料成本上升,令研發開支增加22.2%至1.11億元,期內盈利受影響大跌3成。 奧比中光兩大收入來源:傳感器和整機及方案,兩者的毛利率趨勢呈明顯分化。傳感器的毛利率由2023年的38.7%,輾轉升至2026上半年的55.5%,同期整機及方案的毛利率卻由46.8%降至41.3%,所以公司的策略是擴大傳感器的銷售。今年上半年傳感器收入同比增長5成至2.07億元,佔總收入比例由31.7%增至47.3%;同期整機及方案收入減少3成至2.03億元,佔總收入比例亦由66.5%降至46.3%。此舉令今年6月底的公司整體毛利率由去年同期的40.3%增至46.3%。 奧比中光也面臨客戶集中的風險,2023、2024及2025年頭5大客戶佔總收入比例分別為37.6%、51.5%及63.9%,到今年上半年才回落至46.6%;至於最大客戶佔收入比例於2025年達到3成,今年上半年才回落至27.3%。 機器人新股表現參差 機器人概念股最近兩三年開始在香港上市,優必選(9880.HK)、極智嘉(2590.HK)、越疆(2432.HK)等曾經有過炒作,但今年熱潮退減後,現價比高位回落六至七成。今年上市的機器人概念股亦呈冰火兩重天走勢,龍頭公司宇樹科技(688836.SH)今年A股上市初期雖受熱捧,但其後比高位回落逾5成,令機器人概念股急降溫。 今年在港交所上市的機器人概念股亦表現參差,優地機器人(3231.HK)及珞石機器人(3752.HK)掛牌後有理想表現;梅卡曼德機器人(9615.HK)一直潛水,樂動機器人(1236.HK)上市炒高逾倍,之後大跌至招股價以下。 有別於其他機器人概念股,奧比中光只是生產視覺產品,可說是製造機器人的眼睛,不是整個機器人製造,產品的應用較為廣泛,業務較為接近的上市公司為梅卡曼德。相對上奧比中光規模較大,並且已實現盈利;梅卡曼德則仍處虧損,但毛利率達六成以上相對較高。如果以2025年收入計算,梅卡曼德現價市銷率約22倍,奧比中光A股的市銷率則為37倍,考慮到H股招股普遍比A股有3至4成折讓,即H股市銷率估計約22至26倍之間,若以這個估值水平招股相信已具一定吸引力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新能源類 
慶鈴賣車兼助融資 老牌車廠重寫生意經
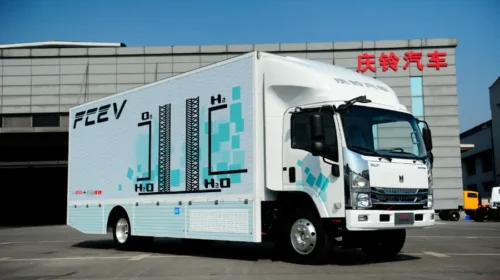
慶鈴汽車借融資租賃拓展新能源車銷售,訂單增長卻未扭轉虧損。股價年內跌近五成,新模式能否帶來盈利仍待驗證 重點: 慶鈴汽車借助融資租賃拓展銷售,同時承擔承租方違約後的回購責任 新能源訂單增長尚未扭轉整體業績 李世達 賣出一輛車、收回車款,通常意味著車廠已完成交易。但在商用車競爭加劇之際,一家有40多年歷史的重慶車廠,開始協助客戶分期付款,提供營運及維保服務,希望從整個用車過程中尋找收入。 這家車廠便是慶鈴汽車股份有限公司(1122.HK)。其前身於1985年由重慶汽車製造廠與日本五十鈴汽車有限公司(7202.T)合資成立,1994年改組並赴港上市。憑藉五十鈴的技術及品牌,慶鈴開拓中國中高端商用車市場,產品涵蓋輕、中、重型卡車、皮卡及零部件。 慶鈴正加快向新能源轉型。2025年,其新能源車銷量增長94%至10,001輛,但整體銷量僅增0.14%至33,226輛,新能源增長尚未帶動整體銷售明顯回升。公司亦指出,新能源商用車購車成本較高,銷量雖增長較快,總量仍偏低。 為降低購車資金門檻,公司自2025年上半年起陸續引入融資租賃,由金融機構購車,再出租予客戶或經銷商。慶鈴可提前收足車款,承租人則分期支付租金及利息;租期結束並清償債務後,可按每輛1元取得車輛。 不過,提前收款並不意味著車廠完全退出交易。10月5日,慶鈴再與海通恒信(1905.HK)及經銷商等訂立回購協議,涉及30輛新能源車,回購價款上限約1,263.6萬元人民幣(下同)。經銷商或共同債務人若觸發約定條件,慶鈴須回購車輛及相關債權。 簡單而言,海通恒信先出資購車,再由承租人分期付款;若承租人違約並觸發回購條件,慶鈴便須支付約定回購款,接回車輛及相關債權。這讓公司先收足車款,也把部分還款風險留在自己手中。 慶鈴正嘗試把車廠、金融機構、經銷商及用車客戶連在一起,將業務由銷售延伸至租賃和後續服務。其控股股東慶鈴汽車(集團)有限公司今年3月披露,已建成新能源直營租售中心「易速租」,提供租賃、營運及維保服務。 同業也在沿著類似方向拓展。北汽福田(600166.SH)提供新能源商用車租賃,配套充電、車輛運維及金融服務;江鈴汽車(000550.SZ)今年亦計劃深耕新能源城市配送運力營運,並布局二手車、換電輕卡等業務。 對物流客戶而言,租賃可降低初期投入,配套服務有望提高用車效率,也為車廠帶來後續收入。但若收益不足以抵銷營運成本及違約損失,新模式亦可能加重負擔。 銷量背後的風險 慶鈴的新做法已帶來訂單增長,但尚未反映在整體盈利上。2026年上半年,公司新能源板塊透過金融業務、經銷商整合及代營運等措施拓展市場,訂單按年增加72.3%。同期整體銷量卻下跌2.4%,收入減少15.77%至17.46億元,股東應佔虧損擴大至9,088.8萬元。公司解釋,收入下降主要受海外商用車需求減少影響。 訂單能否轉化為交付及盈利,仍是一項考驗;融資租賃售出的車輛,也可能因承租人違約,再度成為資金負擔。按回購安排,經銷商及共同債務人若連續兩期未按時足額付款,金融機構可要求慶鈴一次性支付回購款,涵蓋到期未付租金、未到期租金中的本金及留購價款。 慶鈴支付回購款後,才取得車輛完整所有權、租賃債權及相關擔保權利,可追討欠款或處置車輛。但回購款按未償債務計算,與車況及市價無關。這批車每輛購買價42.12萬元,履約保證金僅1萬元;若處置所得不足,而債務人又無力補付,公司仍可能承受損失。 因此,如何處理收回的車輛,成為這套模式能否運作的重要一環。慶鈴計劃拓展二手車轉租、出售、整備及再製造業務。出售可較快回籠資金,但須承受二手車價格變動;重新出租有機會持續取得收入,卻要負擔整備、維保及閒置成本,並重新評估承租人的還款能力。車輛能否迅速找到下一名用戶,將直接影響資金回收及最終收益。 資本市場仍在等待這些措施交出成績。公告發布翌日,慶鈴股價持平,收報0.465港元,年內累跌約49.5%,遠超福田及江鈴A股截至9月底約4.1%及11.3%的跌幅。今年上半年,兩家同業仍維持盈利,慶鈴卻收入下滑、虧損擴大,反映其壓力不只來自行業競爭。融資租賃增加了銷售渠道,但慶鈴要重拾投資者信心,仍須把訂單轉化為盈利,並控制回購風險。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

股價腰斬債務高企 博雷頓掙扎求存
電動寬體自卸車生產商博雷頓剛與因霍伊投資簽定意向書,合作在非洲三國拓展業務 重點: 博雷頓授權因霍伊為代理商 因霍伊將其礦區項目利潤與博雷頓共享 劉智恒 博雷頓原是歐洲中世紀戰馬,擁有強壯身軀,奔跑起來風馳電掣,勇往直前,永不力竭。 八十後的陳方明當初創立博雷頓科技股份公司(1333.HK)時,就希望能像這匹中古戰馬一樣,有無堅不摧的力量。確實,公司2025年5月在港上市,出閘衝刺凌厲,短短四個月由上市價18港元衝至55.55港元;可惜高位一瞬即逝,股價脫腳,近日即使回升至20港元水平,相對高位足足跌逾六成。 股價短期升跌依賴市場氣氛及概念,長線表現還看基本面,能做出業績才能吸引長線投資者支持;特別近年市場對新能源車的故事已聽得膩了,相關企業要以業務去證明實力,博雷頓深明此理,去年不斷推進業務發展。 頻頻簽定意向 近日公布,與因霍伊投資(下稱因霍伊)簽署合作意向書,授權因霍伊為非獨家代理商,在贊比亞、津巴布韋及莫桑比克三國內,負責博雷頓電動礦卡的市場推廣、銷售及客戶維護工作。 同時,博雷頓的光儲設備及採礦設備將會出售給因霍伊,並提供長期運維服務,代價是因霍伊將享有的礦區項目利潤與博雷頓共享。 成立於津巴布韋的因霍伊,投資業務分布全球,於非洲地區擁有礦業的市場資源和渠道;在津巴布韋穆塔雷地區的巖金礦及氧化礦項目,均享有相應權益。 消息公布後,博雷頓股價股價節節上升,從接12.37港元升至20港元,升幅逾六成。 博雷頓近期積極爭取生意,今年6月公司與摯達科技(2650.HK)簽下三年期戰略合作意向書,博雷頓有意向摯達採購不少於5,000台充電樁或充電機器人設備,摯達則直接或通過推薦第三方,向博雷頓採購不少於500台電動礦卡。 去年11月,博雷頓與福建日鑫簽訂兩年期的無人駕駛戰略合作框架協議,日鑫將向博雷頓購買不少於150台電動礦卡無人駕駛車。早於9月時,博雷頓與新疆鳴陽礦業亦訂下戰略合作協議,後者擬購入1,000台電動礦卡無人駕駛車。 拓光儲增收入 不光在本業上頻頻簽入意向,公司更引入光儲部件及微電網服務,在海外新興市場推出「電動設備+綜合能源」解決方案。今年中期,在銷售光儲部件及電力方面,為公司帶來6,154萬元人民幣(下同)收入。 好消息接連出台,可實際情況並不樂觀。事實上,所公布的多項合作,只流於框架協議或意向書的階段,並非一份實際合約,最終雙方是否履行屬未知之數。其中與摯達的協議,更似是一項互購產品的交易,只屬一項互惠買賣,即使落實也未知能為博雷頓帶來多少實利。 業績方面,公司遲遲未有盈利,2022至2025年分別蝕去1.78億元、2.29億元、2.75億元及3.18億元。今年上半年收入微升1.2%至3.3億元,卻依然虧損8,164萬元。而且虧損減少的其中一個原因是政府補助增加所致。 債務揮之不去 另一問題是債務高企,截至今年6月底,流動借貸同比升28%至6.37億元,非流動借貸亦有2.52億元,上升了12%,但手上現金及等價物只有2.49億元。至於經營活動,非但沒有現金流入,更流出1.65億元,同比擴大了11.6%。 面對資金壓力,博雷頓只能接連配股,去年11月,以每股25.08港元配售1,000萬股,淨集資2.4億港元。今年7月在市場又以每股10.08港元配售305萬股,集資淨額2,950萬港元,完成不久後,9月再配售1,660萬股,每股配售價10.28港元,集資淨額1.59億港元 雖然透過配股集資暫減低資金壓力,但幾次集資金額的規模亦屬有限,對高負債的博雷頓來說,只能暫緩燃眉之急。再者,控股股東現只持有30.6%股權,控股權接近臨界點,未來不易再透過配售集資。 總的說,博雷頓遲遲未有盈利,收入也非亮麗耀眼,短時間要扭虧為盈並不容易,加上電動車再非市場焦點,投資者暫時還是少沾手,待觀察全年業績才作定論。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
赴港上市一波三折 天賜材料終獲放行
中國證監會已為這家電池材料生產商赴港上市開綠燈,但這項申請此前經歷了長達一年的審查 重點: 天賜材料已獲中國證監會批准赴港上市,但公司盈利能力第二季明顯下滑 這家電池材料生產商一年前首次遞交上市申請後,監管部門曾要求補充更多資料,直至上月才同意其境外上市備案 譚英 對於在深圳上市的全球最大電動車(EV)電池材料生產商廣州天賜高新材料股份有限公司(002709.SZ)而言,赴港上市之路一直並不順遂。這宗集資規模可能相當龐大,募資額或達10億美元甚至更多,這也可能令監管機構在審批時更為審慎。 去年10月,天賜材料首次申請赴港上市一個月後,中國證監會要求公司補充更多資料。一年後,監管機構終於批准其上市計劃。中國證監會在一份日期為8月18日、但直至上周五才發布的公告中表示,天賜材料擬在香港發行約4.13億股股份。 漫長的審查只是天賜材料赴港上市道路上的最新一道坎。與此同時,在中國快速發展的電動車電池行業供應過剩跡象日益明顯之際,公司今年的盈利能力也開始呈現惡化跡象。 儘管面對上述挑戰,公司深圳上市股份的投資者對中國證監會的批准仍抱持審慎樂觀態度。上周消息公布後的三個交易日,天賜材料股價累計上漲2.4%。 這令今年以來股價仍累跌近30%的天賜材料,市值達到約670億元(100億美元),市盈率(P/E)約17倍。相比之下,規模較小的同業新宙邦(300037.SZ)今年股價已上漲超過40%,市盈率達36倍。 天賜材料最近一次公開提交赴港上市申請文件是在今年3月,在獲中國證監會批准後,公司至今仍未向港交所提交新的公開文件。不過,根據近期修改、允許部分公司以保密方式提交上市申請的規則,公司可能已經提交更新版申請文件。 市場龍頭 天賜材料在全球鋰離子電池關鍵材料電解液市場擁有約36%份額,在電動車供應鏈中佔據領先地位。公司在3月提交的上市文件中指出,除了智能駕駛外,公司亦已「前瞻布局」低空飛行器及AI相關熱管理等新興領域的先進材料供應鏈。 不過,公司的收入及盈利波動相當明顯。隨著產能快速擴張,電池市場正迅速浮現供應過剩跡象,天賜材料的業績亦隨市場起伏。反映這種情況,電動車電池龍頭寧德時代本周較早前兩個交易日股價累跌10%,創一年多來最大兩日跌幅,市場最新跡象顯示,公司可能正準備削減產量。 天賜材料的業務高度依賴電動車電池市場。去年,公司連續第九年成為全球最大的鋰離子電池電解液供應商,客戶包括全球十大電池生產商中的八家、全部十大儲能系統(ESS)電池生產商,以及十大消費類電池生產商中的九家。 公司的財務表現反映其市場龍頭地位,但波動程度也與赴港上市之路相若。由於競爭加劇導致鋰電池材料價格大跌,公司2024年盈利由2023年的18.9億元大跌74.4%至4.839億元;同期收入亦由154億元下降18.7%至125.2億元。 公司去年收入及盈利雙雙反彈,收入增長33%至167億元,盈利則接近增加兩倍至13.6億元。今年收入繼續回升,第一季按年增長91%,第二季增幅更擴大至127%。但在產品價格下跌之下,盈利增長明顯失速,第一季增長逾10倍後,第二季增幅僅為5.2%。 電動車市場蓬勃發展 收入大幅增長背後,是全球電動車銷售持續暢旺。國際能源署預計,2026年全球電動車銷量將達2,300萬輛,佔所有汽車銷量的29%。今年新興市場的強勁銷售抵銷了中國及北美市場的疲弱表現,其中東南亞是增長最快的市場之一。 根據Mordor Intelligence估計,今年全球電解液市場規模約為158.4億美元,天賜材料在其中位居領先地位。公司目前鋰電池材料年產能為86萬噸,未來兩年還將在美國得州新增20萬噸產能,並在摩洛哥增加15萬噸產能。 公司亦正把業務由電池材料拓展至個人護理特種化學品。不過,今年上半年該業務收入僅6.86億元,只佔同期總收入4.7%。同期,核心鋰離子電池材料業務收入按年增長117.2%至136.9億元,佔總收入93%。 在香港迎來多年來最活躍的IPO市場之一之際,中國證監會、香港證券及期貨事務監察委員會(證監會),以及港交所上市委員會近期均加大對上市申請人及其承銷商的要求,促使其提高披露質量。這或可部分解釋,為何即使有摩根大通及中信證券等大型機構擔任聯席保薦人,天賜材料的上市計劃仍花了這麼長時間才取得中國證監會批准。 中國證監會近期要求九家尋求赴港上市的中國公司,就股權架構及訴訟事項補充資料;香港證監會則因擔心IPO可能涉及操縱行為,近期暫停了生物科技公司撥康視雲股份的交易。 目前港交所網站上約有500宗上市申請,而今年首八個月IPO及第二上市集資額已達6,510億港元(970億美元),監管機構更加審慎或有其必要。與此同時,港交所7月推出近10年來規模最大的上市制度改革,降低不同投票權架構公司在財務及市值方面的門檻,並引入保密上市申請機制。 天賜材料可能已利用新程序,以保密方式提交更新版申請文件,讓港交所有時間確保文件不僅資料最新,也符合其對上市文件質量的要求。國際律師事務所貝克・麥堅時北京首席代表王航近期接受《南華早報》訪問時表示:「監管機構更重視引入真正具投資價值的優質公司,而不是單純追求上市公司數量。」 欲訂閱咏竹坊每周免費通訊,請點擊這裏


消費 
Labubu熱潮退卻 泡泡瑪特泡沫破裂
泡泡瑪特第三季度收益大跌45%至50%,其中亞太及美洲市場跌幅均超過65% 重點: 隨著去年的Labubu熱潮退卻,泡泡瑪特中國以外市場的銷售大幅下滑,第三季度收益最多下跌50% 這家玩具製造商的股價較去年歷史高位下跌三分之二,估值已低於布魯可及孩之寶等國內外同業 陽歌 去年,從十歲出頭的孩子到年輕成年人,世界各地的收藏愛好者爭相搶購Labubu玩具,令其風靡全球。但如今,泡泡瑪特國際集團有限公司(9992.HK)卻應了英文名字中「Pop」所指的爆破之意:隨著Labubu銷售急跌,公司泡沫正在破裂,跌勢幾乎與當初的升勢同樣驚人。 事實上,我們尚不清楚Labubu熱潮迅速退卻,是否就是泡泡瑪特第三季度收益大跌的主因。公司周二收市後發布的最新業務狀況公告披露,第三季度收益按年下跌45%至50%。不過,許多人可能都猜測,Labubu是造成這次跌幅的主要原因。 泡泡瑪特未解釋收益大跌的原因,但進一步披露的數據顯示,中國以外市場受到的衝擊最大。這並不太令人意外,因為在Labubu熱潮興起之前,公司的玩具在海外幾乎無人知曉。因此,熱潮退卻後,泡泡瑪特重新成為一家以中國市場為主的企業,也合乎情理。 儘管收益跌幅驚人,投資者對消息的反應似乎相當平靜。公告發布翌日,即周三上午交易時段中段,泡泡瑪特股價僅下跌0.7%,跌幅相對溫和。不過,以目前約130港元的股價計算,較去年8月Labubu熱潮高峰時約340港元的高位,已下跌約三分之二。 多位名人被拍到隨身攜帶這款以露齒笑容聞名的毛絨玩具,對熱潮起了不小的推動作用。韓國流行音樂組合Blackpink成員Lisa是最早愛上Labubu的名人之一。其後,美國流行歌手蕾哈娜、網紅金·卡戴珊,以及英國足球名宿貝克漢姆 亦被拍到帶著這款玩具,足見其吸引力之廣。 這些名人曝光不僅帶動銷售,也令大批粉絲在泡泡瑪特的品牌門店及其他銷售點排隊搶購,更催生龐大的二手交易市場,玩具轉售價往往遠高於官方零售價。 今年上半年,Labubu仍然人氣高企,在國際足協世界盃足球賽上備受矚目。泡泡瑪特在2026年中期報告中指出,這個角色亮相於賽事官方專輯的一首歌曲。Labubu亦獲邀出席開幕及閉幕典禮,成為首個獲此殊榮的中國原創IP。 但俗話說,天下無不散之筵席,Labubu熱潮如今正面臨退卻。不過,泡泡瑪特旗下仍有一批實力不俗的熱門角色,這或許解釋了投資者為何對最新業務公告的初步反應相對平淡。 海外收益急跌 接下來,我們仔細看看最新公告的細節,了解泡泡瑪特在中國以外市場受到的衝擊有多大。 美洲市場受到的衝擊最大,第三季度收益按年下跌70%至75%。這並不太令人意外,因為該市場此前曾錄得爆炸式增長,去年上半年收益大增逾1,000%至22.6億元人民幣(下同),佔公司總收益的比例由前一年同期僅4%升至16.3%。今年第三季度,亞太市場收益亦大跌65%至70%,情況幾乎同樣嚴峻;歐洲及其他地區收益則下跌50%至55%。 中國市場的表現優於上述海外市場,但這個泡泡瑪特的本土市場,收益亦下跌25%至30%。中國線下渠道,包括實體門店及自動售賣機網絡,收益下跌5%至10%;線上渠道跌幅更大,達45%至50%。 如前所述,泡泡瑪特未解釋收益急跌的原因。但也要指出,這次大幅下滑,至少部分源於去年Labubu熱潮高峰形成的高比較基數。當時,公司公布2025年第三季度收益按年增長250%。 儘管如此,最新的急跌仍略令人意外,因為泡泡瑪特今年上半年收益仍錄得穩健增長。截至6月底止六個月,收益增長23.8%至172億元,其中包括Labubu在內的The Monsters系列貢獻44.5億元,約佔總收益四分之一。不過,The Monsters系列今年上半年已呈現降溫跡象,佔總收益的比例由2025年全年的38%降至26%。 第三季度業績急轉直下,對泡泡瑪特並非好兆頭,因為下半年通常佔公司全年收益約三分之二。雅虎財經調查的21名分析師平均預測,公司今年全年收益將下跌5.4%,亦反映這種情況。分析師對公司的看法也相當分歧,推薦買入與給予「持有」或更低評級的人數,大致各佔一半。 好消息是,泡泡瑪特不同產品線的收益來源相對多元。雖然包括Labubu在內的The Monsters系列是最大收益來源,但旗下星星人、Crybaby、Dimoo、Skull Panda及小野系列,今年上半年收益均達10億元或以上。 公司的盈利能力亦仍然可觀,2026年上半年利潤按年增長10%至50.4億元,毛利率接近70%,水平相當吸引。此外,近期遭拋售後,其股票估值也變得更具吸引力,按過去12個月盈利計算的市盈率僅12倍,遠低於國內競爭對手布魯可(0325.HK)及全球玩具巨頭孩之寶(HAS.US)的約18倍。這顯示,隨著泡泡瑪特在後Labubu熱潮時代的經營情況趨於穩定,其股票或會出現吸引的買入機會。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
經濟放緩匯率添壓 海信家電盈利急凍
空調及冰箱製造商海信家電第三季度收入下跌8.8%,較上半年的5.2%跌幅進一步擴大 重點: 海信家電第三季度收入下跌8.8%,扣除非經常性損益後的淨利潤大跌96.7% 這家家電製造商的應收款項在截至9月底的三個月內急增63%,顯示愈來愈多客戶未有付款 陽歌 如同旗下兩大主力產品空調與冰箱,海信家電集團股份有限公司(0921.HK;000921.SZ)上周五公布的最新財報,也向市場吹來一陣冷風。這股寒意似乎來自多重不利因素交織,首當其衝的是中國經濟放緩導致的內需疲弱。 香港投資者對這份財報的反應最為冷淡,海信家電港股周一至中午休市下跌4.6%。深圳投資者的反應同樣偏冷,但程度稍輕,A股至午間下跌1.6%。 放眼整個行業,海信家電及同業的前景愈來愈黯淡。中國經濟放緩帶來的壓力持續增加,除了銷售下滑,也反映在存貨及壞賬減值增加等財務項目上。 與此同時,人民幣近期走強,也打擊海信家電及同業的業務,因為這些企業有相當部分收入來自海外。其中,歐元今年兌人民幣已貶值約10%,美元亦貶值約5%。 海信家電及同業此前亦受惠於政府刺激消費的家電以舊換新補貼計劃。不過,該計劃如今正逐步收尾,許多有意享用補貼的消費者也已完成換購。 收入轉跌之際,海信家電仍持續大舉投資生產設施。截至9月底,公司在建工程賬面金額達12.8億元人民幣(下同),較三個月前的9.11億元增加40.8%。公司表示,增長主要來自新產業園建設。 我們認為,海信家電及同業熱衷升級和新建產能,至少部分是為了討好地方官員,後者高度依賴這類投資達成經濟增長目標。企業固然應持續投資最新技術及產品設計,以維持競爭力,但在當前環境下,如此大幅增加支出是否合宜,仍有商榷餘地。 上述因素幾乎令海信家電第三季度的盈利消失殆盡。公司淨利潤按年下跌74%至1.91億元,較上半年的20%跌幅進一步擴大。扣除非經常性項目,包括5,400萬元政府補助及4,770萬元金融工具公允價值相關收益後,第三季度淨利潤更大跌96.7%,僅餘1,670萬元。 收入跌幅擴大 接下來,進一步看看海信家電業務轉弱背後的各項因素。最明顯的是收入,第三季度按年下跌8.8%至202億元。收入下滑早在去年便已出現,但最新跌幅較2025年全年及今年上半年約5.2%的跌幅進一步擴大。 公司未在最新財報中披露各類產品的銷售明細。不過,8月公布的半年報顯示,最大單一產品類別空調的上半年銷售額下跌5.7%至224億元,佔總收入近一半。第二大類別冰箱及洗衣機的銷售額則增長12.9%至174億元,佔總收入37%,部分抵銷空調銷售下滑的影響。 按地區劃分,公司內銷與海外收入大致各佔一半。不過,上半年海外銷售增長4.6%,內銷卻下跌1.5%。這對盈利不利,因為上半年內銷毛利率達28.2%,遠高於海外銷售的11.2%。對許多中國製造商而言,外銷毛利率通常高於內銷;海信家電的情況相反,可能是因為海外業務有相當部分為其他品牌代工,這類業務的毛利率通常遠低於自有品牌。 除了收入表現欠佳,海信家電的資產負債表亦有多項數據令人憂慮。 其中,9月底應收款項由三個月前的3.28億元急增63%至5.36億元,顯示愈來愈多客戶未按時付款。今年首九個月,資產減值損失亦由去年同期的6,330萬元大增至1.02億元。公司表示,主要受存貨減值撥備變動影響,涉及日後可能需要撇銷的存貨。 公司今年首九個月亦錄得2,180萬元信用減值損失,與去年同期錄得2,170萬元收益形成明顯逆轉,公司將此歸因於壞賬增加。此外,首九個月財務費用由去年同期的1.21億元增至2.34億元,接近翻倍,公司表示主要受匯兌損益波動影響,與人民幣近期走強有關。 估值方面,海信家電港股目前市盈率為7.7倍,深圳A股則較高,達10.8倍,反映內地投資者給予公司較高溢價。兩者均低於美的集團(0300.HK;000333.SZ),後者港股及A股市盈率均約14.5倍。海爾智家(6690.HK;600690.SH)的估值亦較強,港股及上海A股市盈率分別為8.9倍及10.1倍。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
索康尼增長放緩 特步主品牌跌勢未止
公司公布,特步主品牌第三季零售銷售按年錄得中單位數跌幅 重點: 特步同名品牌第三季銷售持續下滑;公司在中國營運的索康尼品牌,增長亦有所放緩 公司上半年收入收縮,正寄望索康尼品牌及海外拓展帶動增長回升 陽歌 在中國運動服飾市場的龍頭之爭中,外國品牌多年落後後,突然重新站穩腳跟。至少,新興品牌表現不俗;耐克、阿迪達斯等老牌巨頭,則與安踏、特步等中國本土品牌一同陷入困境。 這是特步國際控股有限公司(1368.HK)最新季度營運更新所呈現的主要訊息之一。公司正加大對旗下外國品牌的押注,尤其是跑鞋品牌索康尼。從更大的層面看,特步與安踏(2020.HK)、李寧(2331.HK)等本土同業一樣,正面對中國經濟多年高速增長後動能減弱所帶來的內地市場大幅放緩。 在業務放緩之際,特步今年上半年更罕見地錄得收入下跌。新興外國品牌是少數仍能在中國市場取得增長的品牌之一,但增速也在放慢。這也促使特步及其同業開拓海外新市場,成為近期中國零售商的共同趨勢。 最新政府數據概括了許多企業面對的市場寒意。中國服裝、鞋類及紡織品相關零售在2026年上半年仍錄得6.7%的較快增長,但此後持續放慢。9月增幅僅1.2%,市場到年底甚至可能轉為收縮。 特步截至9月底止三個月的營運更新已顯示收縮跡象,旗下外國品牌則是例外。根據公告,佔公司收入逾80%的特步主品牌,第三季零售銷售按年錄得中單位數跌幅。表現雖然不理想,但跌幅與上一季相同,且明顯差於公司2025年第三季錄得的低單位數增長。 索康尼增速放緩 索康尼第三季零售銷售表現較好,錄得中單位數增長。但相較該品牌2025年第三季逾20%的增幅,增長已大幅放緩。 最新營運更新中的其他數據也不太理想,不過至少過去一年大致持平。第三季零售折扣幅度為25%至30%,與第二季及2025年第三季相同;渠道庫存周轉期也維持在4.5至5個月。因此,公司尚未大幅折價促銷、清理庫存,至少目前還沒有。 安踏在特步公布業績前一天發布了自己的季度營運更新,呈現類似趨勢。安踏主品牌第三季零售銷售錄得中單位數跌幅,斐樂品牌則下跌低單位數。唯一亮點是安踏旗下其他品牌,包括外國品牌迪桑特和可隆,第三季增長25%至30%。 投資者已習慣特步及同業傳出壞消息,最新報告反映的穩定表現似乎受到市場歡迎,索康尼增長轉弱則未成為焦點。特步股份周五早市尾段在業績公布後升約4%,但年初至今仍跌約30%。安踏股價今年跌幅較小,約為6.2%,反映其行業領先地位及更廣泛的全球布局。 安踏的估值也反映出這種溢價,其市盈率為12倍,高於特步的7.3倍及李寧的9.9倍。不過,這些數字仍遠低於全球運動品牌龍頭耐克(NIKE.US)的18倍,以及阿迪達斯(ADS.DE)的20倍;兩家公司近期在中國市場同樣面臨挑戰。 拓展海外市場 總的來說,新興外國品牌在中國崛起,以及本土企業尋找海外新機會,將是未來數年中國運動服飾企業的兩大重要趨勢。 特步憑索康尼在本土市場取得佳績,安踏則有迪桑特和可隆;亞瑪芬體育(AS.US)同樣顯示中國消費者正接納這些新興外國品牌。安踏持有亞瑪芬體育約40%股權,是其最大股東。亞瑪芬體育在中國經營始祖鳥、薩洛蒙及威爾勝等品牌,第二季大中華區銷售額按年增長35.5%,由一年前的4.1億美元升至5.56億美元,成為公司全球銷售額最高的地區。 相比之下,耐克和阿迪達斯等較成熟的外國品牌,以及安踏旗下歷史較久的斐樂品牌,近期在中國市場的表現都不太理想。耐克和阿迪達斯在中國由滔搏(6110.HK)代理銷售。 此外還有全球化布局,安踏是中國運動品牌中的先行者之一。除了持有亞瑪芬體育股權,安踏本月初還完成以17億美元收購德國運動品牌彪馬29%股權,成為市場焦點。 特步也正拓展海外市場,近期進軍東南亞,過去一年先後進入馬來西亞、新加坡和印尼。公司表示,目標是在未來三年將海外收入每年增長50%,遠高於其整體業績表現;今年上半年,公司收入按年下跌0.6%至68億元人民幣(下同)。 不過,海外收入在特步業務中仍只佔較小部分。公司表示,目標是未來三年海外收入每年增長50%;上半年該業務收入增逾一倍,但未公布具體金額。據報,特步2025年海外收入僅約2億元,佔當年總收入不足2%,顯示國際業務目前仍只帶來有限貢獻。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
三季度盈利升十倍 星源材質開市不升反跌
鋰離子電池隔膜製造商深圳市星源材質科技股份有限公司(6067.HK; 300568.SZ)周四公布第三季度業績,收入同比上升73.6%至18.4億元人民幣(下同),期內盈利大升接近十倍至1.5億元。 今年首三個季度,公司收入同比上升51.9%至44.9億元,盈利亦大升逾兩倍至3.54億元。 公司表示,期內訂單大幅增長,帶動收入上升。不過存貨同比大升54.6%,公司解釋是因產銷擴張及新增產能投資,帶動原材料與產品增加所致。 星源材質周五平開市跌1%報5.31港元,公司股價較今年上市價低四成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
樂動百萬歐元買歐門票 德國老牌入手先要補血
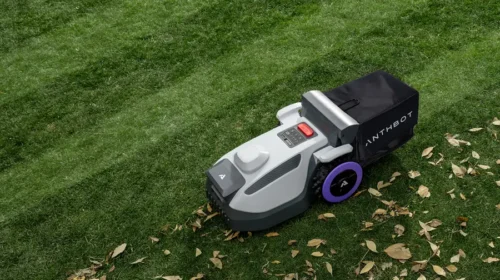
樂動擬低價收購德國老牌園林器械商,借其渠道擴大割草機銷售,但須先注資補血,考驗整合能力與出海成本控制 重點: 樂動擬以100萬歐元收購SABO全部股權,另提供最多500萬歐元流動資金,換取歐洲品牌、分銷及服務網絡 智能割草機已推動樂動收入結構改變,但品牌推廣開支上升,收購能否降低拓市成本,仍待實際銷售驗證 李世達 花100萬歐元(881萬港元),買下一家有94年歷史的德國園林器械商,看來是一筆便宜交易。但對買方深圳樂動機器人股份有限公司(1236.HK)而言,取得股權只是開始:要讓這個老品牌幫自己的智能割草機打開歐洲市場,還得準備一筆資金先替它補血續命。 樂動機器人近日公告,擬透過新加坡全資附屬公司收購德國SABO-Maschinenfabrik GmbH全部股權,連同注資,總投入不超過600萬歐元。交易吸引之處,在於SABO遍布歐洲的1,400多家專業零售商,以及配套的售後服務與本地供應鏈。 2017年成立的樂動,主要研發、生產及銷售視覺感知產品、算法模組與智能機器人整機。機器要自行移動,首先須知道自己在哪裏、障礙物有多遠。樂動的傳感器及算法模組,便是協助設備感知環境、定位及導航的工具。 樂動原本向設備製造商出售感知產品,其後把技術用於旗下ANTHBOT智能割草機,由供應機器的「眼睛」,延伸至出售整機。割草機透過亞馬遜等第三方平台、品牌網站,以及授權店和零售店銷售。當時割草機均由第三方製造商組裝,樂動則投入產品研發與品牌經營。 這一步也改變了公司的經營要求,向企業供應零部件,重點在性能、價格與客戶導入;出售自有品牌整機,則要讓消費者認識產品,並建立維修及服務能力。產品能自行割草,不代表品牌能自行打開市場。 業績已顯示割草機業務的重要性。今年上半年,樂動收入按年增35.2%至5.23億元人民幣(下同),其中割草機收入增159.1%至2.01億元,佔比由20.1%升至38.4%。同期視覺感知產品收入由3.07億元微增至3.09億元。整機業務正帶動增長,原有業務則大致穩定。 買品牌 更買渠道 成立於1932年的SABO,製造及分銷汽油與電池驅動割草機、吹葉機等園林工具,服務住宅與商用市場。它的專業零售商網絡兼具產品分銷和售後服務功能,正是樂動希望加快建立的海外能力。 樂動在公告中表示,計劃借這套網絡導入智能割草機,並在研發、採購、製造及服務上形成協同。從業務邏輯看,這相當於用收購縮短自行拓展渠道的時間,同時嘗試以智能化產品替老品牌增加銷售機會。 不過,現有零售商數目只是渠道基礎,仍要看有多少門店願意引入新產品、能帶來多少訂單。樂動本來已有線下銷售,SABO的價值在於擴大覆蓋與服務能力;兩套網絡如何銜接,才是收購後的實際考驗。 根據公告中的未經審核財務資料,SABO去年收入為1,823.8萬歐元,較2024年的2,259.6萬歐元下跌約19.3%;但除稅後業績由虧損94.7萬歐元,轉為盈利114.2萬歐元。樂動將收入下滑歸因於產品創新及智能化不足,並指SABO的現有負債與營運現金流緊張,因此需要注資。協議要求樂動在簽約日提供150萬歐元流動資金,交割前再提供最多275萬歐元。意味買方須在取得全部股權前,先支持其營運。 樂動自身亦未盈利,今年上半年淨虧損由1,378萬元擴至4,210萬元,銷售及營銷費用增124.1%至8,100萬元,研發費用增48.5%至7,570萬元。割草機收入快速增加,同時伴隨更高推廣與研發投入,買入現成渠道能否改善投入產出,仍須觀察。 此外,交易也可能有政治變數。德國政府曾於10月7日以安全理由阻止中遠(COSCO)收購德國物流商Zippel。雖然產業性質不同,在當前地緣政治環境下,仍不能排除德國政府因安全考量介入或否決本案的可能。 收購公告翌日,樂動股價一度升20%,最終倒跌1.14%,收報26.1港元,較5月上市首日收市價低56.5%。從市銷率看,樂動約8.3倍,高於同樣布局智能割草機的九號公司(689009.SH)的1.2倍,顯示市場或許更看好樂動。割草機銷售快速增加,加上SABO的歐洲渠道,令其海外收入前景值得審慎看好;但自身尚未盈利,又須替標的補血,短期盈利壓力仍大,新增訂單能否轉化為利潤,將是支撐估值的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
醫療保健/生物技術 
百普賽斯二次遞表港交所 海外收入佔比超六成
作為已在A股上市的重組蛋白龍頭企業,百普賽斯在中國本土供應商中市佔率排名第一,但國際市場仍由海外頭部企業主導 重點: 2025年公司營收同比增長近三成,但淨利率較2023年下降約7個百分點 公司資金儲備相對充足,仍擬通過港股融資支持海外擴張和產業鏈投資 莫莉 隨著全球創新藥研發需求持續增長,處於生物醫藥產業鏈上游的企業也在加快資本市場布局。近期,北京百普賽斯生物科技股份有限公司(301080.SZ)再次向港交所主板遞交上市申請,衝刺成為「A+H」兩地上市的生物醫藥企業,百普賽斯此次IPO由招商證券國際擔任獨家保薦人。 百普賽斯成立於2010年,是一家位於生物醫藥產業鏈上游的生命科學工具企業,主要從事重組蛋白、抗體及分析檢測試劑盒等生物試劑的研發、生產及銷售。百普賽斯的客戶主要是生物制藥企業及科研機構,產品和技術服務可應用於腫瘤、自身免疫性疾病、傳染病等治療領域,並支持抗體藥物、細胞與基因治療、疫苗及抗體藥物偶聯物(ADC)等創新療法的開發。 招股書引述的報告顯示,以2025年收入計算,百普賽斯在全球重組蛋白供應商中排名第三,在中國本土供應商中排名第一。但國際市場仍由海外頭部企業主導,全球前兩大供應商合計佔據33%的市場份額,百普賽斯在全球市場份額約為2.7%。 重組蛋白是通過基因工程技術生產的蛋白質,是藥物研發過程中重要的實驗材料。近年來,隨著抗體藥物、細胞與基因治療以及AI輔助藥物研發的發展,相關生物試劑需求持續增長。全球重組蛋白試劑市場規模預計將由2025年的35億美元增長至2032年的86億美元,中國市場同期則將由4億美元增長至13億美元,預計年復合增長率為17.0%。 在行業需求增長的背景下,百普賽斯近年來營業收入保持較快增長。招股書顯示,2023年至2025年,公司營業收入分別為5.44億元、6.45億元和8.38億元;同期淨利潤分別為1.48億元、1.20億元和1.65億元。雖然2024年盈利一度同比下滑,但2025年已恢復增長。2026年前七個月,百普賽斯實現營業收入6.06億元,同比增長31.1%;淨利潤約1.23億元,同比增長36.7%。 由於重組蛋白等產品具有較高技術門檻,客戶對產品質量及批次穩定性要求嚴格,百普賽斯的毛利率長期處於較高水平。2023年至2025年,公司毛利率分別為84.3%、84.8%和83.5%,2026年前七個月亦保持在83.1%。 布局產業鏈投資 儘管百普賽斯的毛利率連續多年超過80%,但其盈利能力仍受到經營費用增加的影響。2023年至2025年,公司淨利潤率由27.1%下降至19.7%,2026年前七個月回升至20.3%。淨利潤率的波動與公司研發、銷售及管理費用持續增加有關,2023年至2025年,百普賽斯研發費用由1.25億元增至1.84億元,銷售費用則由1.68億元增至2.49億元,費用增長一定程度上抵消了收入擴張帶來的盈利增量。 值得注意的是,百普賽斯並不缺乏資金儲備。2021年登陸A股時,公司首次公開發行募集資金總額約22.5億元。截至2026年7月底,公司持有現金、定期存款及各類金融資產合計約17.64億元,淨資產約26.90億元,資產負債率僅3.9%。在資金相對充裕的情況下,公司此次赴港上市更多著眼於拓展國際資本市場、提升全球品牌影響力,並為自動化實驗室建設、海外銷售網絡擴張及戰略收購提供資金支持。 當前,海外市場是百普賽斯未來擴張的另一重點。2026年前七個月,公司境外收入佔比達到60.8%,其中美國市場貢獻38.2%的總收入。不過,由於業務高度依賴海外市場,中美貿易政策變化可能影響其經營。 除了自主研發,百普賽斯還試圖通過股權投資拓展產業鏈佈局。9月9日,公司宣佈以自有資金認繳出資1.5億元,與專業投資機構共同設立蘇州蘇高新融晟百普創業投資合伙企業,佔基金30%的份額。該基金初始認繳規模為5億元,重點投資生命科學工具與服務、生物醫藥、醫療器械及生物製造等領域的未上市企業。 近期,百普賽斯的A股股價波動明顯。截至10月19日收盤,公司股價報96.42元,較9月30日的141.07元下跌約31.6%。從估值來看,百普賽斯的A股市盈率明顯高於部分港股生物醫藥研發及生產服務企業,其市盈率約90倍,而港股藥明生物(2269.HK)的市盈率約36倍。儘管百普賽斯具有較高毛利率及持續盈利能力,但其目前的估值已包含較高的增長預期。未來公司的國際化佈局和產業鏈投資能否轉化為持續利潤增長,將是投資者關注的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
納斯達克加速清理可疑中概股 石榴雲醫面臨除牌
納斯達克近兩年積極推動可疑中概股除牌,石榴雲醫成為最新目標 重點: 石榴雲醫表示,納斯達克已通知公司,其股票可能很快因快速除牌程序而被暫停交易 該公司約一年前在美國上市、募資2,000萬美元以來,股價已下跌99% 陽歌 上市鐘聲猶在耳,退場警鐘已響起。 這可能很快成為石榴雲醫有限公司(POM.US)的寫照。該公司成為納斯達克清理中國微型股行動中最新一家被盯上的企業。這項行動去年展開,至今已針對約12家中國公司。 這些股票大多有著相似的「拉高出貨」經歷。這些公司在納斯達克上市時規模相對較大,市值往往達1億美元或以上。但上市後不久,股價便大幅下跌,許多在短短數周甚至數日內便跌去九成或以上,令缺乏經驗的散戶蒙受巨額損失。 這批中國公司從美國投資者手中騙取數百萬美元,美中兩國因應對不力而受到批評;如今,兩國都已採取措施,阻止更多類似企業赴美上市。但對於已上市的數十家公司,納斯達克終究有責任將它們清除出市場。這些公司上市時估值虛高,股價其後卻一路暴跌,淪為仙股。 納斯達克此次清理行動最新採用的工具,是其於2024年10月推出的一項新規,旨在加快這些市值急速縮水公司的除牌程序。石榴雲醫在上周六的公告中引用了這項規定,稱納斯達克已通知公司,其股票最早可能於10月15日被暫停交易。 一般而言,納斯達克要求所有上市公司的股價維持在1美元以上。若股價連續30個交易日低於這一水平,公司便會被視為未符合規定,並有180天時間讓股價回升至1美元以上。多數公司通常會透過股份合併來達到這個目標。 但根據這項兩年前推出的新規,若公司股價連續30個交易日低於1美元,而且過去一年內已進行過股份合併,就不能享有180天寬限期來恢復合規。數碼健康公司石榴雲醫正是這種情況。該公司今年6月進行18合1股份合併,試圖讓股價重回1美元以上。 但合併股份後,股價仍持續下跌,上周四收報約0.71美元,公司市值僅660萬美元。石榴雲醫在上周六的公告中表示,若不提出上訴,股票將於本周四暫停交易。該股上周四仍有交易,意味公司可能已在10月13日的期限前提出所需上訴。 不過,納斯達克已顯示,對於市值急速縮水、似乎無法為投資者帶來價值的公司,會迅速採取行動暫停其股票交易。自兩年前推出新規以來,納斯達克已對約12家與石榴雲醫情況相似的公司採取類似措施,其中幾家公司已被暫停交易,包括去年5月遭停牌的百家雲,以及去年12月遭停牌的明珠貨運。 市值不斷縮水 石榴雲醫相當符合這類公司的典型特徵。該公司約一年前上市,每股美國存託股份(ADS)發售價為4美元,集資約2,000萬美元,上市時估值近5億美元。股價最初曾升逾5美元,直至去年12月某一天,在原因不明的情況下,從前一日收市的5.42美元突然暴跌至0.50美元。 此後,股價一路下跌。若沒有6月進行的18合1股份合併,該股目前的價格約為0.0394美元,較首次公開募股(IPO)發行價低約99%。公司的財務表現稱不上亮眼,但顯示其業務規模不小。根據最新財報,今年上半年收入由去年同期的1.74億元人民幣(下同)增至1.85億元。同期,公司虧損則由2,000萬元擴大至2.38億元,主要由於營運開支大幅增加。 這樣的業績或許稱不上出色,但股價早在公司公布最新業績前便已大跌。因此,股價下滑可能另有原因,不少觀察人士或會猜測,石榴雲醫是典型的「拉高出貨」操縱案例:股價被人為推高時,少數內部人士從中獲利。 除了加快除牌程序,納斯達克去年也推出新規,試圖從源頭阻止更多石榴雲醫這類公司上市。根據新規,中國公司新上市時必須至少集資2,500萬美元,並維持至少500萬美元的公眾持股市值。石榴雲醫目前的公眾持股市值幾乎肯定低於這一門檻,納斯達克也可能據此將其列為除牌目標。 美國政界人士也正把矛頭指向這些上市案的保薦機構,通常是規模較小的投資銀行,以阻止類似公司上市。今年3月,國會一個委員會向三家此類承銷商發信,暗示若它們所保薦的公司日後被證實涉及「拉高出貨」,承銷商也可能被追究責任。 中國也正採取措施,阻止這類公司繼續赴美上市。這些可疑上市案最終會損害中國的聲譽。負責審批中國企業境外上市的中國證券監督管理委員會(CSRC),今年截至目前只在4月批准大搜車(DSC.US)赴納斯達克上市。該公司為二手車業提供軟件及交易服務,並於6月完成上市,集資5,100萬美元。但其股價此後一路下跌,目前較IPO發行價低73%。 如果石榴雲醫最終被逐出華爾街,目前看來可能性相當高,我們不認為會有太多人惋惜。該股每日成交量很少超過10萬股,按最新股價計算,每日成交額不到7.1萬美元。這場整頓行動中損失最大的,將是這些公司及仙股交易者。與此同時,納斯達克終於更積極地清理這批公司,值得肯定。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
恒瑞創新藥出海再獲進展 多重利好下股價仍承壓
恒瑞醫藥自主研發的氟唑帕利膠囊上市許可申請獲歐洲藥品管理局受理,疊加近期與諾和諾德簽署的26億美元潛在授權交易,出海進程持續推進 重點: 氟唑帕利進入歐盟上市審評程序,但距離正式獲批及商業化銷售仍有不確定性 上半年整體營收和扣非淨利潤下滑,研發投入持續增長,成為影響公司業績表現的重要因素 莫莉 在創新藥研發與國際化接連取得新進展之際,中國創新藥龍頭江蘇恒瑞醫藥股份有限公司(600276.SH; 1276.HK)的股價卻未能同步上漲。10月8日,恒瑞醫藥公告稱,公司自主研發的氟唑帕利膠囊上市許可申請正式獲得歐洲藥品管理局(EMA)受理,這是恒瑞第二款向歐盟遞交上市申請的自主研發創新藥。不過,消息公布後,公司股價仍然承壓,A股及H股在10月8日、9日連續兩個交易日下跌。 截至10月9日收盤,恒瑞醫藥H股報48港元,當日下跌0.91%。事實上,自今年5月以來,公司H股整體呈現震蕩下行走勢。5月12日,恒瑞H股曾在盤中觸及76.75港元的高位,與之相比,目前股價已經回落約37.5%。儘管近期恆瑞醫藥在新藥研發、海外授權及股份回購等方面持續釋放積極消息,但尚未推動股價持續回升。 氟唑帕利是一款通過阻斷癌細胞DNA損傷修復發揮抗腫瘤作用的PARP抑制劑,於2020年12月在中國獲批上市,是中國首個獲批的自主研發PARP抑制劑。不過,歐美PARP抑制劑市場競爭已較為成熟,阿斯利康與默沙東合作開發的奧拉帕利、葛蘭素史克旗下的尼拉帕利等產品均已上市。根據恒瑞公告援引的EvaluatePharma數據,2025年全球已上市同類產品銷售額合計約45.60億美元。值得注意的是,EMA受理上市申請僅意味著氟唑帕利正式進入監管審評階段,後續能否獲批以及進入歐洲市場後的商業化表現,目前仍存在不確定性。 近期,恒瑞醫藥還與全球減重藥巨頭諾和諾德達成了一筆大型授權交易。9月29日,恒瑞宣布,將自主研發的GLP-1/GIP雙受體激動劑HRS-1596在大中華地區以外的全球開發、生產及商業化權益獨家授權給諾和諾德。根據協議,恒瑞可獲得3億美元首付款,以及最高23億美元的開發、註冊和商業化里程碑付款,並有資格獲得產品未來銷售提成。 HRS-1596是一款有望實現每周一次口服給藥的代謝疾病候選藥物,目前已在中國獲准開展Ⅰ期臨床試驗。相比現有部分需要每日服用的口服減重藥,每周一次的給藥方式有望減少用藥頻次,改善患者用藥便利性。不過,該藥仍處於早期臨床開發階段,後續有效性、安全性及商業化前景尚需進一步驗證。 扣非淨利潤出現下滑 儘管創新藥研發與國際化進展不斷,恒瑞現有業務的增長速度尚未完全反映這些利好。2026年半年報顯示,恒瑞醫藥上半年實現營業收入154.56億元,同比下降1.94%;歸母淨利潤44.65億元,同比微增0.34%;扣除非經常性損益後的淨利潤37.30億元,同比下降12.71%。 從產品銷售來看,公司上半年實現藥品銷售收入139.48億元,同比增長1.87%,其中創新藥銷售收入88.09億元,同比增長16.38%,佔藥品銷售收入的63.16%。這意味著,儘管創新藥已經成為恒瑞最主要的收入來源,但傳統仿制藥業務的調整仍在拖累整體藥品銷售增速。上半年,公司仿制藥銷售收入51.39億元,同比下降16.07%,一定程度上抵消了創新藥的增長貢獻。此外,今年上半年恒瑞確認的對外許可合作收入14.22億元,低於去年同期的19.91億元。 另一方面,恒瑞仍處於較高強度的研發投入週期。2026年上半年,公司研發投入達到46.05億元,同比增長18.96%,相當於同期營業收入的近三成。持續投入有助於擴充創新藥管線,但新產品從研發、審批到貢獻商業化收入通常需要數年,對公司短期利潤增長形成一定壓力。 從資本市場角度來看,隨著創新藥銷售佔比不斷提高、海外授權交易規模擴大,恒瑞的估值邏輯正逐步由傳統制藥企業向創新藥企業轉變。當大型授權交易、新藥申報及臨床進展逐漸成為市場預期的一部分,單一利好消息對股價的刺激作用也可能減弱。 當前恒瑞的市盈率約為36倍,而另一間創新藥企業百濟神州(688235.SH; 06160.HK; ONC.US)的市盈率已高達63倍,其自主研發的BTK抑制劑澤布替尼上半年銷售額達到161.27億元。相比之下,恒瑞雖然擁有更豐富的國內商業化產品組合,並在海外授權合作方面接連取得進展,但創新藥產品在歐美市場的直接銷售仍處於拓展階段。對恒瑞而言,在傳統業務增長放緩、扣非淨利潤承壓的背景下,海外授權收入能否轉化為持續穩定的利潤,以及自主創新藥能否在歐美市場實現規模化銷售,仍是投資者關注的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
肺癌藥遭歐盟撤銷許可 翰森製藥出海底氣何在?
阿美替尼被撤銷歐盟上市許可,核心爭議來自申報過程中引用了處於數據保護期的泰瑞沙臨床數據,並非藥物安全性或療效出現問題 重點: 阿美替尼可以重新申報歐盟上市,但阿美替尼何時能夠再次進入歐盟市場,目前尚沒有確定時間表 翰森製藥國內創新藥收入仍保持兩位數增長,ADC、減重藥及對外授權形成新的估值支撐 莫莉 一款獲歐盟批准僅七個多月的中國原研抗癌藥,突然失去了上市資格。9月27日,翰森製藥集團有限公司(3692.HK)公告稱,歐盟委員會衛生和食品安全總司於9月25日發布實施決定,撤銷甲磺酸阿美替尼片(Aumseqa)的歐盟上市許可。阿美替尼今年2月才正式獲得歐洲藥品管理局(EMA)批准,是首個在歐盟獲批上市的中國原研EGFR-TKI藥物。 與通常因臨床失敗、安全風險而撤市不同,阿美替尼此次失去批件,爭議集中在申報程序。這起爭議源於阿斯利康針對歐盟委員會提起的一宗訴訟,阿斯利康指出,翰森製藥於2022年向EMA申報阿美替尼時,在申請資料中引用了部分阿斯利康旗下泰瑞沙的臨床研究結果作為背景資料,但泰瑞沙當時仍處於歐盟數據保護期。阿美替尼與泰瑞沙均屬於第三代EGFR-TKI,在EGFR突變非小細胞肺癌市場是直接競爭對手。 翰森製藥強調,阿美替尼的申報資料包含完整、獨立產生的Ⅲ期臨床數據和歐洲藥代動力學橋接數據,泰瑞沙的資料只是用於背景參照。公司稱,歐盟委員會此次決定認定的問題屬於監管評估過程中的「程序問題」,並不涉及阿美替尼本身的質量、安全性、有效性或臨床價值。 按照翰森製藥目前的安排,公司將利用自身原始臨床數據重新向EMA提交新的上市申請。公司稱,EMA已經表示願意縮短標準評估時間表。不過,原有上市許可被撤銷後已經失效,新申請仍須重新經過監管審批,因此阿美替尼何時能夠再次進入歐盟市場,目前尚沒有確定時間表。此外,阿美替尼已取得的英國上市許可不受影響。 阿美替尼的主要市場仍在國內,是EGFR突變非小細胞肺癌靶向治療市場的重要競爭者。該藥於2020年首次在中國獲批上市,此後適應證不斷拓展,目前已覆蓋EGFR突變非小細胞肺癌患者的晚期二線治療、一線治療、術後輔助治療、局部晚期放化療後的鞏固治療,以及一線靶向藥聯合化療等多個治療階段。 隨著適應證範圍擴大,以及2021年3月開始執行醫保價格,阿美替尼的銷售額由2022年的超過20億元增至2025年的55.3億元,成為當年最暢銷的國產創新藥。同期,泰瑞沙的銷售額則一直維持在40億元左右。 業績增長較穩健 阿美替尼此次在歐盟遭遇監管波折,對翰森製藥整體業績的影響相對有限。1995年成立的翰森製藥已形成成熟的商業化體系,目前收入和利潤主要來自國內市場。2026年上半年,公司實現收入83.04億元,同比增長11.7%;期內利潤42.58億元,同比增長35.8%。創新藥收入達到70.92億元,同比增長15.4%,佔總收入的85.4%;其中抗腫瘤業務收入54.73億元,佔總收入約65.9%,阿美替尼則是該板塊的核心品種之一。 除了已經商業化的阿美替尼之外,翰森製藥還有多款後期在研產品進入上市兌現階段。其中,自主研發的B7-H3 ADC瑞康立伏妥塔單抗(HS-20093)進展較快,今年9月,其小細胞肺癌適應證上市申請已獲國家藥監局受理並納入優先審評。HS-20093用於骨肉瘤的Ⅲ期研究也已達到主要終點,相關上市申請於9月24日獲受理。2023年底,翰森製藥已將該產品中國內地及港澳台以外地區的開發、生產及商業化權益獨家授權給葛蘭素史克(GSK)。 代謝領域也成為翰森製藥的另一條重要的新產品線。公司自主研發的GLP-1/GIP雙受體激動劑Olatorepatide在針對中國超重或肥胖成人開展的Ⅲ期研究中,實現48周平均體重降幅最高達19.3%,其減重適應證上市申請已於今年6月獲受理。今年7月,翰森又將口服IL-23候選藥HS-20118的海外權益授權給Avere,獲得1.2億美元首付款及最高21.8億美元里程碑付款,以及後續產品銷售分成。 在多條創新藥管線逐步進入收穫期的同時,市場已經給翰森製藥一定的估值溢價。當前,翰森製藥的市盈率約為27倍,公司市值已超過2,000億港元,同樣主攻創新藥業務的中國生物製藥(1177.HK)的市盈率約37倍。此次阿美替尼歐盟上市許可被撤,短期並不會侵蝕公司現有利潤,更值得投資者關注的,是翰森能否迅速完成重新申報恢復歐盟上市資格,以證明其除了通過License-out借助跨國藥企出海之外,也具備獨立進入歐美成熟市場的註冊和商業化能力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
財經 
樂信跌入「仙股」區間 折射中國網貸業流動性收緊
網絡借貸撮合平台樂信的美國存託股連續30個交易日低於1美元,面臨可能被除牌的風險 重點: 樂信美國存託股連續30個交易日低於1美元,可能被納斯達克除牌 一宗備受矚目的醜聞引發流動性突然收緊,令行業陷入震盪;樂信的困境反映中國金融科技業正面臨更廣泛的調整 梁武仁 不久前,中國網絡借貸公司還是投資者寵兒,憑著高利潤率的商業模式,向數以百萬計急需信貸的消費者和企業提供小額貸款。如今,它們卻在為生存而戰。 最近成為新聞焦點的案例是樂信金融科技控股有限公司(LX.US)。該公司上周五表示收到納斯達克發出的不合規通知,原因是其美國存託股(ADS)連續30個營業日低於1美元。 樂信現有180天時間將股價升至1美元這個不太體面的門檻以上。低於這一水平的股票會被視為「仙股」,通常不受主流投資者青睞。若未能達標,納斯達克將發出正式除牌通知;不過,樂信可以提出上訴,或申請第二個180天寬限期。如果這些辦法都不奏效,其股票將正式除牌,轉至場外交易市場(OTC)買賣。 樂信面臨上述後果,是因為其股價單是今年以來便已下跌80%,降至歷史低位,市值也跌至具有象徵意義的1億美元關口。樂信的持續困境並非個別事件,而是整個行業正面臨更廣泛調整的縮影;一宗備受矚目的醜聞後,行業流動性突然收緊,至今仍受衝擊。即使在此之前,樂信及同業已難以在疲弱的經濟環境中拓展業務,同時還要面對日益收緊的監管審查,以防金融體系受到不審慎放貸的衝擊。 最近令網絡借貸業界震動的風波,涉及宜人智科(YRD.US)及其母公司宜信。宜信創辦人唐寧近期在旗下理財產品出現停止贖回及延遲兌付後,被警方拘留。這些產品本質上是表外信貸工具,旨在將投資者資金導向房地產開發商等高風險借款人,繞過監管嚴格的正規銀行體系。 宜人智科表示,問題理財產品並未影響公司營運,儘管唐寧是公司的董事長兼行政總裁。投資者仍大舉拋售其股票,令股價今年以來下跌80%,也跌入仙股區間。 這宗事件值得關注,因為宜信曾被視為中國點對點(P2P)借貸的先驅,在該行業於2010年代中期迅速發展至高峰時備受矚目。宜信由盛轉衰,凸顯即使是大型企業,也可能因失誤迅速陷入困境。 過去10年間,中國監管部門逐步整頓P2P借貸業,迫使平台營運商轉型為助貸平台及理財產品提供者。然而,儘管商業模式已經改變,底層的信貸風險依然存在,宜信事件清楚展現了這一點。 宜信的困境在業界引發震盪,促使機構資金合作方突然收緊對樂信等網絡平台的貸款資金供應。受此影響,樂信第二季度貸款促成量減少,總收入按年下跌約11%至31.9億元人民幣(下同)。隨著貸款損失撥備大幅增加,公司淨利潤也暴跌近80%至1.01億元;截至6月底,逾期90天比率由一年前的3.1%急升至3.6%。 更不利的是,管理層警告,隨著貸款規模持續下滑,公司第三季度將錄得淨虧損。財務壓力日益加重之際,樂信已暫停回購股份,並透過裁員節省現金。 流動性衝擊 流動性衝擊也波及樂信的競爭對手。其中,奇富科技(QFIN.US)第二季度淨利潤按年下跌77%,收入則減少近三分之一。 即使在宜信風波發生之前,消費信貸公司在中國拓展業務也已愈來愈困難,原因是中國經濟持續疲弱,監管部門推出的政策亦傾向支持國有銀行。 因此,樂信已拓展至印尼、泰國和菲律賓,提供本地化的先買後付(BNPL)服務及消費信貸產品。這是中國企業赴海外尋求增長時熟悉的策略。對樂信及同業而言,東南亞的人口結構具吸引力:當地人口年輕、熟悉數碼科技,且有大量銀行服務覆蓋不足的消費者,與10年前的中國相似。 信也科技(FINV.US)已從國際擴張中獲得可觀收益。其海外收入主要來自印尼、菲律賓和澳洲,第二季度按年增長約18%,佔總收入的比重由一年前的22%升至27%。 然而,進軍海外也帶來營運挑戰。首先,樂信及同業需要與當地銀行建立合作關係;各個市場的消費者信用資料在品質和可取得程度上各不相同,令風險管理更加困難。各地監管規定也有差異,根基穩固的市場老牌企業不會輕易讓出地盤。這些因素意味著,企業難以直接照搬本土商業模式。樂信數年前已開始拓展海外市場,但國際業務收入仍微不足道。 就目前情況而言,樂信要在6個月內扭轉頹勢、重新贏得投資者青睞,並恢復上市合規,似乎難度很大。作為最後手段,公司可以透過反向拆股推高股價,這是處於類似困境的公司常見做法。但納斯達克正堵上長期處於仙股區間的公司常用這種手段規避規則的漏洞。根據去年年初生效的一項規則,若公司在反向拆股後12個月內股價再次跌破1美元,便不再享有第二個180天寬限期,並會立即面臨除牌。 為避免落入除牌陷阱,樂信可以進行幅度較大的反向拆股,例如將20股或30股合併為1股,藉此把股價推升至遠高於10美元的水平。然而,只要營運挑戰持續存在,這類股本操作仍無法減輕公司股價的壓力。 如果網絡助貸平台持續面臨流動性緊縮,真正的問題或許是哪些公司會步樂信後塵、跌入仙股區間,而非樂信能否恢復合規並保住上市地位。奇富科技和信也科技等公司的股價目前較高,市盈率也高於樂信的1.6倍。但它們的股價距離1美元關口也不算太遠,若繼續下跌,同樣可能收到各自的不合規通知。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
繞過東南亞紅海 OPay憑尼日利亞支付業務硬闖華爾街
總部位於新加坡的數字支付公司OPay已申請在紐約上市,其在尼日利亞的數字支付服務盈利可觀 重點: OPay已提交赴美IPO申請。此前,公司在尼日利亞建立領先的數字支付服務,主要面向難以使用銀行服務的人群 這家新加坡公司的策略有別於區內同業,後者通常選擇競爭激烈的東南亞市場拓展版圖 陽歌 一家與中國淵源深厚、並在非洲建立起盈利業務據點的亞洲金融科技公司並不多見,足以引人注目。OPay Ltd.正是憑藉這一點向美國投資者推介自己,並提交規模可觀的IPO申請。 亞洲企業,尤其是與中國有淵源的公司,跨境尋找增長機會時,往往沿著一條熟悉的路徑進入東南亞。印尼、越南和泰國與中國貿易往來密切,當地華人社群規模龐大,數字經濟也迅速發展,加上地理位置相近,這些優勢通常主導企業的擴張策略。 自創立以來,OPay便沒有沿用這套地理擴張路線。這使公司對投資者而言顯得與眾不同,或也更具吸引力。媒體報道稱,公司正尋求在紐約上市,集資額可能高達5億美元。 這家總部位於新加坡的數字支付公司上周首次公開提交美國IPO申請,越過競爭激烈的東南亞近鄰市場,轉而進軍遙遠的非洲市場。對評估OPay前景的投資者而言,公司的核心投資論點不只是另一家新興市場金融科技公司,而是押注於更遙遠、銀行服務覆蓋不足的前沿市場;這些市場目前的發展水平,比中國和東南亞等市場落後10至20年。 這套策略帶來豐厚回報。OPay已成為非洲人口最多國家尼日利亞的重要金融科技業者。截至2026年7月,按日活躍用戶計,其應用程式在尼日利亞所有類別的數字金融平台中使用率排名第二。尼日利亞目前佔OPay總收入近九成,其餘收入來自埃及、巴基斯坦和印尼。 對OPay而言,從新加坡這個大本營向外擴張,東南亞似乎是理所當然的第一站。但許多企業也有相同想法,令當地成為競爭激烈、資金密集的戰場。 OPay獨特的地域布局,源自公司的創立背景。其前身可追溯至2017年,當時,挪威瀏覽器公司Opera在中國億萬富豪企業家、崑崙萬維創辦人周亞輝的主導下收購PayCom Nigeria,之後更名並於2018年推出OPay。 OPay沒有轉向東南亞,而是利用Opera原有的龐大非洲手機瀏覽器用戶基礎。當地傳統銀行基礎設施薄弱,許多金融交易仍以現金進行。OPay在尼日利亞採取積極的多服務超級App策略,除手機支付外,也經營摩托車叫車、外賣和小額貸款業務。然而,監管障礙及其他營運現實迫使OPay撤出交通和外賣相關業務,專注發展金融服務,監管障礙包括2020年商業摩托車載客禁令。 OPay將資源轉向實體支付網絡和個人轉帳服務,成為西非領先的金融服務入口,並為拓展埃及和巴基斯坦等其他前沿市場奠定基礎。 OPay在尼日利亞穩固的市場地位正轉化為財務回報。根據申請文件,公司去年收入增逾一倍至5.363億美元,總交易額則激增115%。增長勢頭延續至2026年上半年,收入已達4.67億美元,按年增長137%,相當於2025年全年收入的逾八成。 代理銀行業務 關鍵是,OPay已將高速增長轉化為淨利潤。公司2024年錄得5,100萬美元淨虧損,2025年轉為淨利潤7,250萬美元。今年上半年淨利潤超過9,000萬美元,是去年同期2,170萬美元的四倍多。 公司藉由積極擴大「代理銀行」網絡實現盈利。在尼日利亞這類以現金交易為主的國家,傳統銀行分行和ATM往往相距甚遠,還常見排隊時間長或設備頻繁故障等問題,代理銀行則提供另一套類似小型銀行分行的服務網絡。 金融科技公司無須興建成本高昂的實體分行,而是為一般商店店主、街角小亭經營者和藥房業者配備便攜式銷售點(POS)刷卡終端。這些當地商戶稱為「代理商」,實際上就像由人操作的ATM:客戶把現金交給代理商,便可即時將數字資金存入手機錢包;也可把數字資金轉至代理商帳戶,再從收銀處領取現金。 這種模式把交通便利的當地商店變成現金存取據點,解決了將實體紙鈔轉為數字資金的關鍵「最後一哩」問題。數以百萬計難以取得傳統銀行服務的民眾,因此無須前往銀行或使用ATM,也能參與網上經濟。 截至2026年6月底,OPay活躍POS終端網絡增長約43%至80萬台,當中包括類似ATM的服務亭及商戶支付終端;2024年底時的數量為約56萬台。 OPay透過代理銀行基礎設施收取服務費,將實體現金流轉轉化為持續收入。代理網絡業務的利潤率相對較低,毛利率為20%至25%。這個水平不算太差,但也稱不上理想。 代理銀行模式的真正價值,在於為OPay帶來龐大的客戶群,當中有人可能進一步使用貸款等利潤率較高的產品。自營貸款收入及合作銀行支付的貸款撮合費,毛利率均超過70%,合計約佔公司收入一半。 儘管OPay的故事發生在非洲,其企業基因無疑帶有中國色彩。除了董事長具有中國背景,公司管理層也包括來自電商巨頭阿里巴巴旗下金融企業螞蟻集團的前高層。OPay沒有照搬一套標準化產品,而是借鑑中國超級App的發展模式,並參考螞蟻集團旗下廣受歡迎的支付寶,針對尼日利亞的特定痛點調整服務。 雖然OPay具有一些中國背景,公司也強調自身與中國市場沒有財務聯繫,並表示相信赴美上市無須取得中國證券監督管理機構批准。OPay選擇以新加坡為基地,也反映愈來愈多中國金融科技企業家避開監管嚴格的本土市場,轉往監管較寬鬆的地區尋找發展機會。 據報道,OPay計劃集資5億美元,按此推算,公司市值約為40億美元。以2026年淨利潤年化計算,其估值超過20倍,與拉丁美洲數字銀行巨頭Nu Holdings(NU.US)大致相若,後者同樣專注新興市場的信貸和支付業務。…
加密貨幣再陷低潮 嘉楠科技兩頭受壓
加密貨幣挖礦機製造商嘉楠科技第二季收入大幅下滑、淨虧損急劇擴大,產品銷售與挖礦收入雙雙大跌 重點: 嘉楠科技第二季產品銷售收入大跌逾80%,挖礦收入亦下降37% 公司繼續累積加密貨幣,但持有資產價值下降,同時透過將自家礦機投入挖礦業務,以消化未售出的庫存 梁武仁 加密貨幣價格大起大落,令業內企業的生意往往不是大旺,就是陷入低谷。自去年秋季開始的新一輪市場急挫,令礦機製造商嘉楠科技(CAN.US)深陷低潮,只能等待下一輪行情回升。 近一年前加密貨幣價格開始下跌時,不少市場參與者急忙退場,但嘉楠科技卻選擇了完全相反的方向。 公司2021年開始經營自營挖礦業務,把業務由原有礦機製造進一步擴展。根據公司上周公布的第二季業績,截至6月底,公司已累積1,915.5枚比特幣,按年增加約29%;另持有3,951.7枚以太幣,與一年前大致持平。不過,隨著加密貨幣價格下跌,公司挖礦所得數字資產按獲得時市值確認的收入按年下降37%,至1,770萬美元。 在這種市況下囤積虛擬貨幣,反而令嘉楠科技陷入兩難。加密貨幣行情低迷時,未售出的Avalon礦機庫存增加;與此同時,公司持有的比特幣和以太幣價值下跌,產生未實現虧損並侵蝕盈利。當然,挖礦收入亦受到衝擊,因為如今挖出的同等數量比特幣和以太幣,價值只及一年前的一小部分。 由於挖礦成本高於加密貨幣本身的價值,許多礦工退出市場,嘉楠科技第二季產品銷售收入按年大跌逾80%,至1,360萬美元。連同挖礦收入計算,公司季度總收入大跌逾三分之二,至3,190萬美元。作為對比,在過往加密貨幣牛市期間,產品銷售通常佔嘉楠科技收入的大部分;但到第二季,這項業務佔總收入已不足一半。 除收入大幅收縮外,嘉楠科技還錄得大額存貨減值,以及加密貨幣持倉的公允價值虧損。結果,公司第二季淨虧損接近1億美元,較一年前的1,100萬美元大幅擴大。 公司的流動資金相當有限,截至6月底現金不足7,000萬美元。與此同時,嘉楠科技仍在進行股份回購計劃,承諾在今年底前斥資3,000萬美元回購股份。對一家經營活動現金產生能力承壓的公司而言,這並非小數目。為填補資金缺口,嘉楠科技上月出售了部分加密資產。 庫存難題 如今加密貨幣礦工面對的成本很容易超過收入,經營壓力沉重。當挖礦經濟效益轉差,硬件製造商便要為賣不出去的庫存計提巨額減值。對嘉楠科技而言,一台Avalon 16系列礦機只要滯留倉庫未能售出,其公平市值便會下跌,迫使公司直接在資產負債表上作出減值。 庫存成本是嘉楠科技這類製造商無法避免的現實,但仍有管理空間。嘉楠科技正把部分未售出的產品投入自營挖礦業務,以控制庫存水平。這樣一來,公司可以把閒置礦機轉化為實際運作的算力,而不是直接計提減值或大幅折價出售。此舉可讓嘉楠科技繼續產生收入,若持有的加密資產其後升值,也可能帶來財務收益。 但在今次這類加密貨幣低潮中,嘉楠科技仍無法阻止收入下滑。在宏觀經濟環境改善及機構需求回升的共同推動下,加密貨幣在夏末出現強勁反彈,但嘉楠科技的前景依然相當黯淡。管理層表示,預計公司第三季收入僅為1,100萬至1,500萬美元,其中很大部分可能來自挖礦業務,因為全行業庫存過剩持續打擊其礦機銷售。 「展望第三季,儘管比特幣價格在8月底有所回升,但礦工採購仍然謹慎,行業庫存仍有待消化,」首席執行官張楠賡在公司業績電話會議上表示。「部分競爭對手採取了更進取的定價策略,以加快資金回籠。我們預計第三季礦機銷量及平均售價仍將承受壓力。」 在挖礦業務方面,雖然數字資產價格上升會提高每枚所挖貨幣的價值,但單靠價格上漲並不足以推高嘉楠科技這項業務的收入。原因是當市場價格上升,全球其他礦工也會啟動更多礦機,而新增貨幣供應量固定,令嘉楠科技每天實際挖得的貨幣數量減少。換言之,公司挖礦產量可能下降,抵銷加密貨幣價格上升帶來的好處。 不出所料,嘉楠科技公布第二季業績後股價急挫,三個交易日累跌約14%。公司目前市銷率(P/S)僅0.3倍,遠低於規模較小的競爭對手億邦國際(EBON.US)的1.94倍。億邦國際除核心硬件製造業務外,同樣經營自營加密貨幣挖礦業務。 目前,只要外部客戶需求持續疲弱,嘉楠科技仍可把自己未售出的礦機轉入自營挖礦業務,用來生產自己的虛擬貨幣。但這種內部消化庫存的做法並非真正可行的長期商業模式。在下一輪加密貨幣牛市到來之前,公司仍將處於進退兩難的境地。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
金融科技寒冬加劇 奇富科技業績急凍
兩宗重大行業醜聞引發資金緊縮,迫使金融科技助貸服務商奇富科技收縮業務,第二季利潤大幅下滑 重點: 隨著新增貸款撮合規模收縮,奇富科技第二季淨收入按年下降32%,淨利潤更大跌77% 行業在5月和6月接連爆出醜聞後,銀行正減少向奇富科技等網絡助貸平台提供資金 梁武仁 過去六、七年來,中國民營金融科技貸款機構及助貸平台的日子並不好過,期間監管審查日益嚴格,壓力幾乎從未間斷。然而,就在許多業者似乎逐漸適應之際,這個行業很快便發現,情況還可以變得更糟。 前稱「360數科」的奇富科技股份有限公司(QFIN.US;3660.HK)公布最新財務業績,再次反映這個快速萎縮的行業所面臨的困境。這些企業大多在銀行與借款人之間提供助貸服務,面對的挑戰來自多個方面。今年發生兩宗備受關注的醜聞後,銀行開始減少向它們提供資金,令業者面臨流動性緊縮。與此同時,它們所熟悉的監管壓力仍在不斷加大。 根據奇富科技上周披露的數據,公司第二季收入按年下降32%、按季減少9%,至35.7億元(4.91億美元)。淨利潤所受衝擊更大,按年急挫77%、按季下降54%,至4.01億元,主要受到貸款發放規模縮減、利差收窄,以及約5億元一次性稅務相關支出的拖累。 奇富科技及其同業最新一輪業務下滑,源於今年行業信譽接連遭受兩次打擊。第一次發生在5月,主要業者宜信旗下Heritvest子公司發行、規模達300億元的固定收益理財產品暫停支付本金及利息,引發危機。這宗醜聞促使監管部門立即對影子銀行渠道及非銀行信貸助貸機構展開全面排查。中國經濟持續疲弱,也令貸款機構難以在不承擔更大風險的情況下推動貸款增長。 宜信醜聞發生後,監管部門通過跨部門審查及強制清退影子銀行理財產品加強整頓。這促使規避風險的商業銀行預先收緊授信額度,並要求網絡助貸平台提供更多付款擔保及保證金。這種雙重壓力從兩方面擠壓奇富科技。首先,公司被迫大幅壓縮利潤空間,以留住陷入恐慌的銀行合作夥伴;其次,公司不得不縮減整體貸款撮合及發放規模。 雪上加霜的是,6月下旬,主要面向次級消費貸款客群的小型網絡助貸平台桔子數科,被發現將用戶的貸款還款轉入非法資金池,令合作銀行無法收回款項,並暴露出近300億元不良資產。事件促使商業銀行進一步縮減與助貸平台的合作,令包括奇富科技在內的所有業者再受打擊。 奇富科技首席執行官吳海生在業績電話會議上指出,6月下旬的流動性衝擊迫使公司採取大幅度措施。公司第二季大削獲客支出,導致貸款撮合及發放總額按年縮減四分之一。因此,截至6月底,其未償還貸款餘額較一年前減少約23%。 「第二季,我們應對了充滿挑戰的市場環境,期間行業持續收縮、監管進一步收緊,並在6月下旬突然遭遇波及全行業的流動性衝擊,」他表示。「展望未來,我們預計行業調整將會持續,資金狀況及風險管理可能繼續承受壓力。為此,我們將以更加審慎的態度處理增長、風險及資本配置,以保持公司穿越周期的韌性。」 金融科技寒冬 這種黯淡前景也反映在奇富科技的業績指引上。公司預計,第三季非公認會計準則淨利潤將按年最多下跌73%,至3.6億元,並削減了半年度股息。 競爭對手樂信(LX.US)同樣全面受到流動性衝擊。公司本周公布的第二季業績,顯示其近期復蘇勢頭遭遇嚴重逆轉。季度營業收入按年下降11%至31.9億元,淨利潤則大跌80%至1.01億元。與奇富科技一樣,樂信的未償還貸款餘額有所縮減,並取消半年度股息。更糟的是,樂信警告,預計第三季將陷入虧損。 除了受到融資環境突然惡化的嚴重衝擊,奇富科技還要繼續應對疲弱的宏觀經濟環境,後者導致更多借款人違約。截至6月底,公司逾期90天或以上的貸款比率較一年前上升86個基點,至2.83%。公司亦將應收貸款撥備增加20%。 不出所料,奇富科技公布第二季業績後股價暴跌,三天內市值蒸發近四分之一。目前其市盈率僅為2倍,處於極低水平。同業同樣承受壓力,樂信公布最新業績後的兩個交易日內股價下跌四分之一,市盈率更低至0.72倍。 就目前情況而言,沒有投資者會將這些低估值倍數視為趁低吸納的機會。相反,如此低的估值反映市場深度懷疑,中國網絡助貸平台能否應對當前多方面的壓力並全身而退。隨著合作銀行收緊資金供應、信貸風險上升及監管部門加強管控,平台營運商實際上別無選擇,只能收縮業務。 奇富科技可以嘗試通過為國有背景機構發展低風險科技服務,重建業務。然而,這個領域的競爭已相當激烈,因為大型銀行也在發展自身的數字化能力。 奇富科技及其同業如今理應已經習慣這種寒冷環境,因此這股最新寒流並非它們從未經歷過的情況。然而,眼下仍看不到春回解凍的跡象,這些企業將繼續受苦。更何況,另一宗醜聞或新一輪監管收緊隨時可能出現,令當前徹骨的寒冬變得更加嚴酷。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
電子商務 
沃德通闖關納斯達克 挑戰重重
跨境物流公司沃德通為因應旨在遏止可疑中國新股上市的新規,將IPO規模擴大至原來四倍,擬集資3,300萬美元 重點: 沃德通更新後的納斯達克上市申請顯示,受美國政策變化影響,公司業務在最近一個財政年度開始惡化 這家跨境電商物流公司尋求的估值倍數,較順豐控股和UPS等大型同業高出數倍 陽歌 有時候,物流運送最重要的就是時機。對中國跨境電商物流服務商武漢沃德通供應鏈科技有限公司來說尤其如此。公司本周提交更新版上市申請文件,尋求在納斯達克上市。沃德通去年5月首次遞交上市申請,當時中國電商商品銷往全球正如火如荼。但此後形勢已大不相同,從公司最新財務數據便可明顯看出。 沃德通此次闖關IPO,面對的是一個充滿障礙與不確定性的環境。最大的阻力來自貿易層面,美國及歐洲正採取措施,遏制大量湧入當地市場的中國商品。此外還有政治層面的阻力,美中兩國都在打擊華爾街上涉嫌「拉高出貨」的可疑中國企業IPO。 這波監管收緊,也反映在沃德通最新上市申請大幅提高集資目標上。公司目前計劃在納斯達克上市,以每股5至6美元出售600萬股,集資約3,300萬美元。相比之下,去年最初提交申請時的目標低得多,當時擬以每股4至6美元出售150萬股,集資約750萬美元。 集資額大增看來與納斯達克今年生效的一項新規直接相關。新規要求所有赴該交易所新上市的中國企業,至少集資2,500萬美元。沃德通新的集資目標已達到這項門檻,但此次上市最終能否成行,仍遠未明朗。 公司仍需取得中國證券監管機構批准,目前有關程序仍在等待中。中國證券監督管理委員會如今亦已成為一道重要關卡,試圖篩走可能涉及「拉高出貨」的IPO,以免這類上市案繼續損害中國企業在華爾街的形象。 一個典型案例是石榴雲醫(POM.US)。該公司去年10月以每股4美元招股上市,股價最初一度升破5美元,但到去年12月某一天,卻由前一交易日收市的5.42美元突然暴跌至0.50美元。此後股價一直未能收復失地,周四最新收報約0.83美元。 這類股價暴跌的一大原因,是企業上市時估值過高,沃德通也可能存在同樣問題。若按招股價區間中位數定價,公司估值約1.9億美元,以其最近一個財政年度收入計算,市銷率(P/S)約為3.3倍。這一水平雖談不上極高,卻明顯高於中國主要物流企業之一順豐控股(6936.HK;002352.SZ)的0.39倍,以及全球物流巨頭UPS(UPS.US)的0.93倍。 這意味著一旦沃德通最終完成IPO,其股價便可能面臨大跌風險,因為目前看不出公司有何明顯理由,足以支撐其估值遠高於這些行業龍頭。 財務狀況惡化 更糟的是,沃德通最新財務數據也難言樂觀。去年5月,這家總部位於中國中部城市武漢的公司首次提交IPO招股書時,情況還大不相同。當時公司收入快速增長,截至2025年3月止財政年度收入由上一年度的1.3億元,大增逾兩倍至4.64億元(6,900萬美元)。 當時,中國商品銷往全球的跨境電商蓬勃發展,其中很大一部分交易透過Shein、Temu、TikTok及AliExpress等大型平台完成。另一項推動因素,是Anker、Aukey及Ugreen等中國品牌崛起,並逐步在西方市場打開局面。 但美國在去年2月取消了一項政策漏洞,此前來自中國、價值低於800美元的包裹可免稅進入美國。歐洲也採取類似措施,自今年2月起,對進入歐盟、內含價值150歐元(174美元)或以下商品的包裹,臨時徵收3歐元關稅;這類商品此前同樣可免稅進口。 隨著這些政策生效,截至2026年3月止財政年度,沃德通收入按年下跌18%至3.81億元。公司預計,情況在好轉之前還會進一步惡化。 公司在申請文件中表示:「由於競爭壓力及經濟環境存在不確定性,我們預計未來12個月收入將進一步下降。2025年4月開始實施、針對中國進口商品而不斷變動的關稅,預計將擾亂跨境貿易。」 物流本來就不是一門利潤豐厚的生意,這點也反映在沃德通偏低的毛利率上。更何況,在跨境貿易摩擦持續之下,公司毛利率一直下滑,由前兩個財政年度的7.1%及6.4%,進一步降至最近一個財政年度的6.2%。 盈利方面,沃德通最近一個財政年度利潤由前一年的893萬元下跌3.7%至860萬元。利潤跌幅遠小於收入降幅,主要得益於公司大力削減成本。這種做法固然值得肯定,但還不足以成為看好公司的理由。 另一個值得留意之處,是沃德通最新申請文件隱去了IPO承銷商名稱,與早期版本列明Craft Capital Management及R.F. Lafferty不同。這一點頗具意味,因為今年3月,美國國會一個委員會曾致函另外三家小型投資銀行,調查它們在承銷中國小型企業可疑IPO過程中可能扮演的角色。因此,這些小型承銷商希望盡可能保持低調並不令人意外,一旦中國企業上市案出現任何麻煩跡象,它們也很可能迅速抽身。 現在要說沃德通是否也將遭遇類似麻煩,顯然還為時過早。但公司尋求的高估值,加上持續惡化的財務表現,對其IPO前景而言顯然不是好兆頭。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
歐稅通赴港上市 航向跨境電商合規成新藍海
跨境電商合規服務提供商歐稅通已申請在香港上市,今年上半年收入增長66% 重點: 歐稅通已申請在香港上市,聚焦快速增長的跨境貿易,為日漸成熟的電商行業帶來一個高增長的新故事 美國取消小額包裹進口免稅政策後,公司去年美洲地區收入增長大幅放緩,暴露出歐稅通少數弱點之一 陽歌 電商這個行業多少有點像昨日黃花,阿里巴巴和亞馬遜等巨頭已不復十年前那般令人振奮。不過,跨境電商是個例外。隨著愈來愈多中國商家和品牌直接向全球消費者銷售產品,跨境電商過去數年蓬勃發展。 有望從這股浪潮中受惠的公司之一,是上周申請在香港上市的跨境電商合規服務提供商深圳歐稅通控股股份有限公司。當Temu和Shein等知名企業憑藉將中國商品直接銷往全球而備受關注,歐稅通服務的則是數以千計從事跨境電商的中小型企業。 具體而言,公司去年擁有246,245名付費用戶,較前一年的167,133名增加47%,足見市場對這類合規服務需求之大。這並不令人意外,因為中國企業從事跨境電商時,往往需要面對相當陌生的當地稅務、產品標準等合規要求。 坦白說,這家公司可挑剔之處不多。根據申請文件所引述的第三方資料,按2025年銷售額計,歐稅通是全球最大的跨境電商合規服務提供商。公司去年在中國跨境電商合規平台市場的市佔率為21.5%,並稱其銷售額超過市場排名第二至第八名參與者的總和。 如果說有甚麼稍令人擔憂,那就是當前跨境貿易面對的不確定性。近年美國和歐洲日益警惕廉價中國商品大量湧入,並開始設置一些貿易壁壘,試圖減緩流入速度。歐稅通近期部分數據已反映這一點,我們稍後會再作討論。 但撇除這項隱憂,這家公司看來確實相當穩健。 佔據有利位置 根據申請文件所引述的第三方資料,2025年全球跨境電商市場規模高達14萬億元(2.09萬億美元),預計2030年將增至22.2萬億元,歐稅通正處於這個龐大市場的核心位置。隨著中國品牌和商家日益擅長透過亞馬遜及阿里巴巴旗下全球速賣通等平台向海外消費者銷售產品,市場中很大一部分交易由中國流向世界其他地區。 儘管規模相對較小,歐稅通的上市計劃卻得到多家重量級機構支持,其中包括擔任主要承銷商之一的中國領先投資銀行中金公司。公司的早期投資者還包括博裕資本,後者去年因成為星巴克新的中國合作夥伴而備受關注。科技投資巨頭IDG最近亦投資了公司。 公司成立於2019年,兩年後博裕資本於2021年投資時,其估值已達2.6億美元。公司並未披露IDG今年較早前上市前投資完成後的估值,但若歐稅通在該輪融資後躋身估值超過10億美元的「獨角獸」行列,我們也不會感到意外。 接下來,我們仔細看看歐稅通的部分財務數據。對一家如此年輕的公司而言,這些數字同樣相當亮眼。今年上半年,公司收入由去年同期的2.33億元增長66%至3.86億元,較2025年全年的51%及2024年的46%增幅進一步加快,顯示公司增長尚未見頂。 歐稅通透過各類服務收費取得收入,並將業務劃分為四大類別。值得注意的是,當中前三大業務均錄得強勁而穩定的增長。其中,環保合規服務表現居首,今年上半年收入按年增長70%,佔總收入44.7%。同期企業財稅合規服務收入同樣增長約70%,佔總收入36.1%;產品檢測及認證服務收入則增長71%,佔總收入14.5%。 全球布局多元 按地區劃分,公司幾乎所有收入均來自中國以外市場。歐稅通最初為向德國銷售商品的中國電商企業提供企業財稅合規服務,其後擴展至法國、英國、意大利和西班牙等其他歐盟主要市場。公司表示,目前業務已遍及全球121個國家及地區。 歐洲仍是公司最大的市場,今年上半年佔其收入83%;美洲則以9.3%的收入佔比位居第二,但差距甚遠。美洲市場亦提供了一項重要數據,反映歐稅通容易受到貿易政策變化風險影響。美洲地區收入於2024年接近翻倍後,去年增幅大幅放緩至僅28%,其後於2026年上半年回升至62%。相比之下,歐洲業務於2025年並未明顯放緩。 去年對向美國銷售商品的中國企業而言意義重大,因為特朗普政府當時取消了一項免稅漏洞。此前,價值低於800美元的海外包裹可以免關稅進入美國。這項稱為「最低限度免稅」的安排,於當年2月正式取消對中國商品的適用,其後再擴大至所有國家的商品。 與此同時,歐洲亦採取類似措施,由今年2月起,對進入歐盟、價值不超過150歐元(174美元)的包裹臨時徵收3歐元關稅,這類商品此前同樣可以免關稅進入。歐稅通的美洲業務今年回升,而歐洲業務於2026年上半年亦未受到影響,似乎顯示長遠而言,這類貿易措施對公司的影響應該相對有限。 歐稅通亦展現出在不大幅增加成本下擴大業務規模的良好能力,推動公司今年上半年經調整利潤由去年同期的4,360萬元增長70%至7,410萬元。該項指標不包括股份支付及重組開支。 公司的現金流亦相當強勁,截至今年6月,現金由一年前的1.22億元增至5.63億元,部分亦受惠於今年較早前完成的上市前融資。這可能令人疑惑,既然歐稅通似乎並不缺乏資金,為何選擇此時上市。我們估計,公司希望藉此提升知名度及改進技術,並可能將服務對象擴展至中國以外其他市場的電商賣家。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
京東止血見效 但投資者更想看到增長
電商巨頭京東進軍外賣業務帶來的陣痛正在減輕,但零售銷售疲弱,加上新戰場競爭激烈,顯示其下一個增長引擎仍未明朗 重點: 京東第二季度業績勝預期,盈利亦有所改善,但投資者更關注其自2014年在納斯達克上市以來首次出現季度收入下滑 京東外賣這項新業務的虧損正在收窄,但零售銷售轉弱,加上競爭激烈,顯示公司仍需要一個更具說服力的增長故事 胡鳴鶴 電商巨頭京東集團股份有限公司(JD.US;9618.HK)交出一份盈利回升的成績單,投資者卻照樣選擇拋售股票。 拋售發生在京東公布自2014年登陸納斯達克以來首次季度收入下滑之後。根據公司上周四發布的最新財報,截至6月底的第二季度收入同比下降2.9%至3,464億元(511億美元);經調整淨利潤則增長20.8%至89億元。兩項數據均優於不少分析師預期,但投資者顯然更在意收入下滑,京東港股及美股其後均下跌約9%。 市場的反應也拋出一個更大的問題:當曾經讓投資者著迷的中國電商增長故事逐漸褪色,京東這樣的公司下一步要變成甚麼? 三個月前,市場最擔心的是京東為加入中國新一輪外賣大戰付出過高代價。到了第二季度,這方面的壓力已有所緩解。期內營銷開支下降24.8%至203億元,主要因公司縮減新業務的推廣支出。包括京東外賣在內的新業務分部,經營虧損亦收窄至98.5億元。 但同一分部的收入卻大跌47.6%至72.6億元,部分原因是部分即時配送收入轉入京東物流(2618.HK)。這令京東物流成為季度業績中的亮點之一,但對母公司京東而言,情況就沒有那麼亮眼,因為公司近年押注的新消費業務仍未形成清晰的第二增長引擎。 京東早年以可靠的網購服務建立口碑,尤其在電子產品、家電及快速配送方面形成優勢。但如今中國電商市場的邊界早已變得模糊。阿里巴巴(BABA.US;9988.HK)及拼多多(PDD.US)仍經營相對傳統的電商平台,另一邊則有更不典型的競爭者,例如字節跳動旗下抖音,把短視頻流量直接轉化為購物渠道;還有在外賣市場佔據領先位置的美團(3690.HK)。 電子產品業務失速 京東首先出問題的,偏偏是自己最熟悉的業務。第二季度,作為公司傳統強項的電子產品及家用電器商品收入下降11.8%至1,579億元,拖累整體商品收入下滑5.4%。日用百貨商品及服務收入仍保持增長,但不足以抵銷電子產品業務的疲弱。 京東集團首席執行官許冉在業績電話會議上表示,電子產品及家電業務受到去年高基數影響。當時政府以舊換新補貼刺激銷售大增;與此同時,原材料成本上升亦推高了今年電子產品的售價。 但投資者似乎更在意高基數之外的深層問題,在經濟增長偏弱之下,中國消費者依然謹慎,愈來愈多互聯網平台則在爭奪同一批消費者的錢包。京東過去主打「正品加快速配送」的優勢,如今已不足以形成明顯區隔。拼多多可以把價格壓得更低,抖音能把娛樂內容變成衝動消費,阿里巴巴正在深入本地生活服務,美團更可以在一小時內把附近幾乎任何商品送到消費者手上。 對海外讀者來說,外賣或許只是京東一項具有潛力的副業,但在中國,它其實已經成為更大規模「即時零售」競爭的一部分。消費者如今不只希望餐飲快速送達,生鮮食品、藥品及日用品也愈來愈講求即時配送。 京東管理層在電話會議上表示,第二季度外賣訂單量持續增長,相關虧損同比收窄超過50%,每單補貼亦有所下降,佣金及廣告開始帶來收入。管理層亦指出,外賣業務正把新用戶、本地商戶及即時配送能力引入京東更廣泛的零售體系。 更像防守的一步 這些改善顯示,京東外賣可能已走過補貼最激進的階段。不過現階段來看,外賣更像是京東守住整體流量的一項防守工具,距離成為得到驗證的新增長引擎仍有一段距離。 中國即時零售大戰的激烈程度,就連最強勢的玩家也難以全身而退。美團同樣受到補貼戰拖累,去年更因此陷入虧損。阿里巴巴去年12月淡化餓了麼外賣品牌,轉而以淘寶閃購整合相關業務,把餐飲及其他本地配送服務更直接地納入核心淘寶電商體系。北京方面亦開始更加警惕無休止折扣帶來的負面影響,6月公布規則草案,擬遏制外賣市場過度補貼及價格戰。 尋找新增長的壓力,也把京東推向海外。京東管理層向分析師表示,旗下歐洲線上零售業務Joybuy在兩個季度內收入翻倍,目前已能在歐洲主要城市向逾4,000萬名消費者提供當日達或次日達服務。這套打法延續了京東長期以來在倉儲、供應鏈管理,以及快速可靠配送方面的優勢。 但歐洲並非一個等待京東進場的空白市場。亞馬遜(AMZN.US)早已根基深厚,本地零售商在線下消費中仍具影響力,而Temu、AliExpress及Shein等中國背景平台,也早已令不少歐洲消費者習慣超低價購物。京東選擇另一條路,繼續依靠電子產品、家電及本地履約等傳統優勢切入市場,但這套模式需要付出的成本同樣不低。 京東擬以25億美元收購德國Ceconomy,後者擁有MediaMarkt及Saturn兩大連鎖品牌,若交易完成,可為京東在歐洲取得重要的線下據點。不過,這宗一度被視為幾乎已成定局的收購,在歐盟委員會5月提出交易可能涉及不公平外國補貼的疑慮後,再添變數。事件顯示,中國電商企業出海除了面對當地競爭,政治與監管壁壘也日益成為現實挑戰。 科技則是京東另一個試圖強化競爭力的方向,只是現階段更偏向提升效率,而非創造新的收入來源。第二季度研發開支同比增加37.7%至73億元,公司繼續加碼AI及自動化。創辦人劉強東也曾坦言,京東在大模型研發方面並非最強的玩家,但物流及倉儲數據則是公司的優勢所在。 京東已經證明,在補貼戰中適時鬆開油門,可以讓盈利壓力得到一些喘息。經歷外賣業務前期的高額投入後,這當然是好事。但少花錢,終究不等於重新找到增長。接下來真正的考驗,是這家中國最講求可靠履約的網上零售商,能否重新找到一個讓消費者願意回來、也讓股東重新買單的理由。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
連年虧損的米多多 搭上TikTok 冀一洗頽風
中國第五大跨境電商服務供應商米多多,正透過加碼社交媒體平台合作及發展自營銷售業務,尋求新的增長動能 重點: 米多多在申請香港IPO前已連續三年錄得虧損,但公司表示,虧損主要源於近年業務轉型所產生的相關成本 這家跨境電商營銷服務供應商表示,去年收入大幅增長,反映其與TikTok深化合作,以及聚焦東南亞市場的策略開始見效 譚英 對於帶著虧損紀錄闖關資本市場的新創企業而言,這樣的故事並不陌生。跨境電商企業米多多集團股份有限公司上周遞交香港上市申請,便是最新一例。 公司2023年、2024年及2025年分別錄得虧損1,640萬美元、16.3萬美元及2,450萬美元;同期收入則分別為7,090萬美元、7,110萬美元及1.38億美元。若按照香港交易所2018年修訂上市規則前的標準,米多多的上市申請很可能因未能滿足IPO前連續兩年盈利的要求而遭拒絕。 若剔除部分非現金項目影響,公司盈利表現則較為理想。經調整後,米多多2023年錄得淨利潤5.9萬美元,2024年虧損8.7萬美元,2025年則轉為盈利230萬美元。 儘管盈利表現起伏不定,米多多仍有不少值得投資者關注之處。首先,公司最新一輪投資者包括主權背景基金中央匯金投資,該機構去年參與增資後,米多多估值達50億港元。 這家公司正試圖將自己塑造成一家炙手可熱的科技新創企業,而非一家成立14年、身處成熟廣告服務產業的老牌業者。其押注的正是近年快速崛起的跨境電商市場,協助中國商家將商品銷售給海外消費者。 公司希望投資者不僅將其視為營銷服務供應商,更將其視為一家經營自有跨境電商平台、聚焦東南亞市場的電商運營商。公司表示,IPO募集資金將用於推動本地化布局,以及在東南亞四個重點市場泰國、印尼、越南及馬來西亞建設電商倉儲設施。近期與短影音平台TikTok的合作,也是公司成長故事的重要組成部分。TikTok同時營運電商平台TikTok Shop。米多多將近年的高速增長部分歸功於與TikTok合作關係持續深化。在2024年收入幾乎持平後,公司2025年收入接近翻倍成長。 轉型之路 米多多從一家專注中國市場的廣告服務商,迅速轉型為跨境電商綜合服務供應商,在某種程度上反映出中國龐大電商產業中一個正在快速崛起的新領域。 2024年中國網路零售銷售額達15.52萬億元(2.3萬億美元),約佔全球網路零售市場的一半。根據申請文件,中國跨境電商市場2024年規模達4,617億美元,預計至2029年期間年均增長率為15.1%。這也為跨境電商服務市場提供廣闊成長空間。該市場規模預計將由2024年的363億美元增至2029年的737億美元,增長超過一倍。 目前跨境電商營銷服務市場前五大業者合計佔有36.5%的市場份額。其中米多多規模最小,2024年排名第五,市場份額僅0.5%。廣東省廣告集團股份有限公司(002400.SZ)以17.2%的市佔率居首;未上市的鈦動科技、東信時代及星谷雲分列其後,合計佔有18.8%的市場份額。 近來,中國跨境電商產業在美國市場面臨壓力。美國去年堵住了一項長期存在的制度漏洞,取消價值低於800美元包裹免關稅入境的待遇,而美國正是中國跨境電商賣家的主要市場之一。類似情況也正在歐洲發生。歐盟計劃自下月起取消價值150歐元(173美元)以下包裹的免稅優惠。 面對上述及其他挑戰,米多多的應對方式堪稱企業靈活調整與把握機遇的典型案例。 公司前身為滙源信息,是一家位於中國福建省的跨境貿易中介服務商,最初與Google合作,協助其拓展中國客戶的廣告業務。2021年,公司聯合創辦人、董事長阮衛星與行政總裁鄧海開始推動業務轉型,由原本提供海外企業進入中國市場的營銷服務,轉向為中國廣告代理商提供出海營銷服務。 自營電商業務 2023年之後,公司除了原有服務廣告代理商的業務外,也開始直接拓展品牌客戶。到了2025年5月,公司進一步與TikTok Shop合作,正式開展自有海外電商運營業務。 自2021年以來,米多多的核心業務一直是海外營銷服務,該業務去年仍佔公司總收入的93.1%。相比之下,公司自營海外電商運營業務在開展首年僅貢獻3.1%的收入。米多多得以突破傳統營銷服務業務、開啟新一輪擴張,關鍵在於其與TikTok自2024年建立的合作關係。如今,這項合作已從單純的廣告代理業務,逐步發展成支撐公司自營電商及電商廣告服務的重要平台。 隨著合作深化,TikTok貢獻的收入佔比由2023年的0.2%大幅提升至2025年的30.3%;其餘大部分收入則仍來自Google。在營銷服務模式下,米多多向Google及TikTok等平台採購廣告資源,再轉售給廣告代理商客戶,並透過平台返點獲取部分收益。然而,自這家美國搜尋巨頭於2023年調整返點政策後,Google提供的返點金額已由2023年的149萬美元降至2025年的83.8萬美元。相比之下,TikTok在雙方合作後的首個完整年度便帶來438萬美元返點收入。 米多多將毛利由2023年的290萬美元增至2025年的1,180萬美元,幾乎完全歸功於與TikTok的合作,儘管公司與Google的合作關係仍持續存在。透過TikTok提供服務所產生的收入,由2024年的970萬美元增至2025年的3,890萬美元;同期活躍客戶數亦由706家增至1,209家。公司的毛利率仍然偏低,反映其作為營銷服務中介商的商業模式特性。不過,隨著TikTok業務規模擴大,以及毛利率較高的自營電商業務逐步成長,公司毛利率已由2023年的4.1%提升至去年的8.6%。 除了廣告服務業務外,公司依託TikTok Shop經營的自營電商業務去年實現420萬美元收入,毛利率更高達72.1%。該業務去年主要向美國、馬來西亞、泰國及越南消費者銷售商品,但目前似乎仍僅與單一品牌合作夥伴合作。不過,公司表示,2026年前四個月已有另外三家品牌合作夥伴加入,顯示這項業務未來具備相當可觀的成長潛力。 現在或許仍言之過早,尚難判斷米多多與TikTok的新合作關係,是否能在更長時間內持續帶來強勁的收入增長及利潤改善。不過,在中國與西方關係日趨緊張,以及Google因AI侵蝕其核心搜尋業務而收緊資源分配的背景下,米多多轉向跨境電商模式,並將重心放在東南亞市場,看來是一項相當明智的策略布局。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
AI/基礎建設/資源 
匯損拖低福耀盈利 智能玻璃仍待放量
福耀玻璃首三季收入僅微增,匯兌損失拖累盈利按年下跌近15%。面對車市需求轉弱,公司加快發展智能玻璃,提升產品價值 重點: 福耀首三季收入按年增長2.46%,純利下跌14.97% 首三季錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元 李世達 中國車市正呈現內需承壓、出口擴張並行的分化。2026年9月,乘用車零售量按年下跌28%,乘用車出口(包括整車及散件)則增長73.7%。汽車玻璃也從傳統安全部件延伸至隔熱、調光和顯示等功能,成為車市產品升級的縮影。 作為全球市佔率居首的汽車玻璃供應商,福耀玻璃工業集團股份有限公司(3606.HK; 600660.SH)最新公布的業績報告,呈現出這種轉變中的拉扯。福耀玻璃首三季收入保持小幅增長,為341.23億元人民幣(下同),按年增長2.46%;歸母淨利潤為60.06億元,下跌14.97%。第三季單季收入增長2.51%,大致延續上半年步伐;第三季盈利按年跌9.87%,跌幅較上半年收窄。 匯兌仍是首三季盈利下滑的主要原因之一。公司期內錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元。剔除匯兌影響後,首三季利潤總額按年僅增長1.18%,低於收入增幅,盈利增長接近停滯。海外市場是福耀的重要收入來源,2025年海外市場收入為208.57億元,約佔總收入45.5%,按年增長18.81%。 面對匯率波動,福耀也在調整對沖安排。公司21日公布,董事局批准未來12個月由公司及全資子公司福耀香港開展外匯衍生品交易,任一交易日持有的最高合約價值上限由5億美元提高至10億美元,品種包括遠期、掉期及期權等,相關安排旨在管理匯率及利率波動。 另外,公司首三季經營活動現金流量淨額為82.60億元,按年減少16.44%。銷售商品及提供服務收到的現金大致持平,採購付款和員工支出則增加。在收入增長有限之際,經營支出增加對現金流帶來一些壓力。 隨著新能源乘用車零售滲透率升至67%,汽車電動化已是明確趨勢。面對電動化與智能化,車窗和天幕逐漸承載隔熱、調光、顯示及隱私等功能,福耀正推動產品向高附加值、智能化方向升級。福耀亦推進調光玻璃相關標準,並與小鵬合作開發AI調光隱私玻璃。這些產品把玻璃由安全部件延伸至隔熱、顯示和隱私等功能,有望提高單車玻璃價值。 增長仍待提速 公司中期報告披露,高附加值產品占比按年增加8.03個百分點,最新的三季度報告則未披露高附加值產品的單獨毛利率。上半年,汽車玻璃整體毛利率按年提高1.55個百分點至32.45%,這與高附加值產品佔比上升的方向一致。 福耀也生產列車玻璃,並經營浮法玻璃及汽車飾件業務;其中浮法玻璃是汽車玻璃生產的上游材料。另外,公司已具備太陽能天窗玻璃量產能力,但這仍是太陽能技術在汽車上的應用,不能等同進軍大型光伏玻璃市場。上半年汽車玻璃收入為202.7億元,約佔同期總收入92.3%,可見其他應用目前尚未成為主要收入支柱。 因此,車市冷暖仍是福耀業績的底色。新能源車普及和汽車出口增加,為高配置玻璃及海外供貨帶來機會;但整車需求並非全面回升。產品升級能否抵銷銷量增長放緩,關鍵在於高附加值產品的普及速度,以及海外供應網絡能否帶來實際增量,而不只是增加產能和外幣收支。 業績公布後,福耀港股於翌日急跌,股價落在52周交易區間低端。瑞銀隨後把目標價下調6%至75.2港元,並下修2026至2028年盈利預測6%至9%,但維持「買入」評級。 估值方面,福耀市盈率約14倍,高於信義玻璃(0868.HK)的11倍,反映市場願意相信福耀更強的全球供貨能力,以及高附加值產品比重提升的預期。但當收入增長放緩、盈利預測下修時,市場便會要求這些優勢更快轉化為實際利潤。接下來要觀察的是,新產品能否擴大車廠採用、推高單車價值,並在海外業務增長放緩之際帶動整體盈利重新加速。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
搭上英偉達自駕計劃 五一視界尋求收入突破
公司獲納入英偉達駕駛模擬計劃,股價隨之上漲30%;快速增長的模擬仿真業務有望超越較早開展的數字孿生業務 重點: 英偉達將五一視界旗下模擬仿真附屬公司納入自動駕駛安全計劃,延續雙方3月宣布的合作 模擬仿真服務收入增長逾六倍,佔公司今年上半年收入的41%,有望成為其最大收入來源 胡鳴鶴 2015年,擁有多年房地產及資產管理經驗的李熠創立北京五一視界數字孿生科技股份有限公司(6651.HK)時,對運用科技開展業務仍是新手。他將令自己著迷的虛擬現實技術與房地產背景結合,向開發商提供尚未建成住宅的虛擬參觀服務。10年後,他的公司再次面臨考驗:如何將令人矚目的技術轉化為付費業務。 五一視界上周獲得當今科技界最炙手可熱的企業之一肯定。英偉達將五一視界旗下附屬公司51Sim納入一項新計劃,協助汽車製造商評估自動駕駛軟件的安全性。消息公布後翌日,五一視界股價大漲30%,投資者對公司獲得這家科技巨頭認可表示歡迎。不過,五一視界仍在虧損,這份認可能否帶來更多收入,仍有待觀察。 李熠曾表示,虛擬房產業務支撐公司度過創業初期。但他在1月接受訪問時承認,房地產市場長期低迷令這項業務受壓,要找到另一個類似的應用場景也更加困難。咏竹坊上一次分析五一視界,是在公司去年12月上市之前,當時焦點集中於其「克隆地球」的雄心及不斷擴大的虧損。此後,公司已發生不少變化。 從住宅走向機器 虛擬住宅與英偉達此次公告核心的自動駕駛業務,看似風馬牛不相及,實際上卻有相通之處。兩者都需要利用電腦建立實體環境模型,供規劃、測試或管理新產品及服務之用。 五一視界將最初的建模業務從房地產延伸至城市、工業設施及水利系統。公司的遠大目標是「地球克隆計劃」,為整個地球建立數字模型。但要維持收入,公司仍需要駕駛模擬等更貼近日常需求的實際應用。 駕駛模擬對五一視界而言並非新業務。公司自2017年起已經涉足該領域,讓汽車製造商在虛擬道路環境中測試軟件表現,包括難以在真實道路上安全重現的危險或特殊交通情況。 五一視界的駕駛模擬業務在10月之前已與英偉達合作。今年3月,這家美國晶片製造商將五一視界列為整合其技術的企業之一,該技術可將真實世界場景重建為數字環境。10月的公告則將雙方合作延伸至安全測試。 英偉達的Halos SAFE框架結合模擬仿真、實車測試及監測,協助車企收集駕駛軟件表現的相關證據。五一視界表示,旗下51Sim將推動模擬工具與該流程對接,並稱51Sim是SAFE生態中唯一的中國參與者。 五一視界表示,加入SAFE有望擴大公司為國內外車企提供的安全測試業務。中國市場相當重要,因為這個五一視界的本土市場在智能汽車技術方面處於全球領先地位。海外機會也可能同樣重要。今年上半年,中國以外客戶貢獻的收入佔公司總收入不足2%。英偉達的認可可能有助五一視界爭取原本對與中國夥伴合作持審慎態度的國際客戶。 增長伴隨成本 已有跡象顯示,客戶正增加購買五一視界更廣泛的模擬仿真工具。這項業務是公司的兩大主要業務之一,今年上半年收入大增545%,但最新六個月的收入仍只有5,120萬元人民幣(下同),規模相對有限。不過,該業務佔總收入的比例已由去年同期的14.8%升至41.4%。 除駕駛應用外,模擬仿真業務可能亦包括兩款機器人產品,兩者的最新版本於8月發布。其中AperData結合攝錄設備與軟件,讓工作人員在執行任務時佩戴或手持設備拍攝,再將影像轉化為訓練機器人的數據。另一款產品AperOne則協助客戶在真實環境中訓練、測試及操作機器人。 與此同時,公司較早開展、服務城市及工業客戶的數字孿生業務,仍是最大的收入來源。今年上半年,該業務收入亦穩健增長65%至7,230萬元,佔總收入58.5%。 相比公司重現整個地球的遠大目標——其商業應用或許較有限——收入結構的變化為投資者提供了一個更具體的理由,持續關注五一視界。 在模擬仿真業務強勁增長帶動下,五一視界今年上半年收入由去年同期的5,380萬元增至1.237億元,增幅超過一倍。同期,淨虧損由9,400萬元收窄至7,010萬元,毛利率亦由41.1%升至44.8%。但研發開支增長80%至5,430萬元,抵消了收入增長帶來的大部分收益。 五一視界上市10個月以來,投資者經歷了股價大幅波動。受英偉達消息刺激上漲後,股價已是招股價的兩倍多,卻不足6月歷史高位的一半。公司趁股價高企,於7月籌集3.945億港元新資金,進一步增加現金儲備;截至今年中,其現金儲備為6.56億元。 年底考驗 公司與機器人相關的訂單進展,可能成為衡量其商業化進度的下一項指標。五一視界上月表示,AperData及AperOne的合計訂單超過2億元,高於公司整個上半年的收入,並預計其中逾90%將於2026年內交付。 這個交付時間令公司下一份全年業績尤其重要。根據公司此前披露的資料計算,五一視界去年3.478億元收入中,有84.5%來自下半年。因此,將上半年收入簡單乘以二,並不能有效推算全年表現。 2026年全年業績通常會於翌年3月公布,屆時投資者應能更清楚看到新機器人業務對收入的貢獻,以及公司能否在不影響研發投入的情況下,透過收入增長收窄虧損。 李熠早期的虛擬現實業務之所以成功,是因為找到了真正願意付費的客戶。英偉達的認可可能幫助五一視界再次做到這一點,吸引更多車企成為客戶。因此,投資者將密切關注五一視界的模擬仿真業務在今年下半年能否繼續快速增長,進而超越較早開展的數字孿生業務,成為公司最大的收入來源。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
協鑫擬購鋰電材料資產 勢打造第二增長引擎
協鑫計劃向大股東旗下收購協鑫鋰電近82%股權,計劃以現金及發行股份方式支付 重點: 協鑫計劃25億收購電池正極材料業務 上半年虧損擴大 白芯蕊 人工智能缺電問題已是公開的秘密,光伏配置儲能電池亦是近年大勢所趨,主攻上游多晶硅產業的協鑫科技控股有限公司(3800.HK),近日宣布向大股東旗下的協鑫集團,計劃收購四川協鑫鋰電科技(下稱協鑫鋰電)近82%股權,代價初步估計約25億元,以擴大磷酸鐵鋰材料業務。 根據公告,收購協鑫鋰電的25億元中, 6.5億元以現金支付,餘下18.5億元會以代價股份支付。值得留意是協鑫集團屬協鑫科技主席朱共山及其家族的關連人士,因此本次屬關連交易。 降低對硅依賴 至於協鑫鋰電主要在內地從事新能源電池用磷酸鐵鋰正極材料研發、生產、銷售及服務,目前公司一期生產設施佔地約355畝,總建築面積約15.6萬平方米,年產磷酸鐵鋰12萬噸。協鑫科技表明,交易可使公司拓展至磷酸鐵鋰正極材料領域,降低對多晶硅及硅片產品價格周期依賴,提升盈利穩定性。 簡單介紹磷酸鐵鋰材料,化學代號是LiFePO₄,主要作為鋰離子電池正極材料使用,在能量密度方面,擁有極出色穩定性,在充放電的循環過程中,不但能延長電池使用壽命,連帶電池安全性能也比同類產品優秀,令電池不容易發生起火及爆炸,因此廣泛用於磷酸鐵鋰電池(簡稱LFP)。 美國能源部報告便曾指出,按每次電量使用80%標準,磷酸鐵鋰電池壽命通常可達到3,000至6,000次,為鉛酸電池(500 至1,500次)的3至8倍。反映磷酸鐵鋰電池反覆充放電中更為耐用。 另一方面,磷酸鐵鋰不含任何重金屬成分,在生產和使用過程中更環保,同時LFP電池平均價格比三元鋰電池低逾40%,因此對企業來講,意味在大規模部署或長期運作下,LFP電池能有效降低初期投入成本,故LFP電池通常用於可再生能源併網、太陽能儲能、電網調頻及備用供電場景。 多元產品戰略 其實協鑫科技早於今年5月中已公布整體戰略轉型規劃,從「顆粒矽單項冠軍」,轉至「全球化多產品新能源材料平台」,實現跨越式轉型,確立以「硅、鋰、碳」為核心,延伸至新能源前沿材料的多元產品矩陣。 不過,在此計劃收購前,協鑫科技已擁有磷酸鐵鋰,據中期業績稱,透過持有30%股權的樂山鑫能,已建成20萬噸磷酸鐵鋰產能。公司亦已透露,正極材料項目已在6月投產兼出貨,含稅平均售價為每噸60,320元,投產後已實現盈利,更估計10月底可達到滿產狀態。 儘管協鑫科技透過合營持有的磷酸鐵鋰業務已有盈利,配合計劃向大股東收購的協鑫鋰電,有望放大協同效益,但要留意協鑫科技仍是以上游光伏產品多晶硅為主業,在多晶矽價格偏弱下,集團上半年收入57.8億元,按年僅微升0.7%,當中光伏材料業務收入57.31億元,按年微升1.2%,但上半年整體虧損達20.8億元,按年擴大17.1%。 雖然8月初多家中國多晶硅龍頭企業,聯合倡議落實不得低於成本銷售產品,同時亦自願主動削減落後產能,在政策約束和行業自律推動下,據交銀國際9月1日報告稱,協鑫科技每噸多晶硅售價已由3.1萬元,升至4至4.3萬元,但未來仍要關注多晶硅價格能否進一步回升,一旦升勢放慢,協鑫科技明年業績依然嚴峻,未必能輕易止血。 總括而言,協鑫科技擬收購協鑫鋰電,展現出其從傳統多晶硅向「硅鋰碳」新能源材料平台轉型的決心。引入磷酸鐵鋰業務,不僅能發揮產業鏈協同效應,更有助降低對光伏單一產品的依賴。然而,在多晶硅價格仍未全面回暖、上半年虧損擴大的背景下,新業務能否成為集團扭虧為盈的救命稻草,仍需取決於未來的整合成效與市場供求變化。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗
快狗打車作出業務重整,除出售內地業務外,更將中文名字更改,未來全力開拓海外市場 重點: 以1元代價剝離內地業務 快狗打車易名為GOGO科技 劉智恒 線上同城物流平台快狗打車控股有限公司(2246.HK)曾經是市場明日之星,2022年在香港上市時市值一度衝上140億港元;四年過去,市值跌至不足1億港元,股價相對上市定價跌99%,投資者損失不菲。 回看公司過去幾年業績,上市四年蝕足四年,2022年至2025年分別虧損12.05億元人民幣(下同)、11億元、1.93億元及1.61億元,股價的挫幅又顯得頗有道理。 即使今年中期業績,股東虧損仍達7,086萬元,收入下跌10.9%至2.93億元,現金及等價物同比跌了47%,僅餘6,794萬元,經營活動的現金錄得淨流出1,717.7萬元,公司的經營及財務狀況並不樂觀,中國內地業務更是拖公司後腿的主因。 一蚊賣仔 面對困境,快狗打車只好壯士斷臂,剝離內地業務,以一元代價將中國快狗打車集團售予香港商人吳子峰。 根據公布,中國快狗打車集團2024年至今年中期,分別虧損1.52億元、7,967萬元及4,926萬元,截至今年中負債淨額約247.6萬元。 公司表示鑒於市場環境變化,內地已不再為集團的核心地域,出售可精簡架構,提升長期營運效率,並將資源分配至未來更具策略性的領域。 隨著業務改變,集團不再以「快狗打車」這個品牌在中國經營任何業務,而在香港及海外,集團一直以GOGOX的品牌經營,建議將中文名稱改為GOGO科技。 這一改動,快狗打車似又走回原點,當初公司就是以香港為基地出發。當年林凱源、鄧權威及關俊文等幾人,因做外賣飯盒廣告生意,經常找貨車安排送貨,發覺與司機聯絡很不方便,於是想到以手機App去對接貨主和司機,漸漸發覺這方法大有可為,遂在2013年創立叫車平台GoGoVAN。 一遇勁波便化龍 適藉內地亦在發展速運平台,58到家的創辦人姚勁波透過旗下的58速運,於2017年與GoGoVan來個大合併,姚勁波一躍成為大股東。在中國故事加持下,GoGoVan立即受到資本市場看重,估值突破百億元,而公司亦以快狗打車名字,順利於2022年在香港上市。 然而在內地快狗打車遇上一個超強勁對手,就是由香港人周勝馥創立的貨拉拉,經過幾年奮戰,別說要打倒巨人,連動搖一根手指也談不上,更不幸的是內地接連有競爭者加入,甚至滴滴也加入戰團。競爭者更一次又一次掀起降價戰,快狗打車簡直被打得頭也抬不起來,只能挾著尾巴退出內地市場。 不過甩掉了中國這個燙手山芋後,公司再沒有中國這個故事,未來的發展失去了想像空間。雖然公司說集中資源在香港與海外發展,但香港市場十分細,加上公司在港拓展多年,市場已近飽和,再增加業務的空間有限。 出海知易行難 至於出海,面對外地不同的法規、市場文化差異、客戶特性不同,更要與熟識當地市場的本土競爭對手周旋,實在談何容易?以今年中的業績顯示,來自香港及海外市場的收入為2.49億元,同比下跌4.3%,反映所謂公司的未來,似乎面對的環境並不是想像中樂觀。 而且要拓展海外市場,三軍未動,糧草肯定先行,快狗打車手上資金相當有限,年中時只有不到7,000萬元。公司在上市時集資的5.5億港元,至今年5月時公布,餘下用於海外市場投資收購的1.07億港元,亦要撥作一般營運資金。這一舉措,與公告說要發展海外的策略,似有點背道而馳。況且將海外發展經費撥回日常應用,可見公司營運資金亦相當緊絀。 縱使公司要在市場融資發展,相信並不容易,一方面是過去失敗經驗讓投資者有戒心,另外公司目前市值不到一億港元,規模十分有限,又可以融資多少資金?再者公司的海外發展,故事能否吸引投資者也教人懷疑,始終多年來快狗打車在海外未見有突出表現。 公司現處於虧損,競爭對手貨拉拉申請在港上市的進程如火如荼,快狗未來在香港要引起投資市場關注,相信需再加把勁! 欲訂閱咏竹坊每周免費通訊,請點擊這裏