
上半年盈利大增41%,联想在AI技术上的布局正在获得回报
重点:
- 公司截至9月底止的半年度盈利大增41%
- 上半年度,公司非个人计算机业务收入占总收入比重达46%,创下历史新高
李世达
联想董事长兼CEO杨元庆近日重申对AI技术的信心:”AI不是泡沫,是可持续的发展的机会。”受惠于对混合式AI技术的成功布局,联想集团有限公司(0992.HK; LNVGY.US)展现出强劲的市场竞争力。
对AI技术的投入,已成为科技公司竞争力的关键,联想最新的业绩报告似乎证明了这一点。根据公司截至9月底止2024/2025财年上半年度业绩,期内收入332.9亿美元(2,406.9亿元),按年升22%;股东应占溢利6亿美元,大增41%。其中第二季度录得178.5亿美元收入,年升24%;股东应占溢利3.6亿美元,年增44%,增长相当迅猛。
报告期内,公司三大业务板块,包括”智能设备业务”、”基础设施方案业务”,以及”方案服务业务”,均全数录得两位数增长。
“智能设备业务”方面,受惠个人计算机与智能手机的快速增长,收入年增14.5%;其中个人计算机业务进一步扩大市场份额至24%,对第二位的领先优势扩大至四个百分点。智能手机和平板计算机业务收入亦分别实现43%和19%的增长,表现强劲。
AI PC将占主导地位
公司指出,于5月推出两款AI PC(人工智能计算机),目前已占集团在中国区笔记本计算机出货量的两位数份额。公司预计,到2024年底,AI PC将占出货量的10%,并预计到2026年将上升至60%、2027年则会升至80%。
根据行业研究机构IDC的数据,今年7月至9月,全球PC出货量按年下滑1.5%,但联想却实现逆势增长,同期个人计算机出货量同比成长3%,主要竞争对手戴尔(DELL.US) 和苹果(AAPL.US)出货量则都出现下降。
另外,公司在”基础设施方案业务”上,受惠客户加大AI基础设施投资,收入按年大增65%,亏损则较去年同期减少36%至7,300万美元。
“方案服务业务”方面亦录得12%的收入增长,主要受”即服务”及人工智能驱动解决方案的强劲需求带动。
三大业务快速增长背后,是联想在AI技术、全球市场扩展和多元化业务上的深入布局。
在杨元庆看来,AI不只在云上面,联想看好的AI是混合式AI(Hybrid AI),是”公共智能”和”私域智能”的结合,也就是”云”和”终端”的整合,才是未来的大方向。
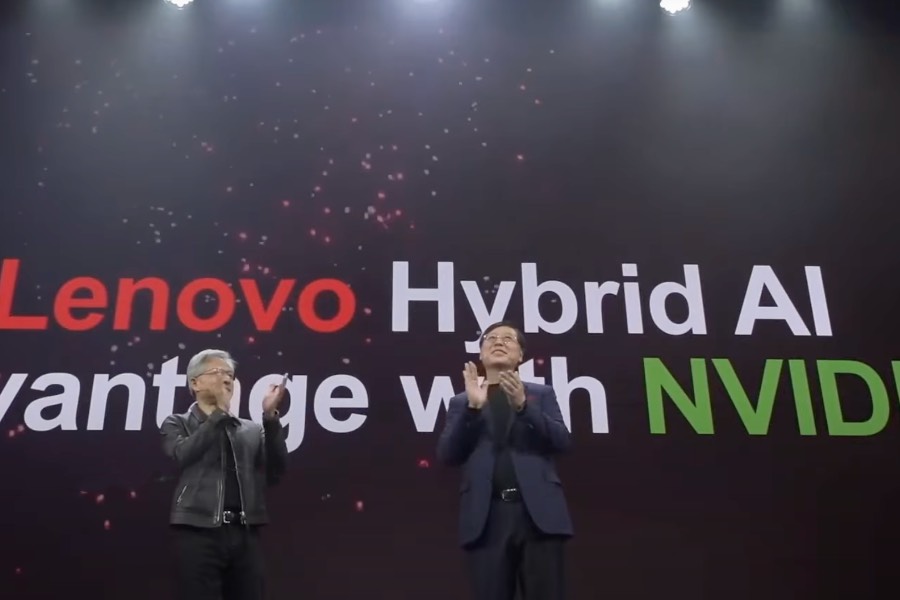
今年10月,杨元庆与英伟达(NVDA.US)执行长黄仁勋在Lenovo Tech World 2024 大会上,共同发布了企业级AI功能全堆栈式平台”Lenovo Hybrid AI Advantage with NVIDIA”。该平台是以联想的服务与基础架构能力为根基,搭配英伟达的AI软件与加速运算技术。
黄仁勋在会上表示:”我们希望从根本上达到超人类的生产力”,”这将会是我们所见过规模最庞大的产业革命”。
鸡蛋放到不同篮子
透过混合式AI布局,联想正在将鸡蛋放到不同的篮子里,实现业务的多元化发展。围绕混合式AI策略,联想发表了针对企业的Hybrid AI Advantage、Lenovo AI Now和Lenovo Learning Zone软件平台、用于服务器的下一代Lenovo Neptune液体冷却技术等一系列产品。
截至今年9月底止的上半年度,公司非个人计算机业务收入占总收入比重达46%,创下历史新高。尤其”基础设施方案业务”中,存储、软件和服务业务营收总和同比增长35%,海神液冷服务器营收同比增长超过48%,均达到历史新高,显示公司在业务多元化上收到成效。
不过,业务的扩展似乎也侵蚀了利润。截至今年9月底止的上半年度,公司毛利率下降1.4个百分点至16.1%,主要是因为”基础设施业务”方面毛利率较低,同时研发费用亦按年增加8%。
高盛指出,云端服务器销售增加导致整体毛利率降低,下调联想目标价9.2%,从13.98港元至12.7港元,维持评级”买入”;美银证券则担忧美国潜在关税可能推高成本,将目标价由11.6港元下调至10港元,评级为”中性”。
目前联想市盈率为14.3倍,低于戴尔的24倍与苹果的37.6倍,但高于华硕(2357.TW)的13.5倍。
透过AI技术的多元布局,联想正在证明自己不只是硬件制造商,而是集硬件、软件、服务一体化的科技企业。市场普遍认为,AI PC与Win 11系统带动的换机需求,将有利联想明年业绩,但受地缘政治等因素影响,公司股价仍然受压。强劲业绩能否反映在股价上,恐怕还是要看”场外因素”。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




