
上半年盈利大增41%,聯想在AI技術上的布局正在獲得回報
重點:
- 公司截至9月底止的半年度盈利大增41%
- 上半年度,公司非個人電腦業務收入佔總收入比重達46%,創下歷史新高
李世達
聯想董事長兼CEO楊元慶近日重申對AI技術的信心:「AI不是泡沫,是可持續的發展的機會。」受惠於對混合式AI技術的成功布局,聯想集團有限公司(0992.HK; LNVGY.US)展現出強勁的市場競爭力。
對AI技術的投入,已成為科技公司競爭力的關鍵,聯想最新的業績報告似乎證明了這一點。根據公司截至9月底止2024/2025財年上半年度業績,期內收入332.9億美元(2,406.9億元),按年升22%;股東應佔溢利6億美元,大增41%。其中第二季度錄得178.5億美元收入,年升24%;股東應佔溢利3.6億美元,年增44%,增長相當迅猛。
報告期內,公司三大業務板塊,包括「智能設備業務」、「基礎設施方案業務」,以及「方案服務業務」,均全數錄得兩位數增長。
「智能設備業務」方面,受惠個人電腦與智能手機的快速增長,收入年增14.5%;其中個人電腦業務進一步擴大市場份額至24%,對第二位的領先優勢擴大至四個百分點。智能手機和平板電腦業務收入亦分別實現43%和19%的增長,表現強勁。
AI PC將佔主導地位
公司指出,於5月推出兩款AI PC(人工智能電腦),目前已佔集團在中國區筆記本電腦出貨量的兩位數份額。公司預計,到2024年底,AI PC將佔出貨量的10%,並預計到2026年將上升至60%、2027年則會升至80%。
根據行業研究機構IDC的數據,今年7月至9月,全球PC出貨量按年下滑1.5%,但聯想卻實現逆勢增長,同期個人電腦出貨量同比成長3%,主要競爭對手戴爾(DELL.US) 和蘋果(AAPL.US)出貨量則都出現下降。
另外,公司在「基礎設施方案業務」上,受惠客戶加大AI基礎設施投資,收入按年大增65%,虧損則較去年同期減少36%至7,300萬美元。
「方案服務業務」方面亦錄得12%的收入增長,主要受「即服務」及人工智能驅動解決方案的強勁需求帶動。
三大業務快速增長背後,是聯想在AI技術、全球市場擴展和多元化業務上的深入布局。
在楊元慶看來,AI不只在雲上面,聯想看好的AI是混合式AI(Hybrid AI),是「公共智能」和「私域智能」的結合,也就是「雲」和「終端」的整合,才是未來的大方向。
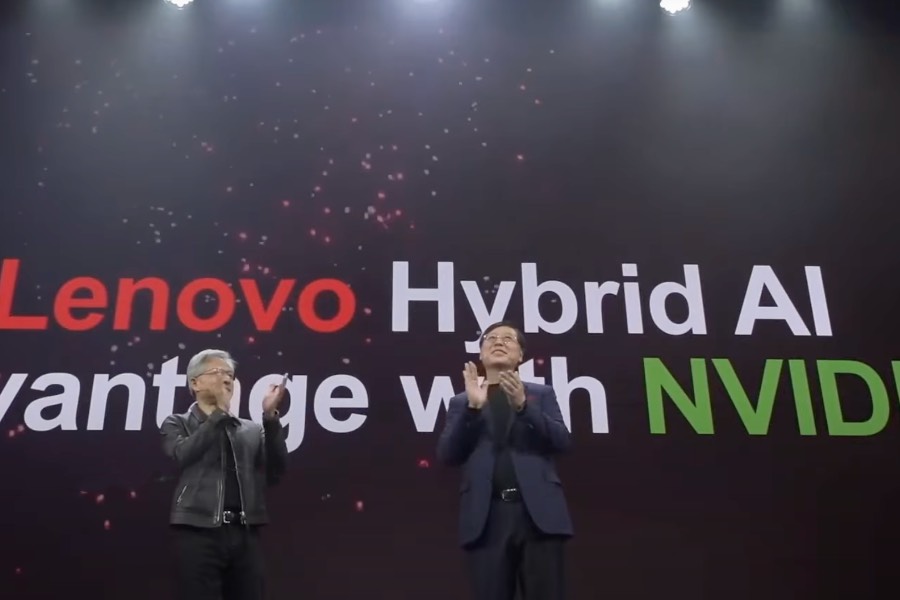
今年10月,楊元慶與輝達(NVDA.US)執行長黃仁勳在Lenovo Tech World 2024 大會上,共同發布了企業級AI功能全堆疊式平台「Lenovo Hybrid AI Advantage with NVIDIA」。該平台是以聯想的服務與基礎架構能力為根基,搭配輝達的AI軟件與加速運算技術。
黃仁勳在會上表示:「我們希望從根本上達到超人類的生產力」,「這將會是我們所見過規模最龐大的產業革命」。
雞蛋放到不同籃子
透過混合式AI布局,聯想正在將雞蛋放到不同的籃子裡,實現業務的多元化發展。圍繞混合式AI策略,聯想發表了針對企業的Hybrid AI Advantage、Lenovo AI Now和Lenovo Learning Zone軟件平台、用於伺服器的下一代Lenovo Neptune液體冷卻技術等一系列產品。
截至今年9月底止的上半年度,公司非個人電腦業務收入佔總收入比重達46%,創下歷史新高。尤其「基礎設施方案業務」中,存儲、軟件和服務業務營收總和同比增長35%,海神液冷服務器營收同比增長超過48%,均達到歷史新高,顯示公司在業務多元化上收到成效。
不過,業務的擴展似乎也侵蝕了利潤。截至今年9月底止的上半年度,公司毛利率下降1.4個百分點至16.1%,主要是因為「基礎設施業務」方面毛利率較低,同時研發費用亦按年增加8%。
高盛指出,雲端服務器銷售增加導致整體毛利率降低,下調聯想目標價9.2%,從13.98港元至12.7港元,維持評級「買入」;美銀證券則擔憂美國潛在關稅可能推高成本,將目標價由11.6港元下調至10港元,評級為「中性」。
目前聯想市盈率為14.3倍,低於戴爾的24倍與蘋果的37.6倍,但高於華碩(2357.TW)的13.5倍。
透過AI技術的多元布局,聯想正在證明自己不只是硬件製造商,而是集硬件、軟件、服務一體化的科技企業。市場普遍認為,AI PC與Win 11系統帶動的換機需求,將有利聯想明年業績,但受地緣政治等因素影響,公司股價仍然受壓。強勁業績能否反映在股價上,恐怕還是要看「場外因素」。
相關文章

匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗




