
联想第三季业绩公布后,投资银行对其未来并不看好,纷纷调低目标价
重点:
- 联想第三季度纯利3.4亿美元,按年跌23%
- 集团强调人工智能计算机有可能促进新一轮换机热潮
刘智恒
联想集团有限公司(0992.HK)公布第三季业绩后翌日,一开市实时受压,股价拾级而下,一度跌见8港元关口,低见8.02港元,大挫9.3%。午后股价逐渐回稳,但收市仍跌3.3%至8.55港元,位列当天蓝筹股中跌幅第二大,仅次于九仓置业(1997.HK)。
究竟发生什么问题?翻开财务报表,联想第三季度的收入及盈利为157亿美元(1,228亿元)及3.37亿美元,公司表示收入已连续三个季度环比录得增长,盈利亦按季增长35%。
然而,若按年比较,收入只微升3%,盈利更下跌23%。今年首9个月,按年收入更跌13%,盈利跌49%。
投行看淡股价跳水
联想的业绩虽然在近季度不断改善,但投资银行对公司前景仍有保留,对其增长能否持续有所怀疑,多家劵商将其目标价调低,降幅度由4%至19%不等,当中以美银调幅最大,由11.2港元调低至9.1港元,中信里昂亦由10.9港元下调至9.6港元,更将联想的评级由“买入”下调至“跑赢大市”,而瑞银则仍维持“沽售”评级。
投行普遍意见是看淡其服务器业务,因研发负担沉重,该业务在未来几季仍将处于亏损阶段,势将减缓其盈利的复苏步伐。另外,投行认为联想的季度业绩指引逊预期,故需调整目标价。
云云投行中,只有汇丰独排众议,将目标价由11.4港元调升至11.7港元,维持“买入”评级。汇丰指出联想经营利润率胜该行及市场预期,集团的全球服务器出货量于2025年可达收支平衡。
对AI PC寄以厚望
市场虽对联想短期股价不看好,但对于集团在AI PC(人工智能计算机)的发展上,都寄以厚望,倘若未来销售能成功,联想的盈利将会相当可观,持续增长也不成问题。
以戴尔(DELL.US) 為例,由于公司报告透露,因人工智慧的需求旺盛,公司的伺服器销售强于预期,戴尔上周五股价上涨32%。
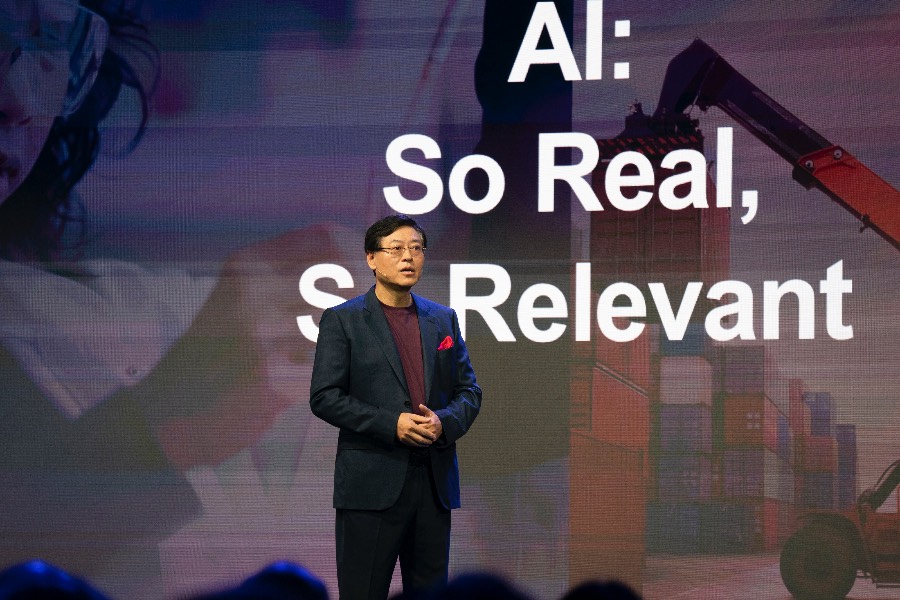
联想主席兼首席执行官杨元庆表示,相信混合式人工智能的兴起,将可促进换机潮,带动AI PC的销售,料至2026年将有逾半数的个人计算机,具备人工智能功能。
为进一步增强联想在人工智能时代的优势,集团将续加大创新投资力度,研发人员数量会逐年增加,直至占总员工数量的25%以上,而财年的研发费用率,亦有望达到历史新高。
集团的执行副总裁兼中国区总裁刘军于投资者电话会议中透露,在今年4月举行的创新科技大会上,会发布一款AI PC产品,售价预计介乎1,000至1,500美元。联想能否靠AI PC再次撬动市场的需求,或许下个月就会有更明朗的线索。
市场有怀疑声音
在一片看好下,亦有市场声音怀疑AI PC的实际需求,以及能否带动PC的增长。按IDC的报告显示,虽然2024年AI PC会推出,但全球PC市场的复苏有限,估计增长只不过3.4%,IDC还估计到2027年,PC市场的复合年增长率只有3.1%。换句话,即使AI PC陆续被使用,亦未能扭转PC市场的放缓趋势。
再讲,AI PC纵能盛行,联想实际能受惠的程度又是否想象中高,计算机公司只不过是负责组装工作,真正赚钱的,是制造芯片的企业如英伟达(NVDA.US)及超微(AMD.US)等,正如电动车市场,最赚钱的不是车厂,而是做锂电池甚至应是供应锂的公司。
至于芯片方面,AI PC 需要具备专用的芯片组,主要是嵌入了“神经网络处理单元”,即所谓NPU。市场有担心,近年美国处处打压中国科技发展,这几年试图压制中国芯片业的发展,美国未来会否禁止或限制前沿公司向华销售AI芯片,确实是一大悬念。
说到美国的针对,不得不提年前《新闻周刊》的一篇文章,内文指联想涉嫌非法获取计算机使用者的资料,建议美国禁止使用。虽然联想声嘶力歇地澄清,及后《彭博商业周刊》亦指出,批评联想的组织“中国科技威胁”(China Tech Threat, CTT)进行的调查,背后支持者与戴尔关系密切,言下之意似是商业对手精心炮制,并不一定是政治问题。
不过,市场仍存在担忧,毕竟美国政府对中国的逐渐强大抱有极大戒心,已不断对国内科技企业施压,以联想的规模及龙头地位,难保或有一天会成为打压目标。市场的投资者在面对极大不确定性,自然先沽为上,事实联想股价亦受压下跌。在此阴霾下,联想股价长期存在一定隐忧。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




