
聯想第三季業績公布後,投資銀行對其未來並不看好,紛紛調低目標價
重點:
- 聯想第三季度純利3.4億美元,按年跌23%
- 集團強調人工智能電腦有機促進新一輪換機熱潮
劉智恒
聯想集團有限公司(0992.HK)公布第三季業績後翌日,一開市即時受壓,股價拾級而下,一度跌見8港元關口,低見8.02港元,大挫9.3%。午後股價逐漸回穩,但收市仍跌3.3%至8.55港元,位列當天藍籌股中跌幅第二大,僅次於九倉置業(1997.HK)。
究竟發生甚麼問題?翻開財務報表,聯想第三季度的收入及盈利為157億美元(1,228億元)及3.37億美元,公司表示收入已連續三個季度環比錄得增長,盈利亦按季增長35%。
然而,若按年比較,收入只微升3%,盈利更下跌23%。今年首9個月,按年收入更跌13%,盈利跌49%。
投行看淡股價跳水
聯想的業績雖然在近季度不斷改善,但投資銀行對公司前景仍有保留,對其增長能否持續有所懷疑,多家劵商將其目標價調低,降幅度由4%至19%不等,當中以美銀調幅最大,由11.2港元調低至9.1港元,中信里昂亦由10.9港元下調至9.6港元,更將聯想的評級由「買入」下調至「跑贏大市」,而瑞銀則仍維持「沽售」評級。
投行普遍意見是看淡其伺服器業務,因研發負擔沈重,該業務在未來幾季仍將處於虧損階段,勢將減緩其盈利的復蘇步伐。另外,是認為聯想的季度業績指引遜預期,故需調整目標價。
云云投行中,只有匯豐獨排眾議,將目標價由11.4港元調升至11.7港元,維持「買入」評級。匯豐指出聯想經營利潤率勝該行及市場預期,集團的全球伺服器出貨量於2025年可達收支平衡。
對AI PC寄以厚望
市場雖對聯想短期股價不看好,但對於集團在AI PC(人工智能電腦)的發展上,都寄以厚望,倘若未來銷售能成功,聯想的盈利將會相當可觀,持續增長也不成問題。
以戴尔(DELL.US) 为例,由于公司报告透露,因人工智慧的需求旺盛,公司的伺服器销售强于预期,戴尔上周五股价上涨32%。
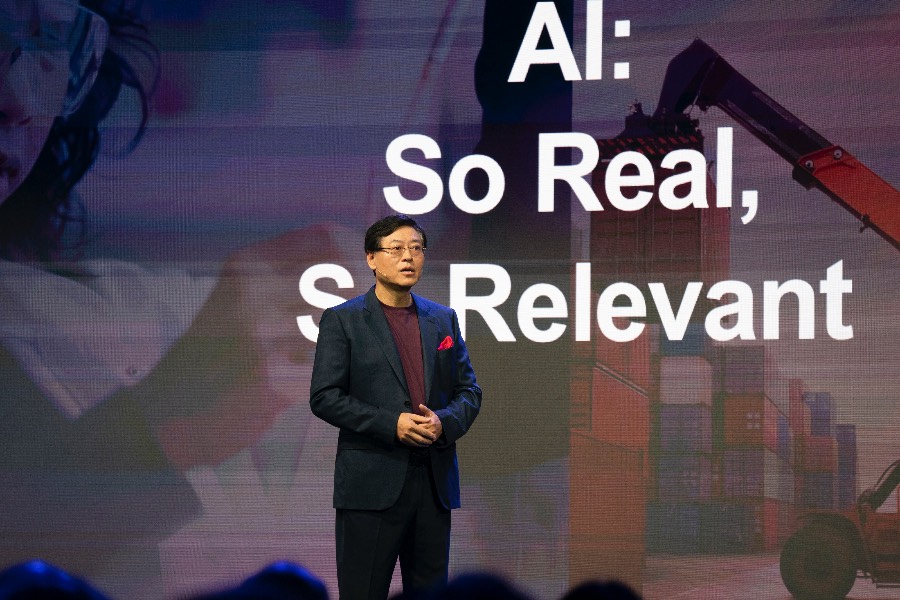
聯想主席兼首席執行官楊元慶表示,相信混合式人工智能的興起,將可促進換機潮,帶動AI PC的銷售。他充分相信混合式人工智能興起,將促進換機熱潮,刺激AI PC人工智能電腦的需求,料至2026年將有逾半數的個人電腦,具備人工智能功能。
為進一步增強聯想在人工智能時代的優勢,集團將續加大創新投資力度,研發人員數量會逐年增加,直至佔總員工數量的25%以上,而財年的研發費用率,亦有望達到歷史新高。
集團的執行副總裁兼中國區總裁劉軍於投資者電話會議中透露,在今年4月舉行的創新科技大會上,會發布一款AI PC產品,售價預計介乎1,000至1,500美元。聯想能否靠AI PC再次撬動市場的需求,或許下個月就會有更明朗的線索。
市場有懷疑聲音
在一片看好下,亦有市場聲音懷疑AI PC的實際需求,以及能否帶動PC的增長。按IDC的報告顯示,雖然2024年AI PC會推出,但全球PC市場的復蘇有限,估計增長只不過3.4%,IDC還估計到2027年,PC市場的複合年增長率只有3.1%。換句話,即使AI PC陸續被使用,亦未能扭轉PC市場的放緩趨勢。
再講,AI PC縱能盛行,聯想實際能受惠的程度又是否想像中高,電腦公司只不過是負責組裝工作,真正賺錢的,是製造芯片的企業如英偉達(NVDA.US)及超微(AMD.US)等,正如電動車市場,最賺錢的不是車廠,而是做鋰電池甚至應是供應鋰的公司。
至於芯片方面,AI PC 需要具備專用的芯片組,主要是嵌入了「神經網絡處理單元」,即所謂NPU。市場有擔心,近年美國處處打壓中國科技發展,這幾年試圖壓製中國芯片業的發展,美國未來會否禁止或限制前沿公司向華銷售AI芯片,確實是一大懸念。
說到美國的針對,不得不提年前《新聞週刊》的一篇文章,內文指聯想涉嫌非法獲取電腦使用者的資料,建議美國禁止使用。雖然聯想聲嘶力歇地澄清,及後《彭博商業周刊》亦指出,批評聯想的組織「中國科技威脅」(China Tech Threat, CTT)進行的調查,背後支持者與戴爾關係密切,言下之意似是商業對手精心炮製,並不一定是政治問題。
不過,市場仍存在擔憂,畢竟美國政府對中國的逐漸強大抱有極大戒心,已不斷對國內科技企業施壓,以聯想的規模及龍頭地位,難保或有一天會成為打壓目標。市場的投資者在面對極大不確定性,自然先沽為上,事實聯想股價亦受壓下跌。在此陰霾下,聯想股價長期存在一定隱憂。
咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗




