
人形机器人市场竞争大,参与者包括小米、特斯拉、亚马逊、OpenAI
重点:
- 优必选料半年收入增长快,惟市场预估未来业绩仍会见红
- 人形机器人制造及营运成本高,手术机器人前景较俏
白芯蕊
全球人口老化及出生率低,已令多个国家面对劳动人口不足问题,变相拉高企业成本,但自从2022年底OpenAI推出ChatGPT后,加上特斯拉(TSLA.US)发布人形机器人技术,机器人作为AI大模型最重要应用场景之一,突然再被投资者高度关注。
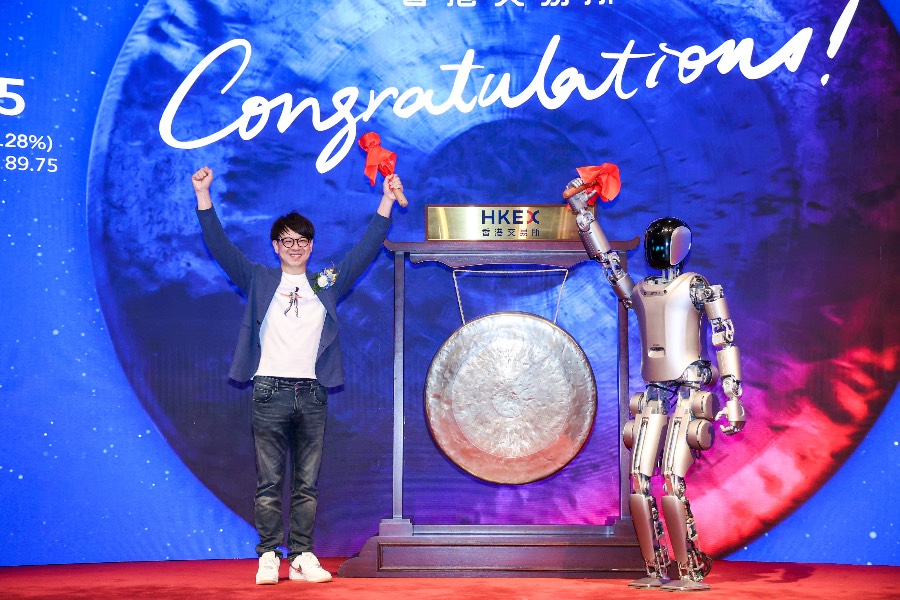
港股虽然缺乏人工智能芯片股,但机器人概念股方面,被称为“人形机器人第一股”的深圳市优必选科技股份有限公司(9880.HK),去年12月29日于港交所挂牌,食正人形机器人狂热,上市后一度飙至328港元,远比招股定价90港元高2.6倍,及后市场热情冷却,优必选股价从高位回落超过一半。
公司最近公布,受惠教育智能机器人及智能机器人解决方案收入增长,加上持续推出消费级智能新产品,带旺硬件设备收入上升,预期截至今年上半年收入有望达4.5亿至5亿元(6,200万美元至6,900万美元),按年增加72%至91%。
尽管预计中期收入增长不俗,但市场相信优必选全年业绩仍要见红。国泰君安指优必选去年亏损12.3亿元后,料今年将蚀10亿元,明年亏损缩至7.9亿元,2026年才再进一步下降至蚀4.2亿元,显然扭亏为盈的道路相当漫长。
另一方面,优必选上市不足一年,突在8月1日宣布以大折让16%方式,配售142万股新H股,集资额却只得1.3亿港元,用作营运和发展等,反映财务压力不小。
规模达200亿美元
所谓机器人,简单来讲是利用程序编制控制,透过感应器接收讯息,之后利用计算机分析数据后作出相关动作及行动。按应用领域分类,机器人可分为工业机器人、服务机器人及特种机器人。目前人工智能经常提及的人形机器人,主要归入服务机器人类别,应用在教育培训、服务行业、公共服务等行业。
受惠人工智能普及,大型语言模型(LLM)推陈出新,配合芯片运算力提高,有望为机器人智能上注入新动力,令投资者认为“钱”途无限。据高工产业研究院(GGII)发布的报告,预计到2026年全球人形机器人在服务领域中,市场规模有望超过20亿美元,到2030年全球市场规模更有望突破200亿美元,单是中国服务机器人市场占全球四分一推算,届时内地人形机器人市场规模将达至最少50亿美元,绝对不是一个小数目。
至于人形机器人竞赛中除了优必选外,还有特斯拉Optimus。此外,OpenAI在2月时亦宣布参战,与机器人初创企业Figure AI签署合作协议,计划进军人形机器人市场。其他对手还包括本田(7267.T, HMC.US)的ASIMO、小米(1810.HK)的CyberOne、亚马逊(AMZN.US)有份投资的Digit等等,更大强敌是波士顿动力(Boston Dynamics),该公司经过多次易手后,现归韩国现代汽车(005380.KS)旗下。
除了行业竞争大外,人形机器人制作成本亦高,原因是整体按照复杂的人体结构设计,涉及大脑、关节、躯干等多个重要部分,需要大量零部件,加上行业处于发展初期,部分零部件要专门订制,无法通过规模效益摊薄成本,因此成本不菲,例如小米的CyberOne,生产成本达60至70万元,特斯拉Optimus则约10万美元,亚马逊Digit估算约25万美元。
成本有待下降
至于营运成本亦不平,以Digit为例,每小时营运成本达10至12美元,续航能力仅16小时,负重亦只得16公斤,亚马逊表明要提升大量生产,才能将营运成本大幅降至每小时2至3美元。
虽然人形机器人仍未成气候,估计未来两至三年多时间,中美企业仍处“烧钱”阶段,但全球整个机器人行业,个别领域早已有盈利公司出现,例如美国上市的手术机器人龙头Intuitive Surgical(ISRG.US),其产品在全球市占率达57%,具龙头地位,过去五年均录得盈利。据彭博数据显示,估计今年纯利有望达21.2亿美元,按年升18%。
内地方面,手术机器人虽仍处初步阶段,但由微创医疗(00853.HK)分拆的微创机器人(02252.HK),旗下四臂腔镜手术机器人图迈,更于2022年获中国药监督局批准上市,至于骨科手术机器人鸿鹄,除了已获内地上市外,更获亚洲、北美、南美、欧洲和大洋洲五地认证。虽然微创机器人去年业绩仍录亏损,但在商业化进度良好下,去年收入已大升3.8倍至1.1亿元,市场估计2026年有望实现亏转盈。
总括来讲,机器人行业变量仍多,尤其人形机器人生产以至营运成本仍高,短中期内业务扭亏为盈机会不大。至于手术机器人竞争者较少,加上拥有人口老化概念,盈利前景亦较明确,因此若要投资机器人行业,押注手术机器人会较划算。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




