
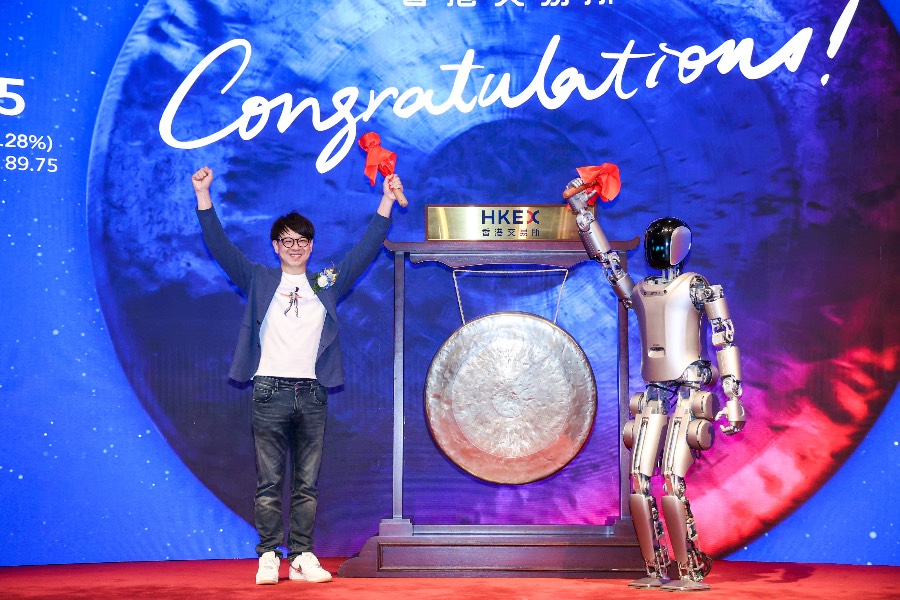
人形機械人市場競爭大,參與者包括小米、特斯拉、亞馬遜、OpenAI等
重點:
- 優必選料半年收入增長快,惟市場預估未來業績仍會見紅
- 人形機械人製造及營運成本高,手術機械人前景較俏
白芯蕊
全球人口老化及出生率低,已令多個國家面對勞動人口不足問題,變相拉高企業成本,但自從2022年底OpenAI推出ChatGPT後,加上特斯拉(TSLA.US)發布人形機械人技術,機械人作為AI大模型最重要應用場景之一,突然再被投資者高度關注。
港股雖然缺乏人工智能晶片股,但機械人概念股方面,被稱為「人形機械人第一股」的深圳市優必選科技股份有限公司(9880.HK),去年12月29日於港交所掛牌,食正人形機械人狂熱,上市後一度飆至328港元,遠比招股定價90港元高2.6倍,及後市場熱情冷卻,優必選股價從高位回落超過一半。
公司最近公布,受惠教育智能機械人及智能機械人解決方案收入增長,加上持續推出消費級智能新產品,帶旺硬件設備收入上升,預期截至今年上半年收入有望達4.5億至5億元(6,200萬美元至6,900萬美元),按年增加72%至91%。
儘管預計中期收入增長不俗,但市場相信優必選全年業績仍要見紅。國泰君安指優必選去年虧損12.3億元後,料今年將蝕10億元,明年虧損縮至7.9億元,2026年才再進一步下降至蝕4.2億元,顯然扭虧為盈的道路相當漫長。
另一方面,優必選上市不足一年,突在8月1日宣布以大折讓16%方式,配售142萬股新H股,集資額卻只得1.3億港元,用作營運和發展等,反映財務壓力不細。
規模達200億美元
所謂機械人,簡單來講是利用程式編制控制,透過感應器接收訊息,之後利用電腦分析數據後作出相關動作及行動。按應用領域分類,機械人可分為工業機械人、服務機械人及特種機械人。目前人工智能經常提及的人形機械人,主要歸入服務機械人類別,應用在教育培訓、服務行業、公共服務等行業。
受惠人工智能普及,大型語言模型(LLM)推陳出新,配合晶片運算力提高,有望為機械人智能上注入新動力,令投資者認為「錢」途無限。據高工產業研究院(GGII)發布的報告,預計到2026年全球人形機械人在服務領域中,市場規模有望超過20億美元,到2030年全球市場規模更有望突破200億美元,單是中國服務機械人市場佔全球四分一推算,屆時內地人形機械人市場規模將達至最少50億美元,絶對不是一個細數目。
至於人形機械人競賽中除了優必選外,還有特斯拉Optimus。此外,OpenAI在2月時亦宣布參戰,與機械人初創企業Figure AI簽署合作協議,計劃進軍人形機械人市場。其他對手還包括本田(7267.T, HMC.US)的ASIMO、小米(1810.HK)的CyberOne、亞馬遜(AMZN.US)有份投資的Digit等等,更大強敵是波士頓動力(Boston Dynamics),該公司經過多次易手後,現歸韓國現代汽車(005380.KS)旗下。
除了行業競爭大外,人形機械人製作成本亦高,原因是整體按照複雜的人體結構設計,涉及大腦、關節、軀幹等多個重要部分,需要大量零部件,加上行業處於發展初期,部分零部件要專門訂制,無法通過規模效益攤薄成本,因此成本不菲,例如小米的CyberOne,生產成本達60至70萬元,特斯拉Optimus則約10萬美元,亞馬遜Digit估算約25萬美元。
成本有待下降
至於營運成本亦不平,以Digit為例,每小時營運成本達10至12美元,續航能力僅16小時,負重亦只得16公斤,亞馬遜表明要提升大量生產,才能將營運成本大幅降至每小時2至3美元。
雖然人形機械人仍未成氣候,估計未來兩至三年多間,中美企業仍處「燒錢」階段,但全球整個機械人行業,個別領域早已有盈利公司出現,例如美國上市的手術機械人龍頭Intuitive Surgical(ISRG.US),其產品在全球市佔率達57%,具龍頭地位,過去五年均錄得盈利。據彭博數據顯示,估計今年純利有望達21.2億美元,按年升18%。
內地方面,手術機械人雖仍處初步階段,但由微創醫療(00853.HK)分拆的微創機器人(02252.HK),旗下四臂腔鏡手術機械人圖邁,更於2022年獲中國藥監督局批准上市,至於骨科手術機器人鴻鵠,除了已獲內地上市外,更獲亞洲、北美、南美、歐洲和大洋洲五地認證。雖然微創機器人去年業績仍錄虧損,但在商業化進度良好下,去年收入已大升3.8倍至1.1億元,市場估計2026年有望實現虧轉盈。
總括來講,機械人行業變數仍多,尤其人形機械人生產以至營運成本仍高,短中期內業務扭虧為盈機會不大。至於手術機械人競爭者較少,加上擁有人口老化概念,盈利前景亦較明確,因此若要投資機械人行業,押注手術機械人會較划算。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗




