无人零售再闯资本市场 丰宜考验AI含金量
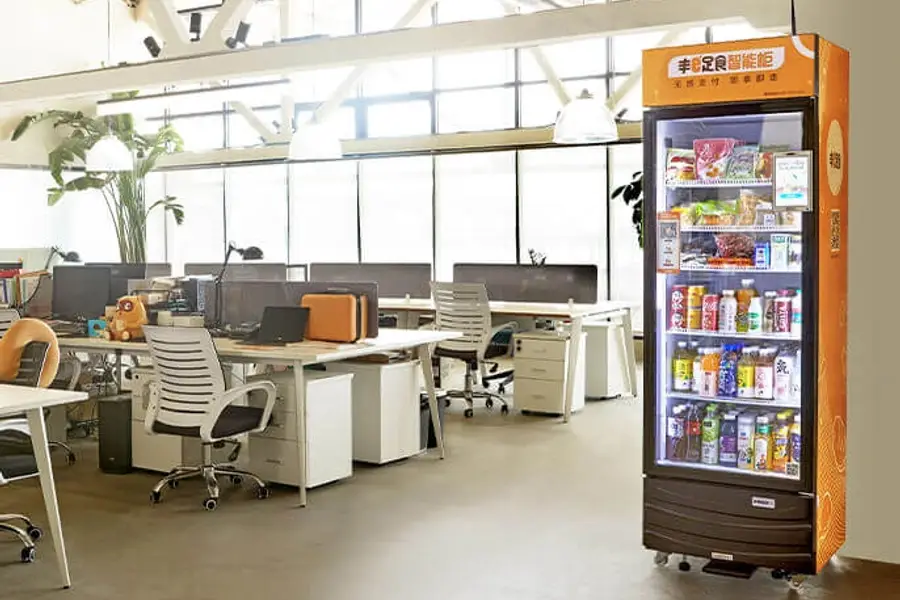
丰宜代表着第二代无人零售模式,随着公司申请香港上市,市场也将评估这门让消费者自行开柜取货、购买零食饮料的生意究竟有多少价值
重点:
- 丰宜科技已递交香港上市申请,公司建成中国最大的智能零售柜网络,零售柜数量接近18.4万台,年收入约20亿元
- 公司的各项经营指标均朝正面方向发展,但微薄利润率也反映出,要从数以万计低单柜销售额的零售柜中榨出利润并不容易
胡鸣鹤
在中国各大城市的办公大楼、工厂休息区和校园走廊里,一个熟悉的场景每天都在上演。一名上班族或学生扫描智能零售柜上的二维码,柜门随即解锁。她打开柜门,取出一瓶茶饮、一包饼干或其他饮料零食,关上柜门后便离开。系统通过传感器识别被取走的商品,并自动完成扣款。
如今,这些智能零售柜背后最大的运营商之一,深圳市丰宜科技集团股份有限公司,希望公众投资者也能以同样的“自助取用”方式看待其股票。这家智能零售柜运营商上周向港交所递交上市申请,展现出一门在许多人眼中早已失宠的行业里仍能持续增长的生意。其成绩单包括亮眼的收入增长:收入由2023年的12.44亿元增至去年的20.09亿元(约3亿美元)。但申请文件同时揭示了无人零售至今仍难以做大的原因:丰宜销售的大多是价格低廉的饮料和零食,却必须管理一张覆盖低客流场景的庞大零售网络。
这使得丰宜与其说是一家硬件公司,不如说更像一家零售商,只不过它的门店规模极小、无需店员,并由算法管理。公司几乎所有收入都来自智能零售柜商品销售,广告及其他服务收入仍仅占极小比例。丰宜的核心论述是,AI有能力将这种高度依赖物流配送的零售模式,转变为一个既可靠又具盈利能力、且可规模化复制的网络。
坎坷道路
历史对这个行业并不友善,中国第一波无人零售热潮始于2017年前后,也正是丰宜成立的那一年。当时大量风险资本涌入办公室和健身房里的开放式货架业务。其逻辑十分简单,把零食摆在消费者身边,让他们自行取用,从而省下店租和收银员成本。然而现实远比想象残酷。商品失窃、库存积压、补货效率低下以及点位管理松散,很快摧毁了这种模式的经济效益。许多早期参与者几乎和扩张速度一样快地走向倒闭。
丰宜则属于寻求验证这一概念的第二代业者,其智能零售柜采用封闭式设计,降低了当年拖垮开放式货架的失窃问题。公司同时聚焦所谓的轻场景,包括办公室、工厂、物流园区、学校、医院等传统便利店及自动售货机难以高效覆盖的半封闭空间。与交通枢纽或大型商场相比,这些场景的人流量较低,但通常拥有较高的重复消费率以及较低的场地成本。
这种取舍反映在丰宜的市场份额上,截至2025年底,公司已安装约18.4万台智能零售柜,占中国市场保有量的21.5%。但按商品交易总额(GMV)计算,其市场份额仅为11.5%。换言之,丰宜拥有全行业最多的智能零售柜,但单柜销售额低于那些布局高客流场景的竞争对手。公司押注的是,只要通过高效率管理足够多的低客流零售柜,最终仍能形成一张具备盈利能力的网络。
公司目前仍处于亏损状态,但其盈利趋势比表面数字显示的更加复杂。2024年和2025年收入分别增长32.9%和21.6%;毛利率则由2023年的52.4%提升至2025年的55.8%。更重要的是,公司已由2023年1,420万元的经营亏损,转为2024年4,800万元及2025年5,080万元的经营利润。
这确实是一项进步,但距离丰厚利润仍有相当距离。丰宜2025年的经营利润率仅为2.5%。当年销售及营销开支高达9.61亿元,相当于收入近一半,也接近其11.2亿元毛利。这些成本反映出该商业模式的现实:点位拓展、地方人员配置、零售柜运营、补货配送及客户服务等支出,不会因为结账流程自动化而消失。
由于若干非现金融资项目的影响,丰宜在净利润层面仍然录得亏损。但若按经调整口径计算,公司已实现盈利,其中2025年经调整净利润达1.186亿元,高于2024年的7,740万元。
效率工具
AI是丰宜投资故事的核心,但更应被视为提升效率的工具,而非能够自动创造销售的神奇引擎。丰宜的FLOW Pilot智能体系统负责决定智能零售柜的投放位置、商品组合、补货时机,以及整个网络的任务调度。2025年第四季度,该系统平均每日作出近1.2亿次决策,其中仅约2万次需要人工介入。随着系统效率提升,每名运营经理负责管理的点位数量,也由2023年的303个增至2025年的504个。
对于一家需要管理数以千计分散小型点位的企业而言,这一点尤其重要,因为传统人工管理既耗时又昂贵。AI可以减少缺货情况、优化商品组合,并提高补货路线效率。但它无法让一条安静的办公室走廊变成熙来攘往的便利店。智能零售柜最终仍需要足够多的真实消费者每天购买饮料和零食,才能支撑起一门有利可图的生意。
丰宜最初由物流巨头顺丰控股孵化成立,这也解释了其在物流管理方面的优势。公司诞生于物流体系之中,这样的背景有助其理解配送路线规划、企业客户需求及点位运营管理。根据申请文件,顺丰已于2024年出售所持剩余股份,双方的股权关系正式结束。如今,丰宜表示已建立由区域仓、前置仓及配送人员组成的自有物流网络。
丰宜所处的中国市场环境同样至关重要,智能零售柜模式十分契合中国密集的办公场所和校园场景,加上移动支付高度普及,以及成熟发达的物流配送网络,共同构成其发展基础。
丰宜并非首家接受香港投资者检验的自动化零售企业。智能售货机运营商友宝在线(2429.HK)自2023年上市以来,股价已累计下跌近80%,而公司去年仍处于亏损状态。另一家竞争对手趣致集团(0917.HK)自2024年上市以来,股价亦累计下跌约60%,即使公司于2025年成功扭亏,录得2.901亿元盈利。这些疲弱的股价表现显示,市场对新一家自动化零售企业上市的要求可能相当严格。
与大多数无人零售创业公司相比,丰宜已经证明了更多东西。它从行业第一轮洗牌中汲取教训,成功扩大网络规模、提升利润率,并在经营利润及经调整净利润层面实现盈利。如今,这次IPO要说服投资者相信,AI与高效率物流管理能够把一张分散的零食销售网络,转变为可持续且具盈利能力的零售平台。丰宜或许已解决了无人零售1.0时代的许多问题,但它仍需证明,这套解决方案的价值足以打动公开市场投资者。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

经济放缓汇率添压 海信家电盈利急冻
三季度盈利增十倍 星源材质开市不升反跌
乐动百万欧元买欧门票 德国老牌入手先要补血
相关新闻
-
安全疑虑升温 自驾出租急煞车
-
B站广告收入急升 视频平台进入变现新周期
BILI.US
-
车市低迷对手崛起 汽车之家首季盈利暴跌近九成
ATHM.US2518.HK
-
安克创新凭“浅海战略” 走出充电器舒适圈
300866.SHE