
乐动百万欧元买欧门票 德国老牌入手先要补血
乐动拟低价收购德国老牌园林器械商,借其渠道扩大割草机销售,但须先注资补血,考验整合能力与出海成本控制
重点:
- 乐动拟以100万欧元收购SABO全部股权,另提供最多500万欧元流动资金,换取欧洲品牌、分销及服务网络
- 智能割草机已推动乐动收入结构改变,但品牌推广开支上升,收购能否降低拓市成本,仍待实际销售验证
李世达
花100万欧元(752.8萬元人民币),买下一家有94年历史的德国园林器械商,看来是一笔便宜交易。但对买方深圳乐动机器人股份有限公司(1236.HK)而言,取得股权只是开始:要让这个老品牌帮自己的智能割草机打开欧洲市场,还得准备一笔资金先替它补血续命。
乐动机器人近日公告,拟通过新加坡全资子公司收购德国SABO-Maschinenfabrik GmbH全部股权,连同注资,总投入不超过600万欧元。交易吸引之处,在于SABO遍布欧洲的1,400多家专业零售商,以及配套的售后服务与本地供应链。
2017年成立的乐动,主要研发、生产及销售视觉感知产品、算法模组与智能机器人整机。机器要自行移动,首先须知道自己在哪里、障碍物有多远。乐动的传感器及算法模组,便是协助设备感知环境、定位及导航的工具。
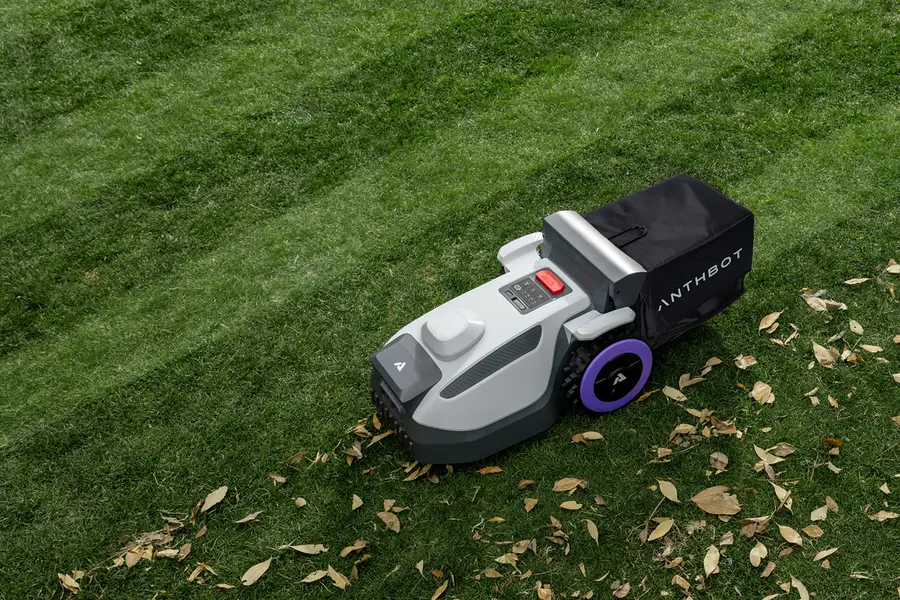
乐动原本向设备制造商出售感知产品,其后把技术用于旗下ANTHBOT智能割草机,由供应机器的“眼睛”,延伸至出售整机。割草机通过亚马逊等第三方平台、品牌网站,以及授权店和零售店销售。当时割草机均由第三方制造商组装,乐动则投入产品研发与品牌经营。
这一步也改变了公司的经营要求,向企业供应零部件,重点在性能、价格与客户导入;出售自有品牌整机,则要让消费者认识产品,并建立维修及服务能力。产品能自行割草,不代表品牌能自行打开市场。
业绩已显示割草机业务的重要性。今年上半年,乐动收入同比增长35.2%至5.23亿元人民币(下同),其中割草机收入增长159.1%至2.01亿元,占比由20.1%升至38.4%。同期视觉感知产品收入由3.07亿元微增至3.09亿元。整机业务正带动增长,原有业务则大致稳定。
买品牌 更买渠道
成立于1932年的SABO,制造及分销汽油与电池驱动割草机、吹叶机等园林工具,服务住宅与商用市场。它的专业零售商网络兼具产品分销和售后服务功能,正是乐动希望加快建立的海外能力。
乐动在公告中表示,计划借这套网络导入智能割草机,并在研发、采购、制造及服务上形成协同。从业务逻辑看,这相当于用收购缩短自行拓展渠道的时间,同时尝试以智能化产品替老品牌增加销售机会。
不过,现有零售商数目只是渠道基础,仍要看有多少门店愿意引入新产品、能带来多少订单。乐动本来已有线下销售,SABO的价值在于扩大覆盖与服务能力;两套网络如何衔接,才是收购后的实际考验。
根据公告中的未经审计财务资料,SABO去年收入为1,823.8万欧元,较2024年的2,259.6万欧元下跌约19.3%;但税后利润由亏损94.7万欧元,转为盈利114.2万欧元。乐动将收入下滑归因于产品创新及智能化不足,并指出SABO现有负债与运营现金流紧张,因此需要注资。协议要求乐动在签约日提供150万欧元流动资金,交割前再提供最多275万欧元。意味买方须在取得全部股权前,先支持其运营。
乐动自身亦未盈利,今年上半年净亏损由1,378万元扩大至4,210万元,销售及营销费用增长124.1%至8,100万元,研发费用增长48.5%至7,570万元。割草机收入快速增加,同时伴随更高推广与研发投入,买入现成渠道能否改善投入产出,仍须观察。
此外,交易也可能有政治变数。德国政府曾于10月7日以安全理由阻止中远收购德国物流商Zippel。虽然产业性质不同,在当前地缘政治环境下,仍不能排除德国政府因安全考量介入或否决本案的可能。
收购公告翌日,乐动股价一度上涨20%,最终倒跌1.14%,收报26.1港元,较5月上市首日收盘价低56.5%。从市销率看,乐动约8.3倍,高于同样布局智能割草机的九号公司(689009.SH)的1.2倍,显示市场或许更看好乐动。割草机销售快速增加,加上SABO的欧洲渠道,令其海外收入前景值得审慎看好;但自身尚未盈利,又须替标的补血,短期盈利压力仍大,新增订单能否转化为利润,将是支撑估值的关键。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




