技术与本土化助力 Tims中国酝酿高增长计划
这家即将在美国上市的咖啡连锁品牌,打算到2026年在中国开设2,750家门店,相当于星巴克目前在华门店数量的近一半
重点:
- Tims中国打算未来五年在中国再开近3,000家门店,依靠技术和本土化实现快速扩张
- 该公司需要谨慎避免重蹈Costa和Krispy Kreme的覆辙,这两家公司在宣布类似的大举拓店计划后,遭遇关店或发展欠佳
阳歌
请系好安全带!
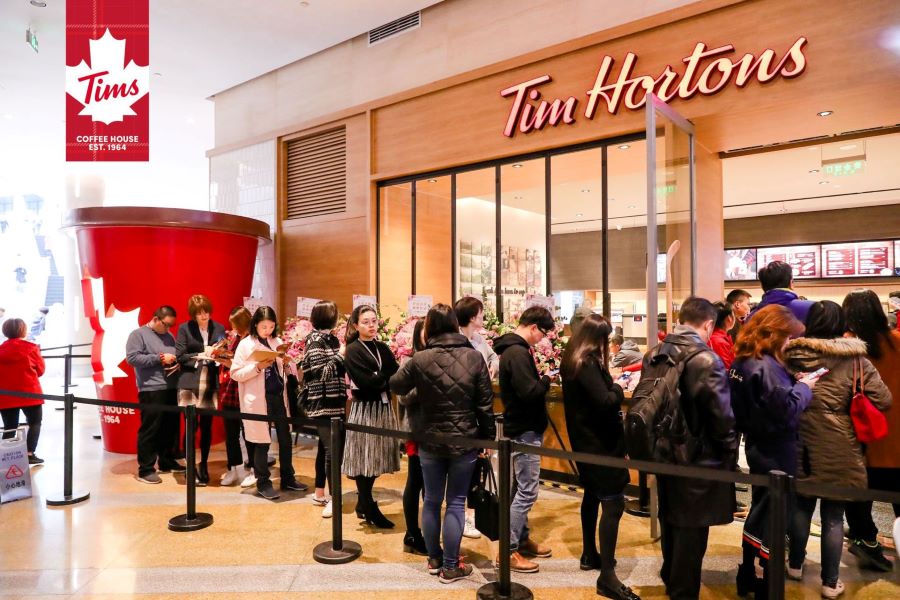
Tim Hortons China(Tims中国)即将开启一段奇妙的旅程。这个加拿大最知名餐饮品牌之一的中国版将在2026年,即进入中国市场仅七年之后,开设近3,000家门店。该公司打算利用技术帮助其迅速开店和高效运营,在产品本土化上发力,并与本地合作伙伴携手,以实现2,750家新门店的近期目标。
该公司在中国的最新步伐是在7月20日,美国证券交易委员会宣布其与特殊目的收购公司(SPAC)Silver Crest Acquisition Corp.(SLCR.US)合并的注册声明生效。这为Silver Crest股东投票铺平了道路。如果获得批准,Tims中国将成为纳斯达克上市公司。预计它的股票将从8月22日开始交易,代码为THCH。该公司预计估值约为14亿美元(或95亿元人民币)。
在总部上海开设了第一家门店仅三年后,3月初,Tims中国已拥有410家门店,并宣布今年年底门店数量几乎翻倍的计划。但很多品牌在进入中国市场后,原先的大规模扩张计划未能实现。常见原因是背后的连锁品牌过于激进,把店开到了利润较低的地点,在没有得到足够支持的情况下急于实现宏大的目标。
咖啡和甜甜圈是Tim Hortons原菜单上的核心产品,但它们不符合中国人的传统口味。在这个方面,在中国失败或者陷入困境的连锁品牌也很多,包括韩国的咖啡巨头咖啡陪你和可口可乐公司(KO.US)的咖世家,以及美国广受欢迎的甜甜圈品牌Krispy Kreme(DNUT.US)。
若要准确评价Tims中国的2,750家门店目标,我们可以看看中国目前的餐饮领导品牌的门店数量。排在首位的是百胜中国(YUMC.US),它是肯德基和必胜客在中国的运营商,截至6月底,拥有超过1.2万家门店。但百胜早在1987年就进入中国,当时市场还在起步阶段,意味着它花了超过30年才达到这个水平。
还有高端咖啡领导者星巴克(SBUX.US),它目前在中国拥有超过5,700家门店。但还是那句话,这个美国巨头达到这个里程碑也不是一蹴而就,它在20多年前就进入中国,那时咖啡仍然让大多数中国人难以下咽。
Tims中国认为它能更快地实现雄心勃勃的目标,其中一个手段就是学习更早进入中国的大品牌。肯德基在制作符合中国食客口味的西式快餐方面处于领先地位。与此同时,星巴克让普通中国人开始熟悉这种饮料,填补了咖啡饮用量的赤字,中国人现在会毫不犹豫地花超过5美元买一杯咖啡,来表现他们作为现代都市人的特质。
2021年关于Tims中国计划的演示文稿援引第三方数据称,2022年中国咖啡市场的销售额预计将达到1,579亿元,2013年到2023年每年增长39%。即使在这种爆炸式增长之后,2020年普通中国人平均也只喝掉了大约30杯咖啡,相比之下,在加拿大、德国、巴西和美国这样主流的咖啡市场,这个数字接近于人均700杯。这意味着还有很大的增长空间。
技术、本土化和伙伴关系
对种种背景有了一番了解后,我们将在本文的后半部分来看看技术、本土化和合作伙伴的组合,Tims中国相信,这个组合将酝酿出迅速成功的独特配方。
Tims中国的CEO卢永臣在接受采访的时候告诉咏竹坊,“对于门店的运营,我们通常需要两年时间来培养一个门店经理。”对此,他解释说,门店经理需要具备方方面面的知识,从预测日常销售到排程与存货管理,这些都是他们的分内事。
“但在预测每天的日常销售方面,大数据可以做得更到位,能自动生成订单发给仓库,”他说。“大数据也可以轻松地根据销售预测情况安排人手。在店面层面,我们不需要人工亲自检查库存。我们可以利用机器、秤、摄像头和其他技术手段来检查和管理库存。”
该公司还认为,技术将有助于迅速建立起拓店所需的客户群,目前它大约三分之二的业务来自线上订单,只有三分之一来自店内堂食订单。最后,该公司还认为,通过技术可以帮助它快速而有效地为店面选址,这部分是通过与该公司的投资者之一腾讯(0700.HK)的密切合作来实现。
然后是本土化的问题,Tims中国已经把其品牌核心——甜甜圈变成了大多数西方人恐怕认不出来的东西。包括使用更Q弹、更有嚼劲的面团;与西方的甜甜圈相比,糖分大为减少;采用的是烘焙方式而非油炸;味道偏向果味,甚至咸蛋黄口味。这可不是你习惯的那种甜甜圈。
最后但同样重要的,是它的合作伙伴,一个是石油和便利店巨头中石化(0386.HK),后者经营着中国最大的便利店连锁店之一;一个是与德国超市品牌麦德龙在中国的运营商——物美的合作。Tims中国对于这种伙伴关系并不陌生,因为它本身就是一家合资企业,出资方包括控股股东、私募股权公司笛卡儿资本集团(Cartesian Capital Group),品牌所有者、Tim Hortons的母公司餐饮品牌国际(Restaurant Brands International,QSR.US),以及战略投资方红杉中国和腾讯。
“我们实在幸运,能够在餐饮品牌国际公司拥有强大的合作伙伴,” Tims中国的董事会主席尤彼德告诉咏竹坊。“他们给了我们空间来建立一个对中国有很大意义的业务。”
最后,我们来仔细看看该公司的一些财务数据,它们显示出,该公司不仅增长迅速,而且表现优于那些成立时间更早的同行。根据注册申请表所附材料,该公司去年的收入为6.434亿元,大约是2020年2.121亿元的三倍。它的调整后门店EBITDA(税息折旧及摊销前利润)已经实现了盈利,尽管预计到2023年才能实现调整后企业EBITDA盈利。
今年一季度,该公司的同店销售额录得3.4%的增幅,与之形成鲜明对比的是,自3月以来,百胜中国和其他一些大型连锁店因疫情导致门店关闭,销售额下降了8%。由于大范围的封锁措施,包括4月和5月上海长达两个月的封城,二季度中国的企业没有拿得出手的业绩。但卢永臣指出,Tims中国早在4月中旬就获准恢复了公司大本营上海的部分业务,并补充说,自7月份以来,该公司“业务复苏情况非常好”。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

经济放缓汇率添压 海信家电盈利急冻
三季度盈利增十倍 星源材质开市不升反跌
乐动百万欧元买欧门票 德国老牌入手先要补血
乐欣户外上市后首度收购 拿下英国老牌钓具商
庆铃卖车兼助融资 老牌车厂重写生意经