技術與本土化助力 Tims中國醞釀高增長計劃
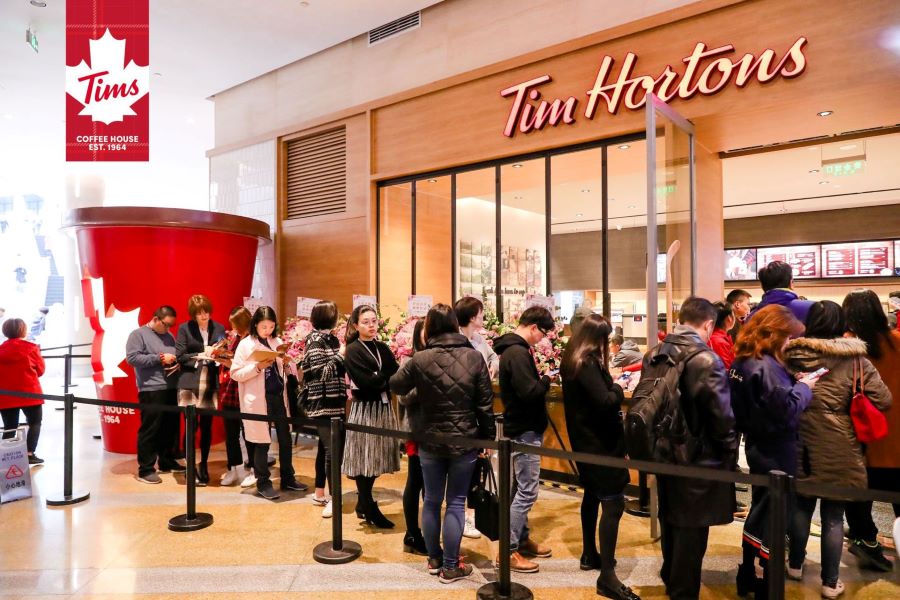
這家即將在美國上市的咖啡連鎖品牌,打算到2026年在中國開設2,750家門店,相當於星巴克目前在華門店數量的近一半
重點:
- Tims中國打算未來五年在中國再開近3,000家門店,依靠技術和本土化實現快速擴張
- 該公司需要謹慎避免重蹈Costa和Krispy Kreme的覆轍,這兩家公司在宣佈類似的大舉拓店計劃後,遭遇關店或發展欠佳
陽歌
請綁好安全帶!
Tim Hortons China(Tims中國)即將開啟一段奇妙的旅程。這個加拿大最知名餐飲品牌之一的中國版將在2026年,即進入中國市場僅七年之後,開設近3,000家門店。該公司打算利用技術幫助其迅速開店和高效營運,在產品本土化上發力,並與本地合作夥伴攜手,以實現2,750家新門店的近期目標。
該公司在中國的最新步伐是在7月20日,美國證券交易委員會宣佈其與特殊目的收購公司(SPAC)Silver Crest Acquisition Corp.(SLCR.US)合併的註冊聲明生效。這為Silver Crest股東投票鋪平了道路。如果獲得批准,Tims中國將成為納斯達克上市公司。預計它的股票將從8月22日開始交易,代碼為THCH。該公司預計估值約為14億美元(或95億元人民幣)。
在總部上海開設了第一家門店僅三年後,3月初,Tims中國已擁有410家門店,並宣佈今年年底門店數量幾乎翻倍的計劃。但很多品牌在進入中國市場後,原先的大規模擴張計劃未能實現。常見原因是背後的連鎖品牌過於激進,把店開到了利潤較低的地點,在沒有得到足夠支援的情況下急於實現宏大的目標。
咖啡和甜甜圈是Tim Hortons原菜單上的核心產品,但它們不符合中國人的傳統口味。在這方面,在中國失敗或者陷入困境的連鎖品牌也很多,包括韓國的咖啡巨頭咖啡陪你和可口可樂公司(KO.US)的咖世家,以及美國廣受歡迎的甜甜圈品牌Krispy Kreme(DNUT.US)。
若要準確評價Tims中國的2,750家門店目標,我們可以看看中國目前的餐飲領導品牌的門店數量。排在首位的是百勝中國(YUMC.US),它是肯德基和必勝客在中國的營運商,截至6月底,擁有超過1.2萬家門店。但百勝早在1987年就進入中國,當時市場還在起步階段,意味著它花了超過30年才達到這個水平。
還有高端咖啡領導者星巴克(SBUX.US),它目前在中國擁有超過5,700家門店。但還是那句話,這個美國巨頭達到這個里程碑也不是一蹴而就,它在20多年前就進入中國,那時咖啡仍然讓大多數中國人難以下嚥。
Tims中國認為它能更快地實現雄心勃勃的目標,其中一個手段就是學習更早進入中國的大品牌。肯德基在製作符合中國食客口味的西式速食方面處於領先地位。與此同時,星巴克讓普通中國人開始熟悉這種飲料,填補了咖啡飲用量的赤字,中國人現在會毫不猶豫地花超過5美元買一杯咖啡,來表現他們作為現代都市人的特質。
2021年關於Tims中國計劃的演示文稿引述第三方數據稱,2022年中國咖啡市場的銷售額預計將達到1,579億元,2013年到2023年每年增長39%。即使在這種爆炸式增長之後,2020年普通中國人平均也只喝掉了大約30杯咖啡,相比之下,在加拿大、德國、巴西和美國這樣主流的咖啡市場,這個數字接近於人均700杯。這意味著還有很大的增長空間。
技術、本土化和夥伴關係
對種種背景有了一番了解後,我們將在本文的後半部分來看看技術、本土化和合作夥伴的組合,Tims中國相信,這個組合將醞釀出迅速成功的獨特配方。
Tims中國的CEO盧永臣在接受採訪的時候告訴詠竹坊,“對於門店的營運,我們通常需要兩年時間來培養一個門店經理。”對此,他解釋說,門店經理需要具備方方面面的知識,從預測日常銷售到排程與存貨管理,這些都是他們的份內事。
“但在預測每天的日常銷售方面,大數據可以做得更到位,能自動生成訂單發給倉庫,”他說。“大數據也可以輕鬆地根據銷售預測情況安排人手。在店面層面,我們不需要人工親自檢查庫存。我們可以利用機器、秤、攝像頭和其他技術手段來檢查和管理庫存。”
該公司還認為,技術將有助於迅速建立起拓店所需的客戶群,目前它大約三分之二的業務來自網上訂單,只有三分之一來自店內堂食訂單。最後,該公司還認為,通過技術可以幫助它快速而有效地為店面選址,這部分是通過與該公司的投資者之一騰訊(0700.HK)的密切合作來實現。
然後是本土化的問題,Tims中國已經把其品牌核心——甜甜圈變成了大多數西方人恐怕認不出來的東西。包括使用更Q彈、更有嚼勁的麵團;與西方的甜甜圈相比,糖分大為減少;採用的是烘焙方式而非油炸;味道偏向果味,甚至鹹蛋黃口味。這可不是你習慣的那種甜甜圈。
最後但同樣重要的,是它的合作夥伴,一個是石油和便利店巨頭中石化(0386.HK),後者經營著中國最大的便利店連鎖店之一;一個是與德國超市品牌麥德龍在中國的營運商——物美的合作。Tims中國對於這種夥伴關係並不陌生,因為它本身就是一家合資企業,出資方包括控股股東、私募股權公司笛卡兒資本集團(Cartesian Capital Group),品牌所有者、Tim Hortons的母公司餐飲品牌國際(Restaurant Brands International,QSR.US),以及戰略投資方紅杉中國和騰訊。
“我們實在幸運,能夠在餐飲品牌國際公司擁有強大的合作夥伴,” Tims中國的董事會主席尤彼德告訴詠竹坊。“他們給了我們空間來建立一個對中國有很大意義的業務。”
最後,我們來仔細看看該公司的一些財務資料,它們顯示出,該公司不僅增長迅速,而且表現優於那些成立時間更早的同行。根據註冊申請表所附材料,該公司去年的收入為6.434億元,大約是2020年2.121億元的三倍。它的調整後門店EBITDA(稅息折舊及攤銷前利潤)已經實現了盈利,儘管預計到2023年才能實現調整後企業EBITDA盈利。
今年首季度,該公司的同店銷售額錄得3.4%的增幅,與之形成鮮明對比的是,自3月以來,百勝中國和其他一些大型連鎖店因疫情導致門店關閉,銷售額下降了8%。由於大範圍的封鎖措施,包括4月和5月上海長達兩個月的封城,第二季中國的企業沒有拿得出手的業績。但盧永臣指出,Tims中國早在4月中旬就獲准恢復了公司大本營上海的部分業務,並補充說,自7月份以來,該公司“業務復甦情況非常好”。
詠竹坊專注於在美國和香港上市的中國公司的報導,包括贊助內容。欲瞭解更多資訊,包括對個別文章的疑問,請點擊這裏聯繫我們。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

經濟放緩匯率添壓 海信家電盈利急凍
三季度盈利升十倍 星源材質開市不升反跌
樂動百萬歐元買歐門票 德國老牌入手先要補血
樂欣戶外上市後首度收購 拿下英國老牌釣具商
慶鈴賣車兼助融資 老牌車廠重寫生意經