
从教育到家电,从白酒到AI,奇点国峰在培训起家的袁力入主后,不断尝试各种业务,也在消磨投资人的信心
重点:
- 公司宣布出售负债沉重的家电业务,但该业务也是公司的收入主力
- 公司去年收购一家AI技术公司,今年1月又与国产GPU生产商沐曦控股达成分销协议
李世达
资本市场中始终存在一类企业,它们并不以深耕单一产业见长,而是高度敏感于市场热点的流转。如果市场始终搞不清楚公司究竟想做什么,也就难以被归类,显得处处有机会,但往往个个没把握。
奇点国峰控股有限公司(1280.HK)就是这样一家公司,他们的业务涵盖教育培训、白酒、AI技术、家电,甚至RWA(实体资产代币化),可以说是哪里热往哪里去。
本周,这家公司宣布以象征式1港元对价出售其全资附属公司中华银瑞(香港)投资控股有限公司全部股权,买方为公司股东圣行国际集团有限公司。交易同时涉及豁免中华银瑞所欠集团内部约15亿元债务。圣行国际由奇点国峰主席袁力间接持有。
当老板的老师
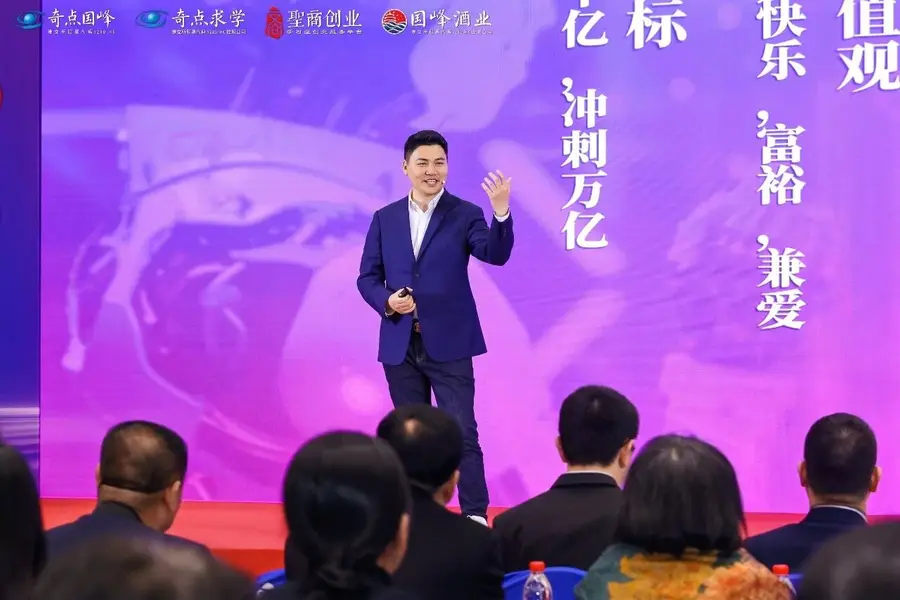
在很大程度上,奇点国峰的路线选择,与其掌舵者的背景密不可分。1982年生的袁力是个连续创业者,早年涉足互联网团购、房地产中介等行业,并曾在“互联网+房产”模式中实现商业变现。擅长包装自己的袁力,其后转向企业教育赛道,创办圣商教育(430277.OC),为中小微企业家上课培训,并推动公司成功登陆新三板,成为细分商学培训领域的代表性机构之一。
圣商教育的商业模式引起不少争议,先推出免费讲座吸引客户,随后推出金额数间至数万不等的课程,参与者则会被鼓动推荐他人报名,借此获得提成。这种模式也被质疑是“变形传销”或“资金盘”。
2022年,圣商教育透过反向收购方式借壳奇点国际登陆港交所。擅长“给老板上课”、“做资本故事”的袁力,接手奇点国峰后也带有鲜明的“培训系”色彩:擅长捕捉风口、包装叙事、快速转向,但对于长周期投入、技术壁垒与产业深度的耐心相对有限。
回到这次出售,中华银瑞主要在全国各地经营传统家电零售及相关贸易业务,该业务模式高度依赖线下门店与渠道铺设,固定成本与资金占用水平偏高,在消费需求转弱及行业竞争加剧的背景下,长期录得亏损。
公告指,截至2025年底,中华银瑞已处于资不抵债状态。是次以象征式对价出售,并配合内部债务豁免,实质上属于一次将历史亏损业务及相关风险由上市公司层面剥离的财务重整行动,为上市主体止血减负。
但从去年中报来看,家电业务其实是公司收入占比最高的业务,截至2025年6月底的中期,公司收入1.82亿元,其中家电业务录得收入约1.24亿元,占集团总收入近七成,高于教育培训收入约4,100万元,以及白酒业务的1,700万元。期内公司净亏损1,928.6万元,按年收窄40.8%。
此次出售完成后,奇点国峰将不再持有中华银瑞的任何权益,且中华银瑞的财务业绩、资产及负债将不再并入财务报表。也就是说,虽然中华银瑞的家电业务仍由袁力持有,但上市公司将失去一个主要收入来源。
押注AI算力?
而在公布出售消息前约一周,公司高调宣布旗下全资附属上海绘流网络科技,与国产GPU厂商沐曦股份(688802.SH)达成为期一年的非独家分销合作,进军AI算力硬件分销市场。有“中国小AMD”之称的沐曦股份,去年12月中在科创版上市,上市首日股价即暴涨700%,目前仍高上市价约四倍。但这项合作不仅非独家,且期限仅一年,消息公布当日奇点国峰股价不升反跌。
不只如此,2025年下半年,奇点国峰完成对一家AI技术公司的股份收购,随后又推出以白酒原浆酒及股东持股作为底层资产的RWA产品,将叙事延伸至加密资产与Web3.0。这些操作的成绩目前都未显现。
事实上,这种“见一个爱一个”的发展策略,显然未能说服投资人。出售消息传出后,公司股价翌日仅录得约0.4%升幅,过去六个月仍累跌约31%。前脚切入新赛道,后脚出清旧资产,投资人对公司的操作似乎见怪不怪。当公司不断尝试新叙事,投资人最终关心的问题其实只有一个:你到底想做什么?在回答这个问题前,奇点国峰仍是一家“永远在路上”的公司。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




