
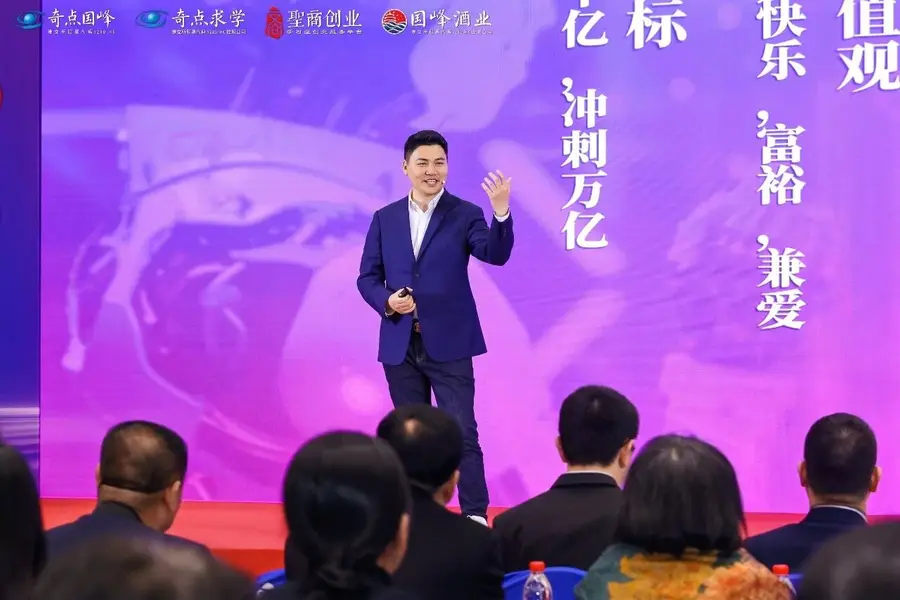
從教育到家電,從白酒到AI,奇點國峰在培訓起家的袁力入主後,不斷嘗試各種業務,也在消磨投資人的信心
重點:
- 公司宣布出售負債沉重的家電業務,但該業務也是公司的收入主力
- 公司去年收購一家AI技術公司,今年1月又與國產GPU生產商沐曦控股達成分銷協議
李世達
資本市場中始終存在一類企業,它們並不以深耕單一產業見長,而是高度敏感於市場熱點的流轉。如果市場始終搞不清楚公司究竟想做什麼,也就難以被歸類,顯得處處有機會,但往往個個沒把握。
奇點國峰控股有限公司(1280.HK)就是這樣一家公司,他們的業務涵蓋教育培訓、白酒、AI技術、家電,甚至RWA(實體資產代幣化),可以說是哪裡熱往哪裡去。
本周,這家公司宣布以象徵式1港元對價出售其全資附屬公司中華銀瑞(香港)投資控股有限公司全部股權,買方為公司股東聖行國際集團有限公司。交易同時涉及豁免中華銀瑞所欠集團內部約15億元債務。聖行國際由奇點國峰主席袁力間接持有。
當老闆的老師
在很大程度上,奇點國峰的路線選擇,與其掌舵者的背景密不可分。1982年生的袁力是個連續創業者,早年涉足互聯網團購、房地產中介等行業,並曾在「互聯網+房產」模式中實現商業變現。擅長包裝自己的袁力,其後轉向企業教育賽道,創辦聖商教育(430277.OC),為中小微企業家上課培訓,並推動公司成功登陸新三板,成為細分商學培訓領域的代表性機構之一。
聖商教育的商業模式引起不少爭議,先推出免費講座吸引客戶,隨後推出金額數間至數萬不等的課程,參與者則會被鼓動推薦他人報名,藉此獲得提成。這種模式也被質疑是「變形傳銷」或「資金盤」。
2022年,聖商教育透過反向收購方式借殼奇點國際登陸港交所。擅長「給老闆上課」、「做資本故事」的袁力,接手奇點國峰後也帶有鮮明的「培訓系」色彩:擅長捕捉風口、包裝敘事、快速轉向,但對於長周期投入、技術壁壘與產業深度的耐心相對有限。
回到這次出售,中華銀瑞主要在全國各地經營傳統家電零售及相關貿易業務,該業務模式高度依賴線下門店與渠道鋪設,固定成本與資金佔用水平偏高,在消費需求轉弱及行業競爭加劇的背景下,長期錄得虧損。
公告指,截至2025年底,中華銀瑞已處於資不抵債狀態。是次以象徵式對價出售,並配合內部債務豁免,實質上屬於一次將歷史虧損業務及相關風險由上市公司層面剝離的財務重整行動,為上市主體止血減負。
但從去年中報來看,家電業務其實是公司收入佔比最高的業務,截至2025年6月底的中期,公司收入1.82億元,其中家電業務錄得收入約1.24億元,佔集團總收入近七成,高於教育培訓收入約4,100萬元,以及白酒業務的1,700萬元。期內公司淨虧損1,928.6萬元,按年收窄40.8%。
此次出售完成後,奇點國峰將不再持有中華銀瑞的任何權益,且中華銀瑞的財務業績、資產及負債將不再併入財務報表。也就是說,雖然中華銀瑞的家電業務仍由袁力持有,但上市公司將失去一個主要收入來源。
押注AI算力?
而在公布出售消息前約一周,公司高調宣布旗下全資附屬上海繪流網絡科技,與國產GPU廠商沐曦股份(688802.SH)達成為期一年的非獨家分銷合作,進軍AI算力硬件分銷市場。有「中國小AMD」之稱的沐曦股份,去年12月中在科創版上市,上市首日股價即暴漲700%,目前仍高上市價約四倍。但這項合作不僅非獨家,且期限僅一年,消息公布當日奇點國峰股價不升反跌。
不只如此,2025年下半年,奇點國峰完成對一家AI技術公司的股份收購,隨後又推出以白酒原漿酒及股東持股作為底層資產的RWA產品,將敘事延伸至加密資產與Web3.0。這些操作的成績目前都未顯現。
事實上,這種「見一個愛一個」的發展策略,顯然未能說服投資人。出售消息傳出後,公司股價翌日僅錄得約0.4%升幅,過去六個月仍累跌約31%。前腳切入新賽道,後腳出清舊資產,投資人對公司的操作似乎見怪不怪。當公司不斷嘗試新敘事,投資人最終關心的問題其實只有一個:你到底想做什麼?在回答這個問題前,奇點國峰仍是一家「永遠在路上」的公司。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗




