
樂動百萬歐元買歐門票 德國老牌入手先要補血
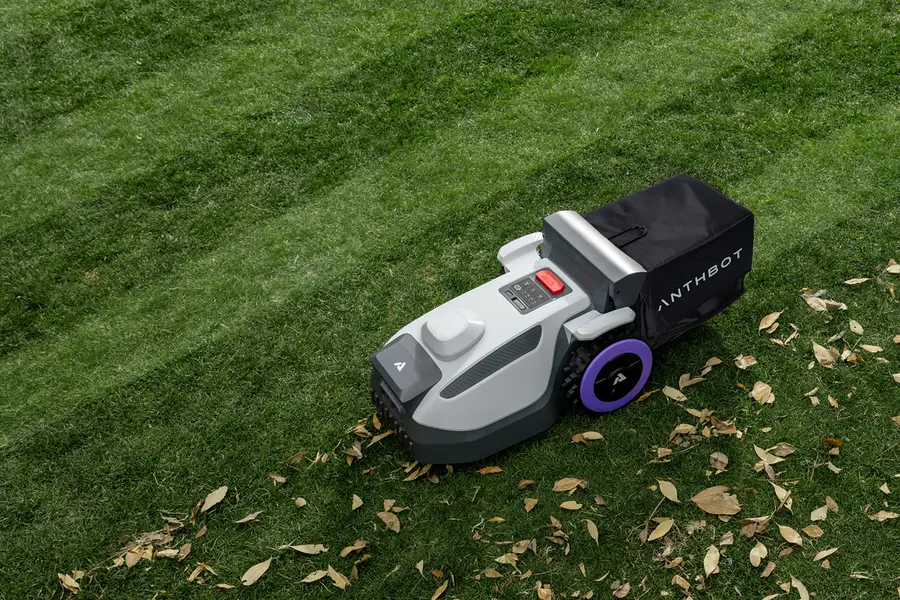
樂動擬低價收購德國老牌園林器械商,借其渠道擴大割草機銷售,但須先注資補血,考驗整合能力與出海成本控制
重點:
- 樂動擬以100萬歐元收購SABO全部股權,另提供最多500萬歐元流動資金,換取歐洲品牌、分銷及服務網絡
- 智能割草機已推動樂動收入結構改變,但品牌推廣開支上升,收購能否降低拓市成本,仍待實際銷售驗證
李世達
花100萬歐元(881萬港元),買下一家有94年歷史的德國園林器械商,看來是一筆便宜交易。但對買方深圳樂動機器人股份有限公司(1236.HK)而言,取得股權只是開始:要讓這個老品牌幫自己的智能割草機打開歐洲市場,還得準備一筆資金先替它補血續命。
樂動機器人近日公告,擬透過新加坡全資附屬公司收購德國SABO-Maschinenfabrik GmbH全部股權,連同注資,總投入不超過600萬歐元。交易吸引之處,在於SABO遍布歐洲的1,400多家專業零售商,以及配套的售後服務與本地供應鏈。
2017年成立的樂動,主要研發、生產及銷售視覺感知產品、算法模組與智能機器人整機。機器要自行移動,首先須知道自己在哪裏、障礙物有多遠。樂動的傳感器及算法模組,便是協助設備感知環境、定位及導航的工具。
樂動原本向設備製造商出售感知產品,其後把技術用於旗下ANTHBOT智能割草機,由供應機器的「眼睛」,延伸至出售整機。割草機透過亞馬遜等第三方平台、品牌網站,以及授權店和零售店銷售。當時割草機均由第三方製造商組裝,樂動則投入產品研發與品牌經營。
這一步也改變了公司的經營要求,向企業供應零部件,重點在性能、價格與客戶導入;出售自有品牌整機,則要讓消費者認識產品,並建立維修及服務能力。產品能自行割草,不代表品牌能自行打開市場。
業績已顯示割草機業務的重要性。今年上半年,樂動收入按年增35.2%至5.23億元人民幣(下同),其中割草機收入增159.1%至2.01億元,佔比由20.1%升至38.4%。同期視覺感知產品收入由3.07億元微增至3.09億元。整機業務正帶動增長,原有業務則大致穩定。
買品牌 更買渠道
成立於1932年的SABO,製造及分銷汽油與電池驅動割草機、吹葉機等園林工具,服務住宅與商用市場。它的專業零售商網絡兼具產品分銷和售後服務功能,正是樂動希望加快建立的海外能力。
樂動在公告中表示,計劃借這套網絡導入智能割草機,並在研發、採購、製造及服務上形成協同。從業務邏輯看,這相當於用收購縮短自行拓展渠道的時間,同時嘗試以智能化產品替老品牌增加銷售機會。
不過,現有零售商數目只是渠道基礎,仍要看有多少門店願意引入新產品、能帶來多少訂單。樂動本來已有線下銷售,SABO的價值在於擴大覆蓋與服務能力;兩套網絡如何銜接,才是收購後的實際考驗。
根據公告中的未經審核財務資料,SABO去年收入為1,823.8萬歐元,較2024年的2,259.6萬歐元下跌約19.3%;但除稅後業績由虧損94.7萬歐元,轉為盈利114.2萬歐元。樂動將收入下滑歸因於產品創新及智能化不足,並指SABO的現有負債與營運現金流緊張,因此需要注資。協議要求樂動在簽約日提供150萬歐元流動資金,交割前再提供最多275萬歐元。意味買方須在取得全部股權前,先支持其營運。
樂動自身亦未盈利,今年上半年淨虧損由1,378萬元擴至4,210萬元,銷售及營銷費用增124.1%至8,100萬元,研發費用增48.5%至7,570萬元。割草機收入快速增加,同時伴隨更高推廣與研發投入,買入現成渠道能否改善投入產出,仍須觀察。
此外,交易也可能有政治變數。德國政府曾於10月7日以安全理由阻止中遠(COSCO)收購德國物流商Zippel。雖然產業性質不同,在當前地緣政治環境下,仍不能排除德國政府因安全考量介入或否決本案的可能。
收購公告翌日,樂動股價一度升20%,最終倒跌1.14%,收報26.1港元,較5月上市首日收市價低56.5%。從市銷率看,樂動約8.3倍,高於同樣布局智能割草機的九號公司(689009.SH)的1.2倍,顯示市場或許更看好樂動。割草機銷售快速增加,加上SABO的歐洲渠道,令其海外收入前景值得審慎看好;但自身尚未盈利,又須替標的補血,短期盈利壓力仍大,新增訂單能否轉化為利潤,將是支撐估值的關鍵。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗
相關新聞
-
簡訊:樂動機器人首掛升逾倍
 1236.HK
-
機器人概念急降溫 奧比中光上不逢時
688322.SHG



