
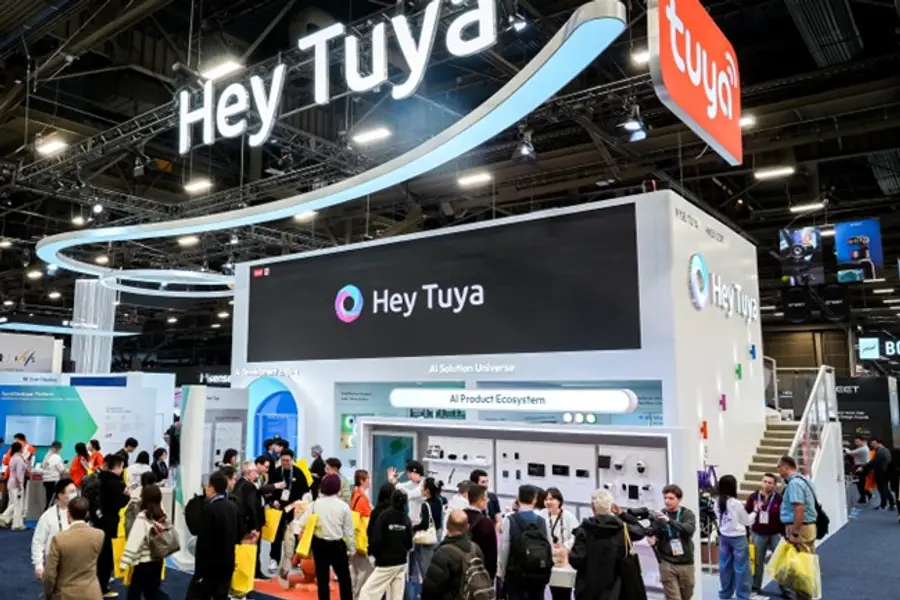
这家AIoT企业正借助与数千家联网智能设备制造商的合作关系,推出“Hey Tuya” AI生活助手
温卫楠
来自拉斯维加斯:贾维斯请退场。一款名为Hey Tuya的新AI助手即将登陆全球千家万户。
在12年的发展历程中,涂鸦智能(TUYA.US)服务于品牌商、代工厂、AI代理商、系统集成商及独立软件开发商等企业客户。上周,公司在拉斯维加斯的CES(消费电子展)上发布了首款面向消费者的产品。
作为前沿科技产品与服务的“亮相派对”,今年CES展馆内关于AI的展示比往年更加热潮涌动。不计其数的公司向观众展示融合互联网与超级算力的智能产品及服务。
涂鸦在这两大领域均实力雄厚。公司最初作为物联网(IoT)服务商,助力企业实现产品服务联网;后依托自身AIoT能力升级为AI云平台服务提供商,赋能企业提升联网设备的智能化水平。
此次第八度参展CES,涂鸦在展位醒目位置展示其面向消费者的Hey Tuya产品。
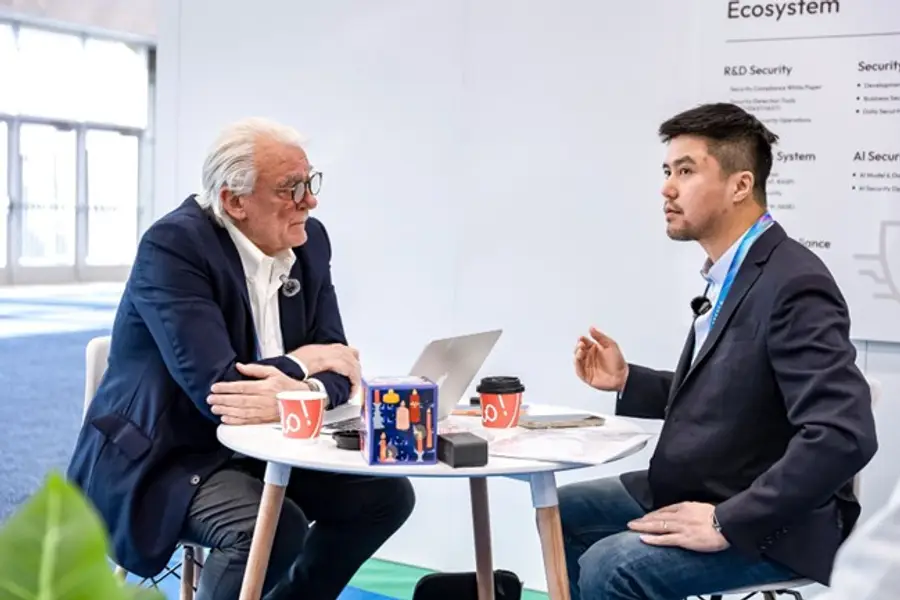
该产品目前处于测试阶段,预计今年晚些时候正式推出。涂鸦智能联合创始人、COO兼CFO杨懿(Alex Yang)在展会期间接受Bamboo Works专访时阐述了该新产品。以下对话内容经过精简编辑:
问:能否简述Hey Tuya的功能特性?这是否是涂鸦首款面向消费者的产品?
杨懿:是的。这是我们推出的首款直面消费者的产品,同时也面向开发者。Hey Tuya是一个AI生活助手,关注现实生活的场景。它能覆盖居家场景中日程管理、待办事项、健康监测及智能家居设备交互等非常多元的需求。通过虚拟助手连接互联网与实体服务,让用户生活更便捷。
问:现在有哪些竞争对手?
答:(笑)目前市面上没有同类服务。这是涂鸦打造的独特价值:我们为开发者提供开放平台,充当创新赋能者角色。Hey Tuya展示构建助手的理想应用场景范例,同时所有功能向全球160万开发者开放,支持其开发各类创新产品。
问:如何说服代工厂采用并嵌入涂鸦的技术?
答:这正是我们开发这个AI助手的原因。除消费者需求外,更具说服力的是我们十年以来赋能7,000余个品牌打造近9亿台设备的积淀。Hey Tuya AI生活助手的初代版本将兼容约60%的现有智能家居设备。
问:Hey Tuya面临哪些挑战与未来潜力?
答:当前智能家居渗透率还比较低,联网家居设备占比仅约6%-7%,尚处发展初期。首要挑战在于如何提升跨终端/跨设备体验,提升全球市场整体渗透率。
其次是AI技术核心地位凸显,其关键变革不仅在于底层构建,更在于应用开发。因此第二大挑战在于如何持续快速识别用户真实需求场景、匹配技术能力并规划实施路径。
问:涂鸦的商业模式是什么?
答:现有三大商业模式:首先是PaaS(平台即服务),助力设备制造商实现传统设备智能化转型,该模式已相当成熟。
第二是解决方案业务。针对新兴创新品类(如玩具),我们提供包含硬件设计与全套软件的“交钥匙”方案。部分玩具企业对电子与软件工程缺乏经验,初期需此类整体方案支持。
第三是SaaS(软件即服务),即面向终端用户的订阅制服务。通过设备端叠加高级功能或增值服务,用户在基础功能外可订阅激活更智能的进阶特性。
问:如何平衡开发者与消费者业务结构?
答:我们当前的商业模式本质仍属B2B2C。所有销售均通过B2B层面完成,我们赋能设备供应商更高效便捷地开发设备与应用。同时持续洞察消费者需求,构建最佳应用场景,从而反哺设备制造商优化产品。
问:涂鸦2026年有何规划?
答:关于AI设备需求真伪及落地进程,我认为2025年是AI设备的奠基元年。通过现有产品线,我们已推动越来越多开发者尝试AI应用。
但开发者仍需教育普及与技术认知深化,需将技术能力与终端用户创新洞察相融合。因此2026年将成为AI设备的爆发元年。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




