
索康尼增长放缓 特步主品牌跌势未止
公司公布,特步主品牌第三季度零售销售同比录得中单位数跌幅 重点: 特步同名品牌第三季度销售持续下滑;公司在中国运营的索康尼品牌,增长亦有所放缓 公司上半年收入收缩,正寄望索康尼品牌及海外拓展带动增长回升 阳歌 在中国运动服饰市场的龙头之争中,外国品牌多年落后后,突然重新站稳脚跟。至少,新兴品牌表现不俗;耐克、阿迪达斯等老牌巨头,则与安踏、特步等中国本土品牌一同陷入困境。 这是特步国际控股有限公司(1368.HK)最新季度运营更新所呈现的主要信息之一。公司正加大对旗下外国品牌的押注,尤其是跑鞋品牌索康尼。从更大的层面看,特步与安踏(2020.HK)、李宁(2331.HK)等本土同业一样,正面对中国经济多年高速增长后动能减弱所带来的内地市场大幅放缓。 在业务放缓之际,特步今年上半年更罕见地录得收入下跌。新兴外国品牌是少数仍能在中国市场取得增长的品牌之一,但增速也在放慢。这也促使特步及其同业开拓海外新市场,成为近期中国零售商的共同趋势。 最新政府数据概括了许多企业面对的市场寒意。中国服装、鞋类及纺织品相关零售在2026年上半年仍录得6.7%的较快增长,但此后持续放慢。9月增幅仅1.2%,市场到年底甚至可能转为收缩。 特步截至9月底的三个月的运营更新已显示收缩迹象,旗下外国品牌则是例外。根据公告,占公司收入逾80%的特步主品牌,第三季度零售销售同比录得中单位数跌幅。表现虽然不理想,但跌幅与上一季度相同,且明显差于公司2025年第三季度录得的低单位数增长。 索康尼增速放缓 索康尼第三季度零售销售表现较好,录得中单位数增长。但相较该品牌2025年第三季度逾20%的增幅,增长已大幅放缓。 最新运营更新中的其他数据也不太理想,不过至少过去一年大致持平。第三季度零售折扣幅度为25%至30%,与第二季度及2025年第三季度相同;渠道库存周转期也维持在4.5至5个月。因此,公司尚未大幅折价促销、清理库存,至少目前还没有。 安踏在特步公布业绩前一天发布了自己的季度运营更新,呈现类似趋势。安踏主品牌第三季度零售销售录得中单位数跌幅,斐乐品牌则下跌低单位数。唯一亮点是安踏旗下其他品牌,包括外国品牌迪桑特和可隆,第三季度增长25%至30%。 投资者已习惯特步及同业传出坏消息,最新报告反映的稳定表现似乎受到市场欢迎,索康尼增长转弱则未成为焦点。特步股价周五早盘尾声在业绩公布后上涨约4%,但年初至今仍下跌约30%。安踏股价今年跌幅较小,约为6.2%,反映其行业领先地位及更广泛的全球布局。 安踏的估值也反映出这种溢价,其市盈率为12倍,高于特步的7.3倍及李宁的9.9倍。不过,这些数字仍远低于全球运动品牌龙头耐克(NIKE.US)的18倍,以及阿迪达斯(ADS.DE)的20倍;两家公司近期在中国市场同样面临挑战。 拓展海外市场 总的来说,新兴外国品牌在中国崛起,以及本土企业寻找海外新机会,将是未来数年中国运动服饰企业的两大重要趋势。 特步凭索康尼在本土市场取得佳绩,安踏则有迪桑特和可隆;亚玛芬体育(AS.US)同样显示中国消费者正接纳这些新兴外国品牌。安踏持有亚玛芬体育约40%股权,是其最大股东。亚玛芬体育在中国经营始祖鸟、萨洛蒙及威尔胜等品牌,第二季度大中华区销售额同比增长35.5%,由一年前的4.1亿美元升至5.56亿美元,成为公司全球销售额最高的地区。 相比之下,耐克和阿迪达斯等较成熟的外国品牌,以及安踏旗下历史较久的斐乐品牌,近期在中国市场的表现都不太理想。耐克和阿迪达斯在中国由滔搏(6110.HK)代理销售。 此外还有全球化布局,安踏是中国运动品牌中的先行者之一。除了持有亚玛芬体育股权,安踏本月初还完成以17亿美元收购德国运动品牌彪马29%股权,成为市场焦点。 特步也正拓展海外市场,近期进军东南亚,过去一年先后进入马来西亚、新加坡和印尼。公司表示,目标是在未来三年将海外收入每年增长50%,远高于其整体业绩表现;今年上半年,公司收入同比下跌0.6%至68亿元。 不过,海外收入在特步业务中仍只占较小部分。公司表示,目标是未来三年海外收入每年增长50%;上半年该业务收入增逾一倍,但未公布具体金额。据报道,特步2025年海外收入仅约2亿元,占当年总收入不足2%,显示国际业务目前仍只带来有限贡献。 欲订阅咏竹坊每周免费通讯,请点击这里
跑步热潮南移 特步抢攻东南亚市场
特步正为其跑鞋打造海外市场,并计划相关业务未来三年每年实现50%的增长 重点: 特步已进军马来西亚开设六间新门店,与此前在新加坡与印尼开设的门店形成布局 这家运动服饰制造商正积极拓展东南亚市场,计划在未来三年将海外收入每年提升50% 谭英 中国的跑步热潮在经历早前一轮快速升温后开始降温,据中国田径协会(CAA)数据显示,2025年马拉松赛事数量由前一年的696场减少至594场。不过,在中国市场降温之际,东南亚的跑步热潮才刚起步,大型赛事迅速冒起,例如去年的吉隆坡渣打马拉松便吸引了4.2万名跑者参与。 这一市场变化促使运动鞋制造商特步国际控股有限公司(1368.HK)加速布局东南亚。公司上周宣布在马来西亚开设首六间门店,接续此前于今年1月在印尼雅加达及去年11月在新加坡开设的门店。随着业务逐步走向中国以外市场,特步表示,目标是在未来三年将海外收入由2025年的2亿元(约2,930万美元)实现每年50%的增长。 “这六间(马来西亚)门店只是起点。”公司表示,“特步计划进一大幅扩展零售网络,在马来西亚及整个东南亚建立完整的跑步生态系统。”除马来西亚外,特步今年已在印尼开设三间门店,并计划在2026年持续于东南亚扩张开店。 以门店数量计算,特步仍远远落后于本地竞争对手安踏体育(2020.HK)。安踏目前在该地区已拥有256间门店,其中单是新加坡便有60间,并计划到2028年再新增1,000间门店。中国第二大运动服品牌李宁(2331.HK)早在2000年代便开始布局东南亚,但至今海外收入占比仍不足10%。 在中国本土市场,安踏与李宁为领先品牌,特步则位居第三。不少市场观点认为,安踏具备挑战耐克(NKE.US)与阿迪达斯(ADS.DE)全球主导地位的潜力,公司亦于今年1月在美国开设首间门店。不过,三大中国品牌在海外市场仍普遍面临品牌知名度不足的问题。 特步的全球化探索目前仍处于起步阶段,但有机会成为首个广泛被全球市场认识的中国跑鞋品牌,其品牌名称本身亦具备鲜明的运动联想,有助建立国际形象。 聚焦高性能市场 与提供多元运动鞋产品线的安踏不同,特步早在两年前已出售旗下网球及帆布休闲鞋品牌K-Swiss与Palladium,现阶段集中资源发展跑鞋与登山鞋业务。除了自有的特步品牌外,公司亦于2023年完成对合资公司的收购,取得Saucony跑鞋及Merrell登山靴在中国内地、香港及澳门的经营权,这两个品牌主要面向较为小众的户外运动爱好者市场。 尽管Saucony与Merrell的经营权未延伸至东南亚市场,但这两个品牌已明显提升特步在专业跑者圈中的品牌形象,加上自有的Xtep 160X系列逐步建立口碑,令其在高性能跑鞋领域逐渐获得认可。公司于官网表示,已协助107名中国运动员在重要跑步赛事中夺得逾500项冠军。 根据2025年年报,特步跑鞋已连续四年在中国男子百大跑者使用率中排名第一,并连续三年在女子百大跑者中位列第一。品牌代言人丰配友在2026年东京马拉松以2小时05分58秒刷新中国纪录,并在亚洲选手中排名第一,进一步强化特步作为「超级跑鞋」品牌的市场定位。2025年,公司在中国赞助23场马拉松赛事,旗下71个特步跑步具乐部累计会员已超过250万人。 特步将品牌定位于专业跑者的策略,至少在目标客群中已开始见效。公司去年收入按年增长4.2%至141亿元,其中占比约六成的鞋履业务增长略快,达4.5%;全年盈利则上升10.8%至13.7亿元。 不过,相较之下,专业运动鞋业务的增长更为突出,该板块涵盖Saucony、Merrell以及特步自家的高性能跑鞋产品。相关收入大幅增长30.8%至16.4亿元,占总收入比重达11.6%;反观大众市场跑鞋业务仅录得1.5%的温和增长,至125亿元。 增长势头延续 公司上周发布的第一季度营运数据显示,增长动能仍在延续。主品牌特步维持增长,同时Saucony品牌收入按年上升20%。特步品牌的平均渠道周转期为4.5个月,零售折扣维持在约25%至30%。国投证券与申万宏源证券等机构认为上述水平属于健康区间,并维持对公司的“买入”评级。 Saucony品牌源自美国宾夕法尼亚州,仍是特步旗下最具竞争力的品牌之一。该品牌于2020年在上海开设中国首间实体门店。2023年12月,特步完成对与Wolverine World Wide(WWW.US)合资公司的收购,后者为Saucony与Merrell的品牌拥有者。 特步计划于5月在香港开设首间Saucony门店,作为该品牌首次走出中国内地的审慎尝试。至于目前在中国以外市场的布局(包括马来西亚新店),仍主要以特步自有品牌进行,原因在于公司尚未持有Saucony在中国内地、香港及澳门以外地区的经营权。 跑者具乐部是特步塑造专业运动品牌形象的重要工具之一,该模式亦已延伸至东南亚市场,至2025年会员人数已超过7,000人。 不过,东南亚扩张进展及最新季度数据暂未明显打动市场。尽管如此,Yahoo Finance调查的20名分析师中仍有19人给予该股“买入”或“强力买入”评级。公司股价今年累计下跌17%,其中自上周公布季度业绩以来下跌约5%,目前市盈率约为8倍,明显低于安踏与李宁约15倍的估值水平。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
上半年少赚一成 滔搏为新品牌交学费
这家昔日耐克、阿迪达斯的最大中国经销商,正押注“跑步+社群”,打造新品牌切入专业运动市场 重点: 公司上半年收入122.99亿元、按年下滑5.8%,但毛利率仍稳守41% 自创品牌ektos开业后,线上帐号已超800个、会员达8,910万 李世达 中国的消费仍待回温,但并非所有产业都在退潮。疫情过后的复苏期里,健康与运动成为少数逆势而上的领域。根据中国体育用品联合会数据,2024年全国运动用品线上销售额同比增长22.6%,越野跑、露营与路跑活动的参与人数持续攀升。 然而,消费者对产品的要求早已不同于以往——他们追求的不只是运动功能,更是生活方式与社群认同。这股从“功能导向”转向“体验导向”的浪潮,推动了运动产业的再洗牌。 滔搏国际控股有限公司(6110.HK)正处于这场变局的中心。这家曾是耐克(Nike)、阿迪达斯(adidas)最大经销伙伴的中国零售巨头,正在转身成为“品牌运营商”。当然,转型并非没有代价。 根据最新财报,公司2025财年上半年录得收入122.99亿元,同比下降5.8%;净利润按年减少9.7%至7.89亿元。管理层解释,短期压力主要来自线下零售疲弱与主力品牌增速放缓。不过,滔搏的毛利率仍维持在41%,存货与销售费用都录得下降。截至期末,公司持有现金及现金等价物25.38亿元,扣除短期借款后仍维持净现金约12.68亿元,显示财务结构仍稳健。 滔搏的策略转折始于2024年。当国际品牌加快DTC(Direct-to-Consumer)布局、削减分销渠道时,滔搏选择主动“去依赖化”。公司一方面收缩传统门店网络,从巅峰时期的8,395家降至今年的约5,020家;另一方面,积极寻找新的成长曲线——专业跑步与高端户外。 社群零售跑出第二曲线 2025年,公司在上海愚园路开设首家跑步多品店ektos,这是滔搏自创的全新品牌。店内集合了加拿大越野跑品牌norda、英国跑步品牌soar、加拿大品牌 Ciele Athletics等滔搏独家代理品牌,并引入HOKA与adidas等高性能产品。ektos的目标不只是销售,而是打造一个结合“选品+社群+文化”的跑步生活平台。 滔搏副总裁丁超形容这个项目是“传播跑步文化的平台”——从门店设计到运营逻辑,都以社群为核心。首店设于多条跑步路线交会点,店内设有淋浴设施与开放空间,为跑团活动与品牌体验服务。这种由下而上的“社群零售”模式,正是公司试图重塑与消费者关系的关键。 除了ektos,滔搏近年频频与国际品牌签约,构建多品牌矩阵。包括挪威高端户外品牌Norrøna、加拿大norda、英国soar与Ciele,公司作为它们的中国独家运营伙伴,负责从品牌定位、营销推广到渠道开发的全链路工作。这让滔搏从单一分销商转为具有品牌塑造力的运营商。 在数字化层面,滔搏正以“全域零售”整合线上线下资源。报告期内,公司在抖音、视频号运营超过800个账号,小程序门店超3,600家,即时零售渠道达3,700家,抖音运动户外类目排名第一。 线上零售额实现双位数增长,部分抵消了线下销售下滑。会员体系方面,累计用户突破8,910万,会员贡献零售额达93%,高价值会员的平均客单价约为整体的六倍。这些指标显示,滔搏正在从“卖货导向”转为“人群运营导向”。 股价不跌反涨 虽然短期内新品牌尚未带来显著营收贡献,但在品牌声量与定位上已初见成果。norda与soar在越野跑圈层迅速累积忠实用户,公司也在多个赛事现场设立快闪活动。管理层表示,未来将以ektos为核心平台,推动自营与合作品牌协同发展,逐步建立“滔搏版的Lululemon生态”。 尽管滔搏上半年收入与盈利双双下滑,但绩后股价不跌反升,首个交易日上涨5.8%至3.48港元,今年以来累升约16%。目前滔搏市盈率约16.5倍,略高于安踏体育(2020.HK)的15.4倍与李宁(2331.HK)的15.7倍,反应市场对其转型方向的认可。加上其维持超过100%的高派息率及净现金状态,都有助增强投资者的信心。 滔搏的短期挑战在于消费疲弱与转型成本,但中长期价值则在于能否在“专业运动生活方式”赛道建立护城河。若ektos成功复制并带动品牌矩阵协同,滔搏或将成为中国新一代运动零售的范本。随着跑步与户外业务逐步成形,这家昔日的分销巨头,正尝试跑出自己的新节奏。 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:Authentic称“过去、现在、未来均不售锐步”
周三媒体报道,Authentic Brands Group否认向安踏体育用品有限公司(2020.HK)出售锐步。 Footwear News报道称,Authentic Brands执行副总裁Steve Robaire在内部备忘录中表示:“Authentic并未向安踏出售锐步,市场传闻完全错误”。Robaire补充称:“Authentic过去、现在及未来均无剥离锐步的计划”,并表明集团将继续全力支持锐步品牌的发展。 先前有消息称,Authentic有意向安踏出售锐步,并已接近达成协议。创立于1958年的锐步,阿迪达斯于2021年以25亿美元售予Authentic。安踏作为中国最大运动服饰品牌,于2019年收购Amer Sports(AS.US)后,已持有包括威尔胜和始祖鸟等多个国际品牌。 在报道传出后,安踏香港上市股票周三下跌3.3%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
首季盈利大减24% 制鞋大王裕元步履蹒跚
这家来自台湾的制鞋大厂,虽已提早布局应对地缘政治风险,却仍要面对人力成本激增带来的盈利压力 重点: 首季度股东应占溢利按年大跌24.2% 东南亚人力成本上升进一步压缩公司利润空间 李世达 当中国制造的运动鞋仍在跨越太平洋,送到美国消费者手中时,全球供应链的重塑并未停止。虽然中美暂时达成协议,大幅降低关税,但对制鞋大厂裕元工业(集团)有限公司(0551.HK)来说,仍不能松一口气。今年首季,“制鞋大王”面临毛利率及盈利均双双下滑的局面,凸显出代工厂商在全球供应链变局中的无奈。 裕元是Nike(NKE.US)、Adidas(ADS.DE)、Puma(PUM.DE)等品牌的运动鞋代工厂。根据首季度财报,公司收入按年增长1.3%至20.29亿美元,收入表现尚能持平,利润却大幅缩水,同期股东应占溢利按年大跌24.2%至7,580万美元。毛利率与经营利润率亦走下坡路。首季毛利率按年下滑2.2个百分点至22.9%,经营利润率亦由去年同期的7.3%跌至5.4%。 公司表示,全球经济格局动荡导致单位成本升高,厂区产能利用不均、人工成本激增,以及新设产线与鞋面加工厂的投产进度不如预期,导致整体效率未能提升。 成本增长 需求保守 其中,印尼与越南等地的人力成本变动对裕元影响深远。美银证券指出,印尼工厂今年初已实施薪资上调,第二季虽然将陆续转嫁成本予品牌客户,但毛利率短期内仍将承压,预估全年仅能维持在18%至19%之间,较2024年仍有明显回落。 尽管第二季订单稳定,但管理层预期第三季出货将因去年同期基数较高与客户库存策略转趋保守而出现年减,意味短期恢复动能仍有困难,特别是在中国内地零售市场复苏缓慢的背景下,品牌客户对拉货节奏更趋谨慎。 外部变量同样对裕元形成压力。面对地缘政治的不确定性,公司自2018年起已开始启动产能重配,降低中国生产的比重,特别是输美产品里中国制造的比例,从高峰的85%已降至15%。以生产地区划分,2024年,印尼、越南及中国大陆分别占出货量的54%、31%及11%,显示产能重心已逐渐转向东南亚。 事实上,和许多代工业者一样,裕元本就是“游牧民族”。 虽然裕元成立于1988年,但其母公司、台湾宝成工业(9904.TW)早于1969已在中国台湾彰化创立,初期主要从事塑胶鞋生产制造及出口,而后开始专注于运动鞋及休闲鞋的研发制造。 逐利而居 分散风险 1980年代,台湾土地及环保法规更趋严格,加之劳工成本快速上升,宝成开始寻求外移生产基地,起初目标放在东南亚,随着中国大陆开始“改革开放”,宝成也加入了台湾制造业的“西进潮”。 总部设于香港的裕元,于1992年在港交所上市,以港资企业身份进入中国大陆设厂,开始在广东东莞、惠州、江苏昆山等地设立制鞋基地。随着产能扩张与中国出口快速成长,裕元的制造版图迅速扩大,成为Nike、Adidas等品牌最重要的亚洲代工伙伴,巅峰期一年出货量超过3亿双运动鞋。 裕元工业旗下还有一家上市公司宝胜国际(3813.HK),负责中国内地的体育用品零售与分销。从股权结构看,裕元是宝胜国际的控股股东。裕元负责制造,宝胜负责销售,多年来建立起横跨中国、越南、印尼、柬埔寨等地的制造销售网络。 然而,尽管裕元工业已提前部署应对地缘政治风险,但这些调整未必能立刻带来成本优势,反而在过程中推高营运负担,部分新设产能效率不佳,导致加班成本增加。同时东南亚地区的劳动力情况与关税环境也在时刻变化,加上中国经济复苏尚不明朗,品牌客户策略保守,都为公司经营带来压力。 裕元股价近年长期徘徊在12至18港元之间,目前市盈率约6.5倍,低于九兴控股(1836.HK)的10.3倍与丰泰(9910.TW)的20.8倍,反映市场对其前景并未抱持高度信心。 尽管公司基本面稳健,品牌关系深厚,但成长性却略显不足,除了寄望景气好转、订单增加之外,尚看不出有其他具体策略,未来如果能在数字化转型、自动化制造与技术升级等方面有所突破,或许才能赢得更多投资人青睐。 欲订阅咏竹坊每周免费通讯,请点击这里

滔搏的烦恼:两大王牌不复当年勇
耐克和阿迪达斯在华的销售商最近发布下半年的业绩,表现疲弱,股价随即下跌9% 重点: 滔搏报告称,截至2月底的最新财年,营收和利润分别增长6.9%和22% 尽管全年实现增长,但这家耐克和阿迪达斯在华的销售商,其利润仍低于分析机构预期 谭英 上周滔搏国际控股有限公司(6110.HK)公布截至2月底的最新财报后,股价在接下来的两个交易日暴跌9%。作为耐克和阿迪达斯在华经销商,尽管利润增长略有加快,但投资者因下半年收入增长放缓而感到紧张。环比来看,下半年营收与上半年基本持平,而利润则环比下降约30%。 投资者也可能因该公司利润不及市场预期而感到不安。滔搏公布截至2月29日的财年,每股收益0.3569元,低于分析机构估计的0.37元至0.47元。 公司去年10月公布中期业绩后,投资者要较现时乐观,推动股价上涨约10%,之后该股再开始下跌。总的来说,今年来公司股价已下跌17%,自2020年10月通过IPO募资10亿美元,股价已下跌约一半。安踏体育(2020.HK)和李宁(2331.HK)等同行的股票表现要好得多,今年迄今分别上涨18%和12.2%。 滔搏不仅是中国运动装市场的领头羊,也是外国品牌在中国的领头羊,因为它85%的销售额来自耐克和阿迪达斯的产品。相比之下,安踏和李宁的大部分销售额来自自己的国内品牌,不过安踏也从旗下的斐乐产品中获得了可观的收入,安踏与斐乐的韩国所有者签订了许可协议,拥有该品牌在中国的销售权。 就增长而言,滔搏整个财年的数据看上去总体良好。收入增长6.9%至289亿元,净利润增长22%至22亿元。净利润率也提高了0.8个百分点,达到7.6%,股息略有上涨。核心的零售业务收入强劲增长8.9%,达到247亿元。 好消息还包括滔搏的两个主要品牌类别的收入均有所增长。公司主要的耐克和阿迪达斯品牌的收入增长6.5%至248亿元人民币,而来自“其他品牌”的收入则增长10.5%,达到38亿元。 以半年计,公司下半年营收放缓至同比增长6.5%。下半年利润同比增长17%至8.76亿元左右,但与上半年13.3亿元的利润相比大幅下降。 耐克从1999年开始成为滔搏的主要客户,阿迪达斯则是从2004年开始,远早于2019年滔博从百丽国际分拆上市。“其他品牌”也主要是外国品牌,包括Puma、Converse、Vans、North Face、Timberland、Asics以及Skechers。 争议平息 2021年,耐克因新疆棉事件而陷入争议,导致中国消费者对该公司和其他一些西方品牌发起抵制。之后,事态已经逐渐平息,不过一个行业趋势是,多年来偏爱洋品牌的消费者,现在越来越多地转向安踏、李宁等国产品牌。 对于滔搏来说,除了中美贸易关系紧张外,一个更大的问题是,其在全球的两大关键客户最近陷入更大困境。 去年12月,耐克宣布下调当前财年的销售预期,并在未来三年里节省20亿美元的成本,结果耐克的股价应声下跌了11%。阿迪达斯也报告称,2023年收入下降4.8%,至210亿欧元(230亿美元),更是三十年来首次出现年度亏损。不过,值得一提的是,阿迪达斯在2024年一季度出现反弹,截至目前股价已上涨22%。 不过,两个大牌客户最近的疲态,可能是滔搏在过去财年的下半年,库存水平较上半年增长9.2%的原因之一。 滔搏表示,它通过注重质量而非数量来应对“不平衡”的宏观经济环境。它继续多关店少开店,过去财年净减421家门店至6,144家。同时,由于公司将重点放在较大面积的店铺上,现有的总体销售面积增加了6%。 按滔搏的说法,来自政府的支持有望推动中国户外运动产业,到2025年扩大至3万亿元的规模,而且它将更加关注耐克和阿迪达斯之外的品牌。公司表示,将与高性能鞋类和服装品牌Hoka,以及总部位于广州的登山运动品牌凯乐石(Kailas)合作,以扩大产品范围。 虽然滔搏的市盈率(P/E)只有15倍,市值也仅为330亿港币,远低于安踏22倍的市盈率和2,470亿港元的市值,但与李宁的16倍市盈率和569亿港元市值大致持平。在财报公布后,券商杰富瑞对该股维持“买入”评级,但基于下半年业绩疲软,将其目标价从9.30港元下调至7.90港元。鉴于该股派息率较高且优于同业,花旗集团也维持了“买入”评级。 欲订阅咏竹坊每周免费通讯,请点击这里
安踏要赢全世界 先要拿下东南亚
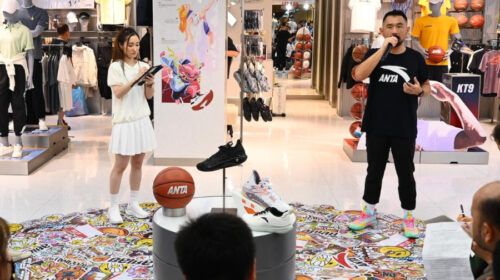
曼谷专卖店的开业,是这家运动服饰巨头进军国际市场的新里程碑 重点: 继去年成立东南亚业务部后,安踏体育迅速在菲律宾、马来西亚、新加坡、卡塔尔开店,现在是泰国 现时安踏在中国以外的市场收入几乎可忽略不计,但随着新网络的发展,情况可能很快就会改变 谭英 安踏体育用品有限公司(2020.HK)董事长丁世忠多年前制定的战略,宣称“不做中国的耐克,要做世界的安踏”,按他的计划,上月底曼谷的首家门店开业。 自1991年创立以来,丁世忠已带领安踏发展成中国领先的运动服饰零售商,2022年销售额达536亿元(74亿美元),净利润75亿元,市值达2,625亿港元(335亿美元)。公司的市盈率高达27倍,远远领先于竞争对手李宁(2331.HK)的15倍和361度(1361.HK)的8倍。在接受雅虎财经调查的35家分析机构中,29家给安踏“买入”或“强烈买入”的评级。 在国内市场,安踏是一个强有力的品牌,拥有一个由11,918家门店组成的庞大网络,其中6,941家售卖安踏的核心品牌,约占其销售额的一半。2017年,国家主席习近平,身穿安踏的一件长款外套视察2022年冬奥会的场馆。NBA球星克莱·汤普森(Klay Thompson)在2017年,与安踏签下了为期10年、价值8,000万美元的代言合同。 安踏及其国内同行受益于2021年的全民健身计划,以及中国消费者越来越青睐国产品牌,而不是耐克(NKE.US)和阿迪达斯(ADS.DE)等国际大牌。但丁世忠的目标不仅仅是国内的辉煌,安踏在最新的2024-2026年战略规划中表示,要力争实现2025年中国市场份额第一,2030年全球领先的目标。 东南亚新店显然是为安踏旗下品牌打入海外市场的试点。公司进军海外市场比竞争对手李宁晚了十多年,后者通过创始人李宁曾获奥运会金牌,吃到了国内民族主义情绪的红利,并借2008年北京奥运会为契机,在全球推出了自己的品牌。 相比之下,安踏体育则以多品牌战略进军国际市场。董事长丁世忠打趣说,安踏希望“成为体育界的LVMH”,就是那个旗下拥有路易威登(Louis Vuitton)等几十个知名品牌的法国奢侈品集团。 安踏拥有以韩国斐乐(Fila)为首的多个外国品牌在中国的授权,并且也开始拿下部分品牌在中国境外的授权,首先是东南亚。公司的核心品牌安踏在国外认识的人不多,尽管其在国内的市场份额高达20.4%,仅次于耐克的22.6%,领先于阿迪达斯的11.2%。在国内,该公司的安踏品牌占其2022年收入的48.7%,斐乐则占其536亿元总收入的44.2%。 其余7.1%来自其他品牌。 虽然它的全球扩张才刚开始,但安踏早在2009年以3.25亿元的价格收购斐乐韩国株式会社(081660.KS)在中国的商标权和专营权时,就具备全球化思维了。其全球扩张行动于2019年开始,当时安踏率领由腾讯、方源资本和Anamered等组成的财团,收购总部位于赫尔辛基的体育用品公司亚玛芬体育(AMY.DE),安踏将其作为合资企业经营。 不断增多的品牌 亚玛芬体育旗下的品牌包括始祖鸟(Arc‘teryx)、萨洛蒙(Salomon)和威尔胜(Wilson)等。上月,安踏体育还宣布,收购国内主要面向女性的品牌Maia。它还拥有日本品牌迪桑特(Descente)、韩国品牌可隆(Kolon Sport)以及英国时尚鞋履品牌斯潘迪(Sprandi)。虽然这些品牌都是在国际市场销售,但到目前为止,合资的亚玛芬体育大部分时间都处于亏损。稍后我们还会详细谈到这点。 安踏迅速扩大了东南亚店铺网络,目前在马来西亚和菲律宾各有40家店,新加坡有4家店。据安踏东南亚区域销售品牌营销总监Gavin Lum称,公司于今年2月成立了泰国子公司,年内将在泰国开10家门店。 安踏未在财报中公布海外市场的收入情况,很可能是因为数字仍然微不足道。分析机构认为,该公司在中国以外的营收水平,可能与李宁和361度类似,这两家公司去年在中国以外的市场收入,只占其收入约1.8%。 那么,安踏在主场之外的胜算有多大? 首先,安踏体育将失去主场优势,因为它将在全球市场与耐克、阿迪达斯等品牌展开正面交锋。耐克2023财年的营收为512亿美元,大约是安踏的7倍,1,633亿美元的市值也让安踏体育相形见绌。阿迪达斯2022年的营收为225亿欧元(240亿美元),是安踏的三倍左右,不过其市值与安踏大致相当,为325亿欧元。因此,安踏要想从这些拥国际品牌手中夺取市场份额,可能会面临巨大挑战。 安踏2023年上半年营收同比增长14.2%至297亿元,净利润增长32.3%至47亿元。旗下合资企业亚玛芬体育在2022财年实现收支平衡,利润5,000万元,但今年上半年再度亏损,以致安踏在今年上半年分占合资公司亏损5.16亿元。安踏表示,若不考虑亚玛芬体育的亏损,其上半年利润将增长40%至52.6亿元。该公司指出,合资公司的收入同比增长37.2%至132.7亿元,是自收购以来最好的半年业绩。 安踏面临的一大问题是,它能否在不消耗太多现金的情况下,成功走向海外市场。从合资企业亚玛芬体育身上可看到,这并不容易。除了全球大品牌之外,安踏还会发现,与李宁和361度在海外市场展开正面交锋的过程中,先机在别人手里。 有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里


