
变身后再闯关 张文中靠麦德龙打翻身战
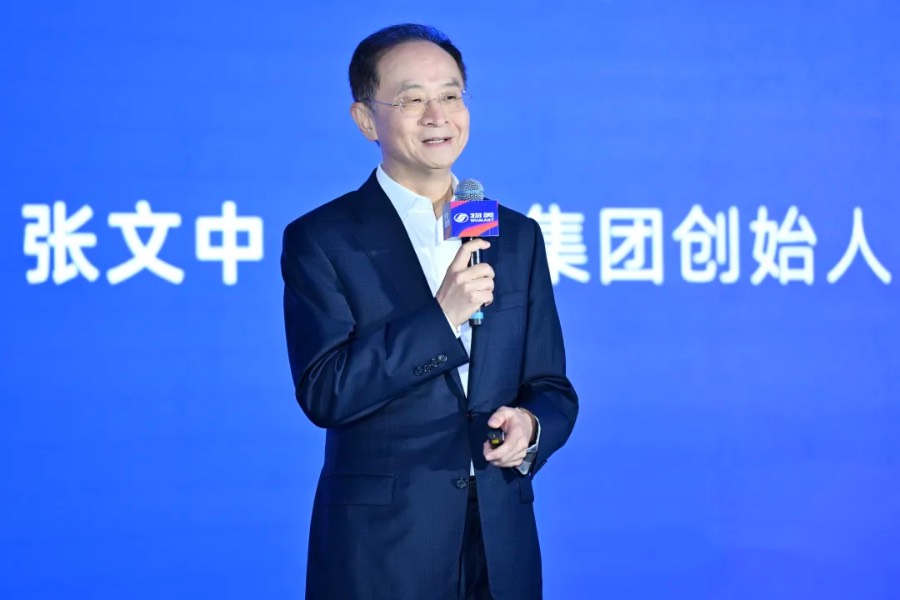
麦德龙供应链收入占比最大的业务,是主要服务系内物美集团,故毛利率偏低
重点:
- 物美科技剥离零售业务,变身麦德龙供应链再闯关在香港上市
- 上市前投资者包括腾讯、联想等,惟同业估值不高
白芯蕊
物美集团创始人张文中,2021年曾计划将两大皇牌业务包括物美超市与麦德龙中国门店,打包成物美科技在香港上市,惟最终未能成事。不过,物美科技经过重组剥离零售业务后,计划将旗下主营食品供应链服务的麦德龙供应链有限公司在香港上市。
说起张文中,确是位传奇人物,2006年曾因犯诈骗罪、单位行贿罪、挪用资金罪而被判入狱,直到2013年因减刑获释放。张氏强调自己无犯案,不断坚持最终沉冤得雪,最后在2018年改判无罪。
至于物美集团则由张文中在1994年创办,最初经营得有声有色,物美更是内地率先使用自主开发的POS(销售点情报管理)和MIS(管理信息)系统。但自领军人物张文中入狱后,加上阿里巴巴和京东集团的崛起,令物美进入低潮期。
不过,经历冤狱的张文中似乎有新领悟,更在2021年彭博访问时称”一切都会过去”,更带领整个物美系内集团重新出发。
尽管如此,当前的零售格局竞争激烈,在百货方面要与阿里巴巴和京东对抗,在食品杂货领域则要面对拼多多、美团、叮咚和盒马鲜生的挑战。
根据麦德龙的上市申请文件中显示,集团1994年使用物美品牌进行营运,到2008年扩大发展至提供餐饮服务及分销业务,在2020年更向德国企业MDL AG收购麦德龙中国,以物美及麦德龙中国品牌开展零售业务,但到2024年将零售业务出售给控股股东。至于计划上市的麦德龙供应链,目前只专注向中国地区提供食品快消供应链解决方案。
尽管剥离零售业务,但集团股东仍星光熠熠。据初步招股文件显示,上市前投资者便包括腾讯旗下的意象构架投资、联想集团旗下的Ultimate Lenovo Limited、中国光大控股旗下的耀艺、内地险商大家保险集团及招商银行旗下的Easy Joy Ventures Limited等等。
零售商配送占六成
回顾过去业务表现,麦德龙供应链在2021年、2022年及2023年收入分别为278.2亿元、271亿元和248.6亿元,业务占比最大是零售商配送解决方案,分别占2021至2023年总收入的59.8%、60.6%及60.1%。
所谓零售商配送解决方案业务,即向客户提供仓储、库存管理及物流解决方案服务,现时麦德龙物流网络方面,在中国拥有两个中央配送中心、16个区域配送中心和100个地区履约中心,最主要客户是物美集团,涉及内地100家麦德龙品牌门市,以及物美品牌366家超市及304家便利店,提供零售商配送解决方案。
除物美集团外,客户亦扩展至包括湖北及湖南以外地区的独立第三方连锁零售商,包括食品及非食品类别,故此麦德龙供应链商品组合总处理量达3.4万个SKU(存货单位)。
无可否认,中国食品快消供应链行业增长快。根据弗若斯特沙利文资料显示,该市场规模由2018年的7.04万亿元,增长至2023年的9.9万亿元,复合年增长率为7.1%,预计2023至2028年复合年增长率稍微加快至7.4%,即到2028年市场规模可提高至14.1万亿元,意味行业理论上增长动力仍平稳。
不过,值得留意是麦德龙供应链占比最大的零售商配送解决方案业务,由于客户主要是系内物美集团,故2021至2023年该业务毛利率只分别有3.4%、3.3%及3.7%,实属一个偏低水平。
幸好麦德龙其他业务较争气,当中收入占比第二大的食品服务及配送解决方案(占2023年收入14.2%),去年毛利率达20.6%,收入占比第三大业务的福利礼品解决方案(占2023年总收入14.1%),去年毛利率则达17.7%,最终拉高整体集团去年毛利率至10.7%,也带领麦德龙2023年经调整净利润达4.3亿元,按年升4.4%。
港股势弱难获高估值
细看目前香港上市的物流供应链企业,较大成交及市值的股份分别是京东物流(2618.HK)与嘉里物流(0636.HK)。据彭博数据显示,预期市盈率分别为16.5倍和8.8倍,麦德龙较两者规模要少,未必能争取高估值,以去年盈利约2.5亿元计算,若以7倍市盈率上市,在港市值约19亿港元。
尤其是香港股市整体气氛仍偏弱,除人民币持续贬值外,美国总统大选特朗普赢面较大,有机会令中美争拗升温,吓怕投资者重回港股,就算目前恒指要重上两万点大关也颇有拉牛上树之感,加上新股市场表现差,综合上半年合共29家新股上市,当中15只首日挂牌便跌破招股价,对新股上市的企业,絶对是一个挑战。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




