
华为破围堵第一击 美急谋对策续打压
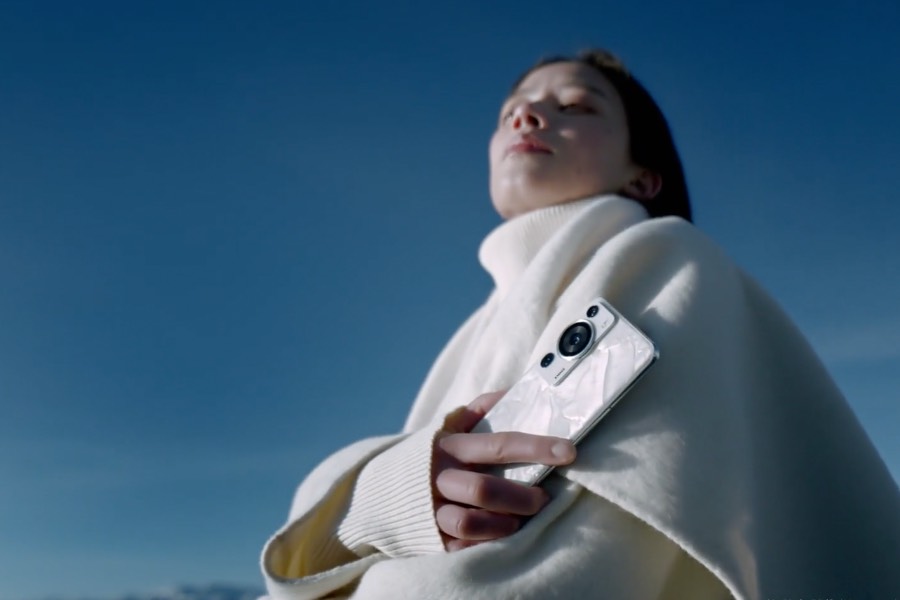
华为Mate 60系列手机横空出世,为中国突破美国高科技围堵带来一丝曙光,但可能因此惹来美方更严厉的制裁手段。
重点:
- 外媒引述美国官员指,最快10月初更新对中国出口人工智能(AI)芯片和半导体生产设施的限制
- 华为使用了自主研发的7纳米通讯芯片麒麟9000s,作为搭载手机的引擎,性能直逼4纳米工艺的高通骁龙888
罗小芹
华为技术有限公司旗舰手机Mate 60 Pro,最大亮点是搭载了由同系芯片设计公司海思开发的7纳米通讯芯片麒麟9000s,性能直逼4纳米工艺的高通骁龙888。在美国对华半导体产业强烈打压下,为何内地企业仍有能力制造7纳米工艺的芯片?这正是业界最感兴趣的地方。
2019年5月美国以“美国国家安全或外交政策利益”为由,将华为及70家关联企业列入“实体清单”,切断华为使用欧美高科技的渠道。
华为显然是美方重点打击中国半导体产业的头号对象,业界估计中国半导体产业落后美方约8至10年,但在Mate 60 Pro的处理器平台麒麟9000s横空出世前,这个代差被缩窄至4年,美方担心围堵中国高科技已经出现很大缺口。
包括TechInsights在内的知名半导体市调机构所发布的拆机报告,虽然Mate 60 Pro采用了中芯国际(0981.HK,688981.SH)代工的14纳米工艺,但添加了由台积电(TSM.US)开发的N+1或N+2技术,使芯片性能接近7纳米级别,甚至部分技术指标逼近5纳米。
麒麟9000s是芯片组(Chipset),拥有CPU、多个GPU绘图处理器、神经网络处理器及5G调解器,通过一些特殊工艺将14纳米提升至7纳米,性能上与高通4纳米的骁龙888芯片已可一拼。要留意的是,麒麟9000s是上代DUV光刻机制造的产品,骁龙888则使用更先进的EUV光刻机制造, DUV要制造7纳米芯片会面对巨大挑战,所以很难在量产上保持高良率。
早于EUV光刻机面世前,台积电于2017年通过N+1模式开始量产7纳米芯片,至2020年公司已量产10亿片,以DUV制造7纳米芯片,成本要较EUV高三成,所以台积电自2020年起放弃DUV,转移专注EUV生产,2017年底台积电前资深工程师梁孟松加入中芯后,由于中芯受美国制裁,中芯与其他内地科企向荷兰ASML(ASML.US)下单的5部EUV光刻机,全部都未能付运,于是梁孟松倡议的N+1模式重新受中芯重视。
不过,中芯希望借DUV突破美国围堵再受刁难,近月美国拜登政府对华制裁不断升级,早前宣布禁止美籍公民、绿卡持有者及美国企业都要被禁止向在华的DUV光刻机提供维修服务。
今年8月底美国商务部长雷蒙多访华四天,华为趁她访华期间宣布推出Mate 60 Pro,一方面是中方突破美国高科技制裁的宣示,另方面也想抢占苹果公司(AAPL.US)于9月12日推出iPhone 15 Pro的先机,甚至有网民二次创作将雷蒙多扮成华为机的代言人,雷蒙多其后接受访问时称,美国政府虽然未有证据显示华为有量产高端晶片的能力,但她重申美方仍有很多制裁手段。
美将实施新限制
近日路透社引述美国官员的独家报道,拜登政府已知会北京,最快10月初更新对中国出口人工智能(AI)芯片和半导体生产设施的限制。该名官员称,提前示警是试图稳定这两大经济体紧张关系的一种政策决定。
自去年9月底该部门对中俄(包括香港)实施高端AI芯片(主要供应商为Nvidia及AMD)的禁售令,该禁令目的是避免此类芯片被用作军事用途。另外,美方亦联同荷兰及日本实施对华半导体生产设施的限制。如今实施限制已过一周年,是时候进行限制更新,一般相信美国商务部会推出更辣的版本。
华为虽然受到制裁,但它却是高通最大客户之一。据天风国际分析师郭明錤指出,去年华为向高通采购2,300至2,500万片芯片,今年采购量提升至4,000至4,200万片。高通先前获得美国特别许可证,可向华为出售芯片,不过仅适用于一些不太先进的 4G 电信芯片。
他表示,若中芯国际能够以略高于EUV的成本量产麒麟9000S,从明年起华为便有机会减少从高通购入高端芯片,由于骁龙888售价较麒麟9000S高,这会使华为省却一大笔费用,而高通的收入现金流将受到影响,假设高通明年出货量减少6,000万片,每个骁龙888芯片组成本为180美元,高通一年将损失108亿美元收入。
有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




