
关税成创科头上的“达摩克利斯之剑”
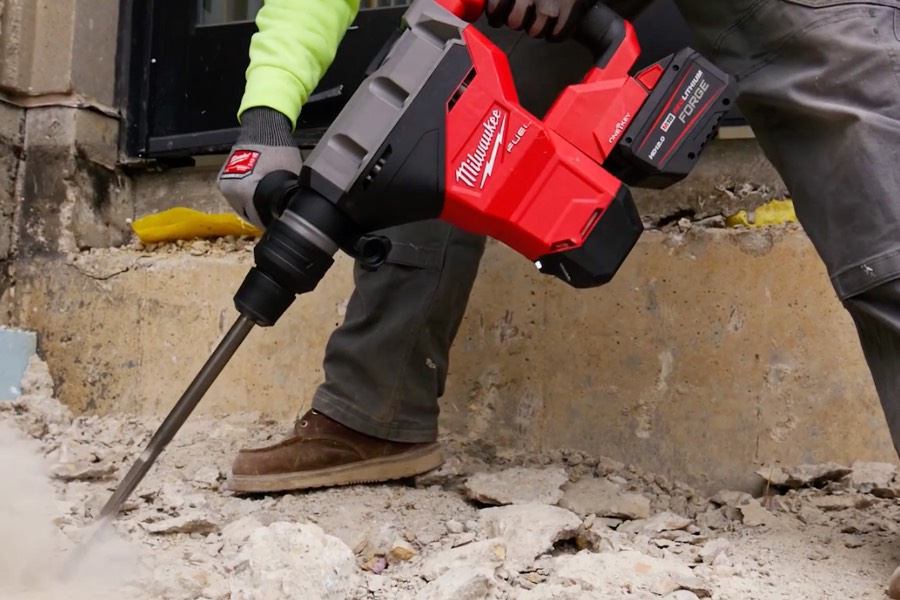
2月1日,中美贸易战的号角再次吹响,美国开始向中国内地及香港进口的货品加征10%关税,经营电动工具的创科股价实时受压
重点:
- 创科表示关税对今年业绩影响微不足道
- 集团早已在全球各地设立制造基地,以分散分险
刘智恒
古希腊时代,叙拉古城池的大臣达摩克利斯十分羡慕城主狄奥尼修斯,一天城主让他尝试做一天的主人,当达摩克利斯坐上宝座后,发觉王座上方悬挂着一把金光闪闪剑,让他十分不安心。城主对他说,顶上的剑能每分钟提醒自己王权下时刻隐藏的危机。后人就用这个故事,寓意在权力或安逸环境下,危险时刻存在。
近日,特朗普刚上任美国总统,贸易战的烽烟再起,虽然对加拿大及墨西哥加征的25%关税暂时延缓1个月,但中国就没那么幸运,美国对华加征的10%关税实时实行,对主要市场在美国的创科实业有限公司(0669.HK)来说,就像一把悬在头上的剑,时刻威胁到集团的业绩。
关税对一众以美国为市场的华资企业来说,必然受到影响,问题是程度有多大。生产及销售电动工具、户外园艺工具、地板护理及清洁产品的创科,在面对关税的威胁下,股价也受到一定压力,急发公告力证业务不受影响。
股价一度跌破百元
2月3日是美国开征关税后首个交易日,创科即下跌近5%,失守百元关口,收报99.65港元。股价突然一挫,公司不敢掉以轻心,急忙与证券界对话,而分析师对创科的回应也深表认同。
摩根大通的报告表示,美国虽占创科去年中期收入的75%,但集团的韧性在于其供应链多元化,以及可快速调整生产布局。摩通认为目前股价疲弱,反倒是一个增持机会,预期去年下半年公司利润同比升18%,给予公司“增持”评级,目标价135港元。
花旗亦认为创科可藉调整价格及供应链转型,一定程度抵消相关政策影响,给予创科买入评级,目标价140港元。
证券界投下信心一票,创科股价稳定下来,并重上百元大关。公司更发出一则公告,强调关税对2025年的影响“微不足道”。
多元生产分散市场
创科在公告中展示了一系列的应对策略,其中集团强调,已将生产地点分散:“在过去八年间,集团在全球制造的足迹显著地多元化,使公司能够自信地适应特朗普政府颁布的潜在新关税。”
其次是尽量开拓更多市场。集团说:“公司的策略性远见,已减少对单一市场的依赖,容许公司能自信地应对一系列的贸易局面。”
在产品方面,创科不断推陈出新及优化改良。公司强调不断专注于创新以超越竞争对手,并提到:“在美国拥有最先进的生产设施,以及开发用户驱动型创新产品,相信于行业中处于最佳位置,继续为客户提供价值。”
中期盈利回升
事实上,创科2023年盈利虽有所回软,全年下跌至9.76亿美元,但2024年业务开始有回升态势,上半年销售增长6.3%至73亿美元,纯利增长15.7%至5.5亿美元。
期内的毛利率保持平稳,接近40%,自由现金流由3亿美元升至5.08亿美元,负债比率更由25.7%大幅收窄至9.2%,下调16.5个百分点。
旗舰品牌MILWAUKEE 销售额增长11.2%,RYOBI 的表现亦跑赢市场。北美业务同比增长5.6%,欧洲增长7.9%,澳洲及亚洲更录得13%增长。
相类行业的家得宝(HD.US)的28倍,以及史坦莱百得(SWK.US)的44倍,创科现时延伸市盈率约为23倍,与他们比较,创科估值并不算高。
不过,创科虽力证对今年盈利影响有限,然而特朗普的决策变幻莫测,随时又会出现变化,倘若与华关系再恶化,难保关税不会再提升。毕竟长线基金讲求稳定回报,当你存在着未知数,基金就会有所保留或提高戒心,投资意欲肯定打了折扣。
再者,特朗普的国际政策经常左摇右摆,飘忽不定,你猜不到他何时及向那个国家施以关税压力,一如近期针对加拿大与墨西哥。纵使创科已在多点布局,说不定部分地点也有机会被波及。
因此,影响是否“微不足道”,实属言之过早,反之关税变化仿如一把达摩克利斯之剑,对创科业务构成一项极不稳定的威胁。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




