自动驾驶龙头之一的文远知行刚公布中期业绩,收入虽大增,亏损仍居高不下
重点:
- 期内收入大增73%至3.46亿元
- 自动驾驶出租车的规模已达1,800辆
刘智恒
市场常会问:“自动驾驶何时能成功?”有人回答:“当司机这个行业消失时,就是自动驾驶成功的一天。”
说得或许有点夸张,但自动驾驶技术要全面商业化落地,似乎还有一段路要走,经营其中的企业别说盈利,能不亏已经万幸。估值曾近百亿的清研微视、背靠联想及小米的纵目科技,以及王劲(文远知行其中一位创办人)创立的中智行等,不是进入破产程序,就是濒临破产边缘,至于风头一时无两的图森未来,最终也在纳斯达克退市。
强如自动驾驶龙头之一的文远知行(0800.HK;WRD.US),近日交出的成绩单,或许可让人们看得较清晰。中期收入大幅上升73.3%至3.46亿元,其中第二季度的表现亮丽,同比上升82.2%至2.32亿元,环比更劲增一倍。
亮丽背后的隐忧
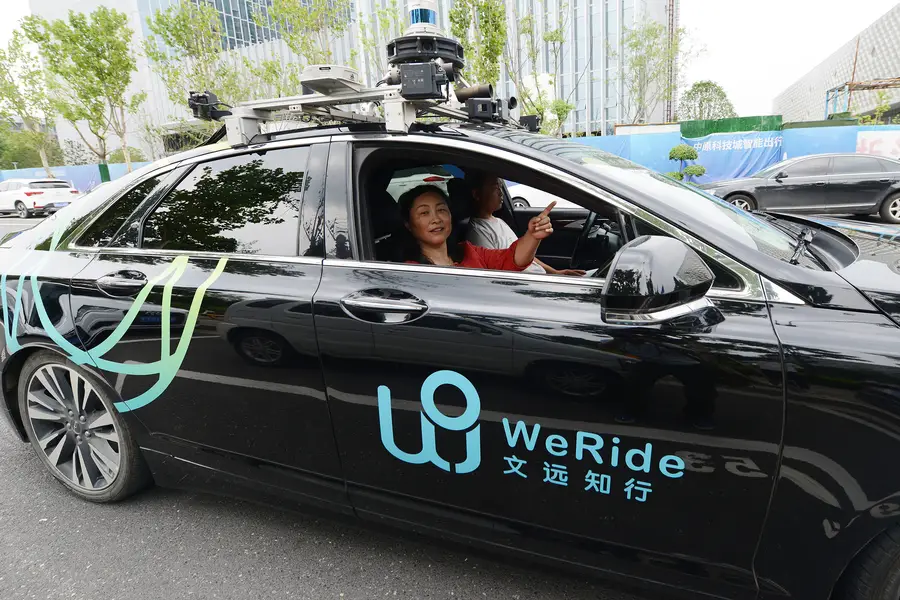
公司的自动驾驶出租车队不断扩大,今年7月底,全球车队规模超过1,800辆,较今年4月底的1,300辆上升近四成。第二季度时,每车日均订单量超过21单,环比增长24%,注册用户环比增长35%。
海外的自动驾驶业务已拓展至13个国家,并与Uber合作,于西班牙的马德里及瑞士的苏黎世,推出或部署自动驾驶出租车服务。
不过,投资者别高兴得太早,收入虽大升,亏损仍持续,中期亏损7.9亿元,与去年同期相若。光看第二季度,公司仍亏损4亿元,同比只轻微收窄1.4%,环比的亏损更扩大了3%。
过去几年,文远知行亏损不断,2022年至2025年间,分别亏损13亿元、20亿元、25亿元及16.5亿元,按今年中期的亏损估计,年化后全年亏损近16亿元。即是说,收入不断上升,亏损始终高企不下。
怪不得业绩公布翌日,股价急挫逾6%,显示投资者对公司表现并不满意。
收入规模低 科技竞争烈
虽然中期收入增幅理想,若从实际数字看,又不是那么具代表性,只有区区3.5亿元,按此推算,全年收入也不到10亿元。营业额依然低,难以达到规模效应,未能通过量产去压低成本。
坦白说,公司中期收入上升73%,开支却是不停增加;为提升销售,上半年市场推广及广告开支达5,190万元,同比大升87%。换句话说,收入增加一大原因是靠庞大广告开支所换来。研发方面,自动驾驶的科技日新月异,投入从来不能少,上半年高达7.98亿元,同比上升24%。
对于自动驾驶方面的技术竞赛,纵是文远知行这类头部企业,无时无刻不在面对竞争威胁,正如文远知行董事长韩旭今年接受《南方财经》访问时说:“江山代有才人出,各领风骚三五月”。
正好道出自动驾驶行业的竞争是如何惨烈,行内任何企业,在三到五个月间随时有机会被迎头赶上。今天是领头羊,明天或许已掉队,要站在高点,研发投入实在少不了,亦即是说,这方面的开支非但不能省,更要持续加大。
百万为目标 L5才是大成
事实上,要达到成功的无人驾驶,市场最终是以L5为标杆,那又需时多久?韩旭在访问中坦言:“我觉得未来10年到20年,L5能实现是有这个可能性的。”这个时间究竟是长还是短,对于改变人类历史来说,只是弹指之间,对于投资者来说,那就相当遥远。
当然,文远知行要有盈利,无需等待到L5出现,但现实又要等多久?
韩旭曾提到公司未来目标,是要达到有百万辆自动驾驶汽车在运行,他引古言:“不积跬步,无以至千里”。韩旭解释,千辆即是当下的起步,百万辆是必须要做到,文远知行正坚定走向这个目标。
目前文远知行车队才1,800辆,要达到百万辆运营出租车,即使最后减一个零也是十万,这条路有多远,投资者可想而知。此亦意味,公司纵以轻资产模式运作,投资也将不轻;至于盈利,相信不是三两年间可达到。
公司首席财务官兼国际负责人李璇在业绩中表示:“文远知行的收入保持快速增长,正稳步走在自我造血的道路上。” 说话中似告诉你,公司在经营上开始有现金流入。不过话虽如此,究竟这条道路还要走多远,才达收支平衡甚至有利可图,李璇没有告诉你。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗
相关新闻