電子閱讀銷售失色 文石轉售晶片續寫增長
BOOX品牌持有者文石正申請在香港上市。其兩大核心設備銷售下滑,但透過轉售儲備晶片,仍維持收入增長
重點:
- 2026年上半年,文石的收入增長全數來自轉售儲備晶片;旗下兩大電子紙產品線「高速閱讀器」及「生產力平板」的銷售收入合計下降4.7%
- 這家香港上市申請人的存貨在2026年上半年增加50%,佔用大量現金,同期銀行借款增逾一倍
胡鳴鶴
以電子紙閱讀設備聞名的廣州文石信息科技股份有限公司,最近卻從一項意想不到的業務找到增長來源:轉售儲備的晶片。
這家總部位於廣州的BOOX閱讀器及數碼筆記本製造商,上周申請在香港上市。公司收入結構正在轉變,至少暫時偏離了核心業務,能否獲投資者接受仍待觀察。更大的挑戰是,在智能手機不斷蠶食市場之際,如何讓消費者繼續願意購買專門用於閱讀和書寫的設備。
晶片價格上漲也正考驗文石及其同業,智能手機和個人電腦製造商同樣受到衝擊,被迫加價後,核心產品銷量下滑。
至少從收入看,文石似乎穩住了陣腳。2026年上半年收入由上年同期的5.34億元,增長7.4%至5.74億元(人民幣,下同)。但細看之下,轉售儲備晶片帶來5,570萬元收入,已超過整體收入的增幅。
隨著閱讀器銷售急跌,公司兩大設備產品線的收入按年下降4.7%,合計毛利減少11.7%。主要受晶片轉售帶動的「其他產品及服務」毛利增長,足以抵銷上述跌幅。不過,由於開支及其他成本增加,蓋過了毛利的小幅增長,文石上半年淨利潤仍下降24%至5,330萬元。
零組件成本上漲,尤其是記憶體晶片漲價,正考驗文石及其競爭對手。亞馬遜(AMZN.US)8月將美國基本款Kindle售價由109.99美元提高至149.99美元,稱原因是記憶體和儲存成本增加。中國電子閱讀器製造商漢王科技(002362.SZ)副總裁王杰8月接受《華夏時報》訪問時則表示,儘管面臨成本壓力,公司仍維持售價不變,因為這類設備並非必需品。
儲備晶片
晶片價格自2025年下半年開始上漲,文石於是增加採購,以防日後進一步漲價。這項部署後來派上用場。公司在保留足夠零組件滿足自身生產需要後,按市價轉售部分儲備。
即使如此,文石的存貨仍由2025年底至2026年6月底增加50%,達7.488億元,其中約四分之三為原材料。公司上半年經營活動耗用現金1.987億元,同期銀行借款增逾一倍。管理層表示,現有原材料存貨足以支持今明兩年的生產及交付。
董事會主席淡玉婷曾任電子紙技術公司荷蘭iRex科技的中國區首席代表,並於2008年共同創辦文石。公司於2009年創立BOOX品牌,當時設計出首款具手寫功能的閱讀器。
今年上半年,大中華區以外的客戶及經銷商貢獻文石54.6%的收入,其中歐洲佔20.1%,美國佔17.7%。
在中國市場,亞馬遜於2023年6月關閉Kindle中國電子書店,並於一年後停止下載服務,把市場讓給文石等本土對手。BOOX的安卓設備可以運行騰訊的微信讀書,讓中國用戶換用電子紙螢幕時,仍可使用熟悉的閱讀應用程式。不過,手機閱讀的趨勢持續衝擊電子閱讀器廠商。中國最新的全民閱讀調查顯示,2025年有79%的成年人使用手機閱讀。
畢竟,對經常外出的消費者來說,多帶一部文石設備既要花錢,也要騰出空間。BOOX中國網站上的閱讀器售價由899元起,部分型號超過3,000元。在美國,6英寸的Go 6(第二代)稅前售價約200美元,帶有鎖屏廣告的基本款Kindle則為150美元。消費者必須認為閱讀舒適度、應用程式選擇和書寫工具值得這筆額外開支,才會購買另一部設備。
閱讀器的吸引力
30多歲的香港傳媒工作者Jessie Liu兩年前買了一部BOOX Go Color 7。她喜歡它比基本款Kindle的6英寸螢幕更大,而且購買時Kindle還沒有彩色型號。不過,她說若要向朋友推薦,自己大概還是會選Kindle。
一名40多歲的北京科技公司創辦人表示,自己曾擁有四、五部Kindle;亞馬遜退出中國市場前,那是他主要的閱讀方式。後來他經朋友推薦買了一部BOOX,但對產品評價平平。他說:「沒有甚麼特別出色的地方,但也沒有甚麼明顯問題。」
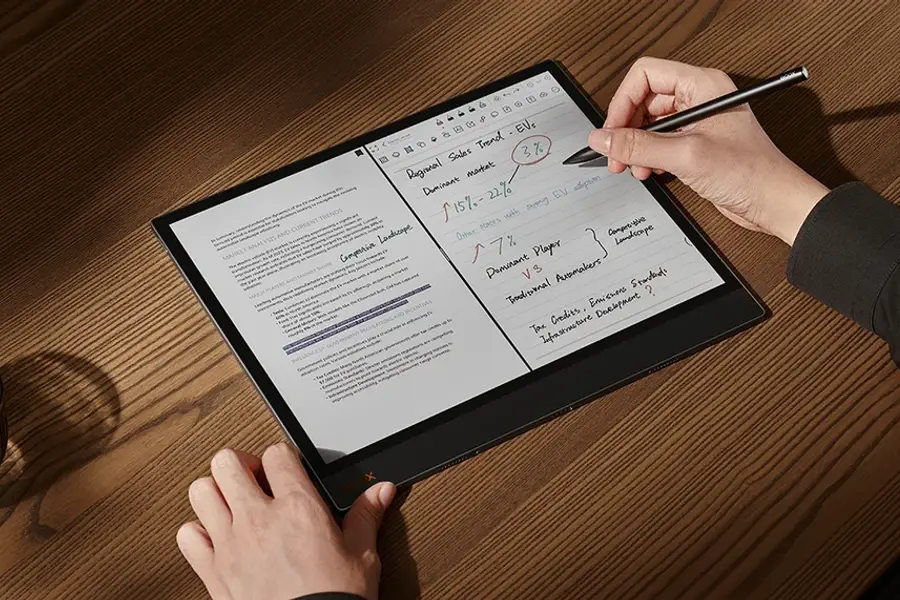
研究機構洛圖科技認為,專用電子閱讀器能否吸引消費者,取決於彩色顯示效果和軟件能否改善。支援手寫筆的筆記本則把用途延伸至讀書以外,讓專業人士可以批註報告和記錄手寫筆記。
文石表示,隨着純閱讀產品需求減弱,客戶正轉向具手寫功能的設備。2026年上半年,其「高速閱讀器」收入減少逾一半至1.043億元,毛利率亦由上年同期的35.8%降至26.2%。管理層將毛利率受壓歸因於舊款閱讀器折價、較低毛利產品佔比提高,以及晶片成本上升。
相比之下,文石同期「生產力平板」收入增長32%至3.837億元,但較小尺寸型號熱銷,令平均售價下降22%。
中國電子閱讀器及筆記本市場的走勢,與文石的表現明顯不同。洛圖科技數據顯示,2026年上半年閱讀器銷量按年增長22.3%,辦公筆記本銷量則下降30.5%。同期BOOX在中國線上電子紙平板整體市場排名第三,按銷量計市佔率為17.5%。
文石等傳統電子閱讀器及電子筆記本廠商,亦面臨其他產品的競爭。科大訊飛(002230.SZ)推出結合手寫與會議轉錄功能的設備;亞馬遜的Kindle Scribe及reMarkable筆記本同樣可用於書寫和處理文件。
文石擬將上市所得款項用於研發、銷售及市場推廣、收購及投資、生產與供應鏈升級,以及營運資金。其上市估值仍未確定。2024年一宗涉及聯想集團所控制投資者的交易,推算公司當時估值略高於10億元;不過,該交易涉及現有股份及投資者特殊權利。
這意味著文石如今值多少,將由香港投資者決定。但管理層預期,支撐今年收入增長的晶片轉售業務會逐漸減少。面對智能手機帶來的日益激烈競爭,潛在投資者還須判斷文石的核心閱讀器和平板筆記本業務,往後能否繼續發展。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

經濟放緩匯率添壓 海信家電盈利急凍
三季度盈利升十倍 星源材質開市不升反跌
樂動百萬歐元買歐門票 德國老牌入手先要補血
樂欣戶外上市後首度收購 拿下英國老牌釣具商
慶鈴賣車兼助融資 老牌車廠重寫生意經
相關新聞
-
達勢股份打造具有中國特色的達美樂增長曲線
-
機器人「眼睛」熱賣 奧比中光盈利卻失焦
688322.SHG
-
AI需求推高盈利 鼎泰高科港股遇冷
1377.HK301377.SHE
-
AI需求驅動新增簽約量創紀錄 萬國數據上調EBITDA指引
GDS.US
-
信也科技的全球平衡:國內審慎運營與海外業務增長
FINV.US
-
人工智能和自動駕駛車輛持續加入 順豐同城利潤創新高
9699.HK
-
信立泰再遞表港交所 創新藥能否打開增長空間?
002294.SHE