創想三維迎上市首考 3D打印夢遭遇盈利壓力
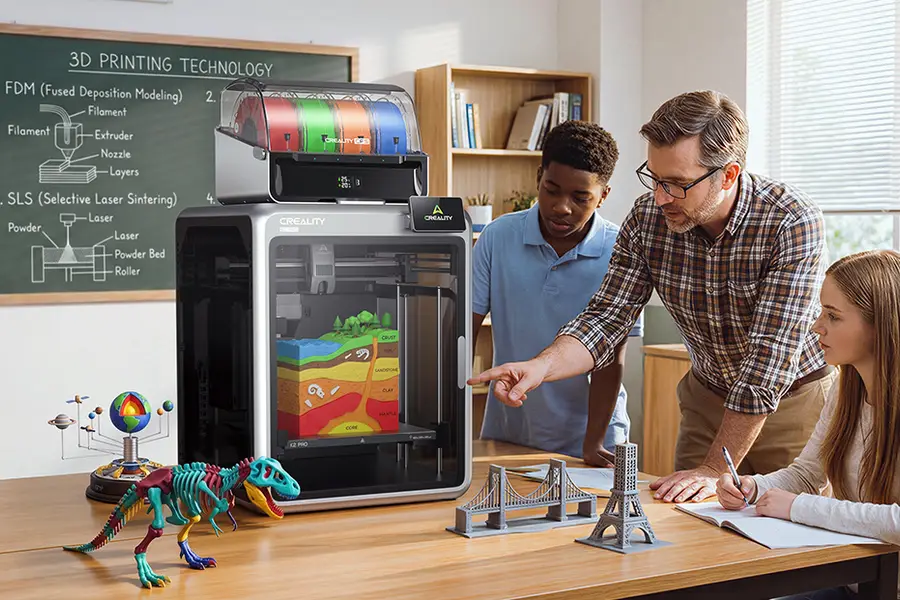
深圳3D打印機製造商創想三維已建立全球消費級硬件業務,但隨著市場由低價機型轉向更重視易用性,公司正被迫向高端市場進軍
重點:
- 創想三維預期2026年上半年錄得虧損,營銷及廣告、研發、產品升級及存貨清理等成本上升,令利潤率受壓
- 公司面對的挑戰反映消費級3D打印市場正出現更廣泛的轉變,競爭焦點已由價格更低的硬件,逐步轉向更易用的產品
胡鳴鶴
一年前,深圳市創想三維科技股份有限公司(3388.HK)還是中國最受矚目的消費級硬件企業之一,正寫下一個典型的成功故事。這家深圳公司用了十年時間,不斷降低3D打印機的使用門檻,讓全球的業餘玩家、設計師及小型企業都能負擔得起。
但在今年5月上市僅數月後,創想三維便迎來更艱巨的考驗:在這個瞬息萬變的市場中,證明快速擴張能夠轉化為可持續的盈利。
公司上周四表示,預計2026年上半年錄得淨虧損5,300萬元(740萬美元)至6,300萬元,而去年同期則錄得盈利1.075億元;期內經調整淨虧損預計介乎1,000萬元至2,000萬元。
在此之前,創想三維2025年錄得1.82億元虧損,意味公司去年下半年已由盈轉虧。公司表示,最新虧損主要受到研發開支增加、加大海外市場推廣力度、產品升級及存貨清理,以及人民幣升值帶來的外匯虧損等因素拖累。
這份盈警也為上市初期熱烈追捧公司的投資者敲響警鐘。創想三維5月以每股18.80港元定價上市,首日開報33.88港元,其後升幅收窄,但收市仍上漲21%至22.80港元。公司股價周一收報23.16港元,雖仍高於招股價,但已遠離上市初期的亢奮水平。
這種好壞參半的表現,也反映中國3D打印行業正在發生更廣泛的轉變。投資者依然看好行業潛力,但關注焦點正從企業能否賣出更多機器,轉向能否建立真正具盈利能力的業務。創想三維近期轉盈為虧顯示,要做到這一點並不容易。
不過,分析師仍預計創想三維2026年收入將繼續增長。據Yahoo Finance資料,市場平均預測公司今年收入約43.4億元,較2025年增長約39%。這一預測顯示市場需求依然旺盛,但真正的關鍵在於,創想三維能否把握這股增長,同時維持盈利。
從平價打印機走向全球市場
創想三維2014年成立於深圳,早期成功關鍵在於把消費級3D打印機的價格降至更多人能夠負擔的水平。旗下CR-10及Ender系列以較大的打印空間及不俗的硬件性能,加上低於傳統競爭對手的售價,在業餘玩家中迅速走紅。然而,行業競爭如今已不再停留於單純比拼低價,而低價恰恰曾是創想三維最大的優勢之一。
創想三維是在建立起具相當規模的全球業務後才登陸資本市場。公司2025年收入達31.3億元,產品銷往全球140多個國家及地區。對投資者而言,單是這樣的業務規模便已具吸引力。
但公司的財務表現也凸顯硬件企業擴大規模所面對的難題。去年收入增長36.7%至31.3億元,但經調整淨利潤反而降至9,240萬元;經調整淨利潤率亦由2023年接近7%,持續下滑至去年的約3%。
3D打印機核心業務仍是創想三維最大的收入來源,2025年貢獻17.8億元。不過,公司的收入增長愈來愈依靠售價較高的產品,而非單純增加銷量。從數據可見,公司打印機年出貨量由2022年的約84.2萬台,下降至2025年的約74.2萬台,但同期打印機收入卻增至接近三倍。這反映創想三維正轉向功能更先進、平均售價更高的機型。
這一趨勢尤其重要,因為未來數年全球消費級3D打印市場預計將顯著擴張。對創想三維而言,真正的挑戰是能否依靠更高價值的產品分享市場增長,而不是繼續依賴過去以低價大量銷售硬件的傳統優勢。
全球競爭的代價
創想三維的盈警,反映打造全球消費品牌的成本正在上升。公司2025年銷售及營銷開支大增48.8%至5.701億元,增速高於收入,佔收入比重達18%。相關支出涵蓋海外銷售團隊、網紅推廣、電商促銷、直接面向消費者的銷售渠道、客戶服務及倉儲營運等。
創想三維正透過線上直銷拉近與海外消費者的距離。由於省去中間商,這類業務通常能帶來較高利潤率。2025年,線上直銷佔公司收入48.5%,高於一年前的40.9%。
這項策略長遠有助提升品牌知名度及利潤率,但同樣需要大量投入。與主要依賴經銷商的傳統出口企業不同,直接面向消費者的模式意味公司必須自行承擔流量獲取、物流、存貨倉儲及售後服務等成本,此外還需投入營銷資源推廣自營渠道。
隨著市場競爭加劇,存貨也成為另一項挑戰。當3D打印機廠商不斷推出速度更快、功能更先進的新機型,舊產品的吸引力可能迅速下降。在這種情況下,創想三維的存貨周轉天數由2023年的約81天,增加至去年的約98天。公司最新盈警亦將「存貨清理」列為業績受壓因素之一,反映存貨管理依然是一大考驗。
Bambu Lab帶來的挑戰
自創想三維憑藉平價產品打響名堂以來,市場競爭格局已發生巨大變化。同樣來自深圳、成立僅六年的後起之秀Bambu Lab,憑藉對便利性及用戶體驗的重視,率先改變消費者對3D打印機的期待。
Bambu Lab由無人機巨頭大疆的前工程師創立,推出具備自動校準、更快打印速度、多色打印及更流暢軟件體驗的產品。這些特色正好迎合當下用戶需求——消費者已不再單純追求最便宜的機器,而是希望毋須花上數小時安裝設定及排除故障,便能直接開始打印。
根據創想三維招股書,公司按消費級3D打印機商品交易總額(GMV)計算位居全球第二,市場份額為11.2%,僅次於Bambu Lab。Anycubic、Elegoo等其他中國競爭對手亦繼續在中低價市場積極競爭,進一步加大利潤率壓力。
為了形成更明顯的差異化優勢,並滿足消費者對易用性的要求,行業競爭正逐步由單純硬件比拼,轉向整個生態系統的較量。創想三維亦在擴展Creality Cloud、開發AI輔助打印工具,以及研發降低新手使用門檻的相關技術作為回應。
目標已不再只是賣出打印機,而是透過提升產品易用性,讓用戶在購買後持續留在品牌生態之中。創想三維的創辦人已完成第一項使命:讓數以百萬計的消費者都能接觸和使用3D打印機。但如今這場競賽已不再只是比誰能造出最便宜的機器,而是誰能把一台硬件產品,轉化為一個具有長期黏性的消費生態系統。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

經濟放緩匯率添壓 海信家電盈利急凍
三季度盈利升十倍 星源材質開市不升反跌
樂動百萬歐元買歐門票 德國老牌入手先要補血
樂欣戶外上市後首度收購 拿下英國老牌釣具商
慶鈴賣車兼助融資 老牌車廠重寫生意經
相關新聞
-
寧德時代10億美元跨足AI基建 世紀互聯迎來翻身契機
-
車市低迷對手崛起 汽車之家首季盈利暴跌近九成
ATHM.US2518.HK
- 不造大模型只做Token工廠 硅基流動獲資本押注