
变身多元回收专家 万物新生增长可期
这家智能手机回收商二季度收入增长大幅放缓至15%,但它预计,随着新冠疫情的影响消退,本季度收入增速将翻一番
重点:
- 万物新生预计本季度收入将同比增长30%,在中国严格的疫情防控措施导致的明显放缓之后,公司业务将开始反弹
- 该公司详细介绍了进军奢侈品和摄影摄像器材回收后取得的早期可喜成果,并宣布了与日本合作的首个海外项目
阳歌
智能手机回收商万物新生(RERE.US)正在涉足几个有趣的新领域,包括二手奢侈品甚至黄金,并在海外进行拓展,从而借力其在国内作为专业回收代名词的地位。但首先,它必须挺过一段困难时期,在中国严格的“清零”政策之下,它和许多公司最近几个月的业务普遍受到干扰。
一些迹象显示这些干扰正在开始减退,这一点在该公司上周发布的最新季报中体现出来。万物新生称,在其大本营上海为期两个月的全面封控于6月结束之后,公司收入增长开始迅猛加速。该公司在最新的季报中披露,上海的封城以及中国各地防止奥密克戎株传染的措施,迫使万物新生在4月和5月临时关闭了全国三分之一的自营回收门店。
投资者似乎更看重未来,而不是这个艰难的季度,上周三宣布业绩当天,该公司股价上涨近20%。此后它回吐了大部分涨幅,不过目前仍比公告前的水平高了2%。
上周末,在中美两国证券监管机构宣布达成一项具有里程碑意义的信息共享协议之后,所有在美国上市的中概股都经历了短暂的反弹。这份协议将允许美国基于中国审计机构的审计底稿来检查万物新生这样在美上市的中国公司。如果双方未能达成协议,包括万物新生在内,将有逾200家中国公司面临退市威胁。
这份协议应该会让投资者重新关注个别公司的基本面,而不是因为退市威胁把所有中国公司全盘否定。这对万物新生这样的公司来说是个好消息,因为它有一个非常正能量的故事可讲,通过更多地利用回收——所谓的“循环经济”的核心部分,帮助中国实现宏大的减排目标。
说完了这些背景信息,让我们回到公司最新业绩,其中可以清楚看到,大多数中国面向消费者的公司在二季度遭受了多大的打击。万物新生该季度收入增长14.9%,至21.5亿元,超过了之前约20亿元的收入指引。但这个数字仅为一季度46%增速的三分之一,而去年的增长率甚至更高。
为了应对严峻的经营环境,该公司积极控制成本,整体运营成本同比下降2.2%。几乎所有类别的支出都出现下降,帮助该公司将非通用会计准则(non-GAAP)基础上的运营利润,从一年前的负2.7%收窄到负2%。
该公司遭遇了一个小小的挫折,它报告了经调整后的营业净亏损,结束了连续两个季度盈利的局面。利润方面,该季度的non-GAAP亏损较去年的5.06亿元大幅收窄,至1.25亿元。该季度经调整后的净亏损为1,320万元,较一年前的5,970万元亏损额也大幅降低。
运营效率的提高,也帮助万物新生实现了经营性现金流入,其现金储备从去年年底的24亿元,增长到6月底的26亿元。因此,很明显,该公司在短期内不会面临现金短缺的问题。
加速增长
随着所有的悲观和厄运烟消云散,我们将利用接下来的篇幅,看看近期更具希望的未来,以及拥有一些有趣新举措的长期未来。
就近期来说,万物新生表示,在6月1日上海封城解除后,公司的运营情况正在迅速恢复常态。因此,该公司预计三季度营收将在25亿元至25.5亿元之间,较去年同期的19.6亿元增长约30%。
尽管如此,公司的最新财报中最有趣的部分,恐怕还是其长期愿景,即提升运营效率和扩大业务范围。其中包括去年启动的一个新项目,即在城市一级进行更多的回收,这样做的效率更高,因此是一项利润率更高的业务。但还有一个更新、同样引人入胜的举措,利用它作为回收专家的名声,在其目前业务的核心业务——智能手机之外实现多元化。
“万物新生已经成为消费者的一个首选目的地,”CEO陈雪峰在业绩公布后的投资者电话会议上说。“通过谨慎尝试,我们对爱回收的多品类回收业务更加有信心。一方面,很多用户,尤其在经济增长放缓、家庭消费紧缩的时期,有着更多的回收变现的需求。”
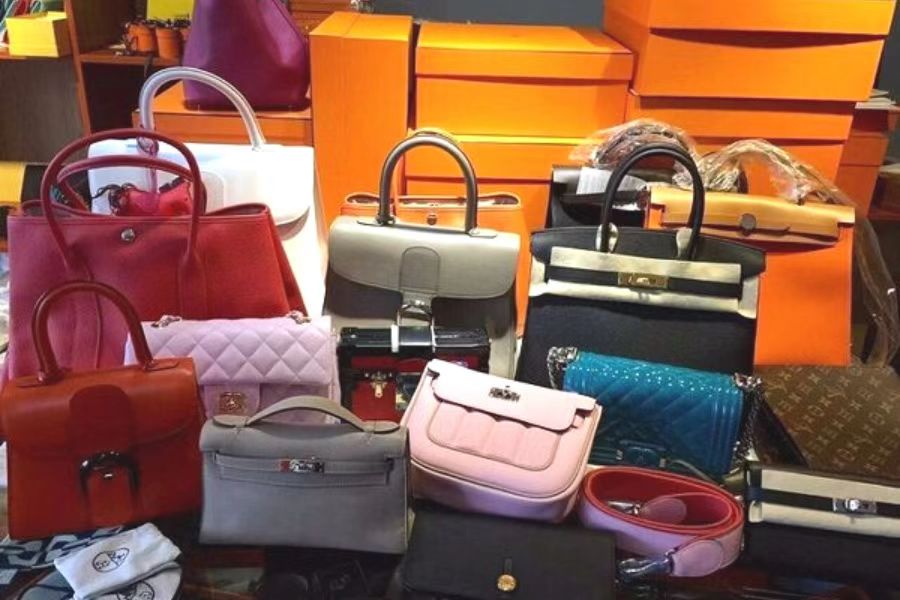
为了满足这种需求,万物新生的一些中国门店最近开始回收奢侈品、摄影摄像器材,甚至黄金。陈雪峰透露,该公司今年早些时候推出的二手奢侈品业务,6月至8月间,在上海的试点门店中每月环比增长50%。与此同时,北京和天津的六家摄影摄像器材回收试点店受益于这项新业务,二季度月度交易额分别提高了30万元。
在另一项同为扩大业务范围的举措中,该公司还宣布与一家主要的日本回收专家建立合作伙伴关系。通过该合作,这家日本合作伙伴在其东京的商店里安装了万物新生的手机自助回收机,该公司目前在北美、欧洲和韩国也在寻求类似的合作伙伴关系。
总而言之,万物新生看起来仍然有点像一块未经雕琢的璞玉,至少根据最新的估值情况来看是这样。尽管在最新财报公布后,该公司股价曾短暂创下四个月来的高点,但其市销率仍相对较低,只有0.63倍。这大约是二手服装公司Rent the Runway(RENT.US)1.49倍和中国的二手车公司优信(UXIN.US)1.28倍的一半,尽管它领先于美国二手汽车公司Carvana(CVNA.US)的0.22倍。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
经济放缓汇率添压 海信家电盈利急冻
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗




