2555.HK
Chabaidao files for IPO

中國第三大高端茶飲連鎖運營商通過加盟模式增長迅速,毛利率領先同行

重點:

  • 茶百道2023年營收增長34.8%至57億元,過去三年持續盈利
  • 這家高端茶飲連鎖運營商計劃通過提高低線城市滲透率、海外擴張以及進軍咖啡市場的多元化發展來保持增長


陳竹

日漸擁擠的高端茶飲賽道又多了一名新成員,希望通過另一個快速增長的故事,來吸引香港投資者的興趣。

這次是百茶百道實業股份有限公司,繼去年8月首次提交申請後,公司於上周五向港交所提交了最新的IPO申請文件。茶百道與正申請上市的蜜雪冰城、古銘和滬上阿姨等茶飲連鎖,展開直接競爭。

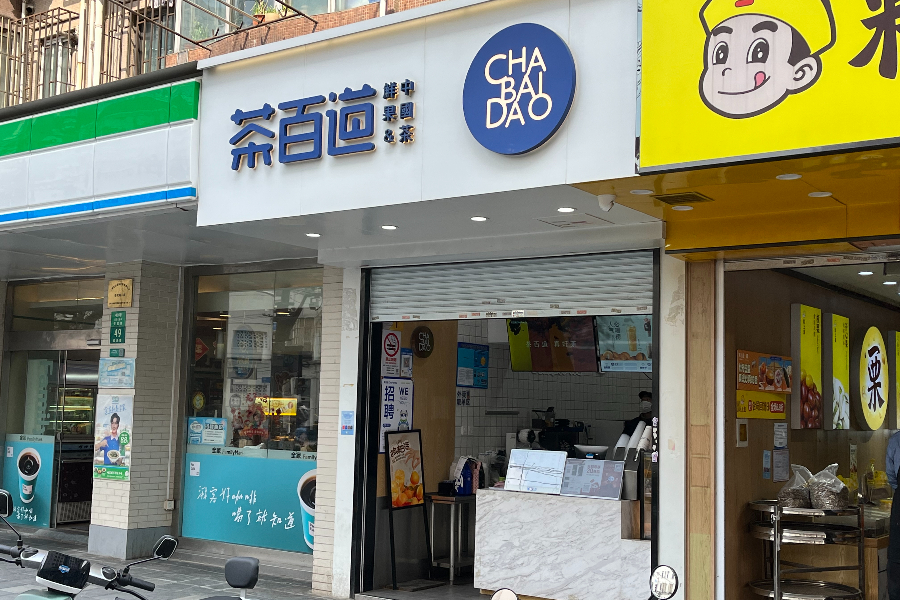
百茶百道成立於2008年,總部位於四川,以茶百道的名義經營門店,是中國最大的茶飲連鎖店之一。招股說明書中引用的第三方數據,就零售額而言,它在中國現制茶飲連鎖市場排名第三,佔該行業去年2,473億元銷售額的6.8%。

茶百道位處行業前三的地位,肯定會吸引投資者,但他們也密切關注公司如何在這個競爭激烈的市場中實現下一個增長。多個跡象表明,中國茶飲市場正在迅速飽和,幾十至上百家連鎖店以各種價位售賣各種口味的產品,因此在競爭中保持領先地位變得愈發重要。消費者對中國經濟放緩的擔憂日益加劇,更是給這一複雜局面增添了新變數。

茶百道由創始人王霄錕及其妻子控制,兩人分別持有公司18.02%和5.74%的股份。他們還共同控制著持有公司67.67%股權的恆盛合瑞。

據財經媒體《財新》報道,去年6月完成最新一輪融資後,該公司估值達到175億元,這意味著如果此次完成IPO,其市值將超過20億美元。公司去年一年進行了兩輪融資,合計募資9.7億元。

和許多競爭對手一樣,茶百道通過加盟模式迅速擴張,使其能夠通過利用加盟商投資,而不是僅僅依靠自有資金實現快速增長。

截至2023年底,茶百道門店數量達到7,927家,覆蓋中國大部分大城市和較小城市。根據研究團隊窄門餐眼最近發佈的一份報告,這個數字使茶百道成為中國第三大茶飲連鎖店,僅次於蜜雪冰城和古茗,截至1月,後兩家公司分別擁有逾36,000家和9,028家門店。

近年來,隨著門店網絡不斷擴大,茶百道的銷售額增長迅速,其中去年同比增長34.8%至57億元,而2022年和2021年的銷售額分別為42億元和36億元。

該公司主要瞄准中檔茶飲市場,大部分產品定價在10元至20元之間。這恰好是競爭最激烈的細分市場之一,競爭對手包括古茗、滬上阿姨和書亦燒仙草等,這些公司都利用加盟的商業模式,實現了類似的快速增長。

毛利率優於對手

據窄門餐眼的數據,茶百道幾乎全部業務都來自加盟店,滬上阿姨和書亦燒仙草也是如此——它們是中國第四大和第五大連鎖品牌,門店數量分別為7,613家和6,843家。採用加盟模式的公司主要通過向加盟店銷售生產設備和原材料掙錢,因此成本控制是提高競爭力的關鍵。

一個關鍵指標顯示,茶百道在這方面的表現可能優於競爭對手,從2021年到2023年,其毛利率一直超過34%,領先於滬上阿姨在2023年前9個月的31.2%,以及古茗同期的31%。

雖然在過去幾年面臨與疫情相關的挑戰,但茶百道一直保持盈利。其淨利潤在2023年達到11億元,而之前兩年的數字分別為7.56億元和9.54億元。古茗和滬上阿姨也保持著盈利,在2023年前9個月,它們的盈利分別為9.9億元和3.24億元。

隨著市場迅速飽和,所有連鎖店都將面臨向投資者展示,如何能夠繼續在保持盈利的同時持續增長的壓力。

茶百道在上市申請文件中,詳細介紹了幾個這樣的策略,包括加強對中國服務不足的低級城市的滲透,以及向海外擴張。該公司援引第三方數據稱,2023年中國二三線城市的現制茶飲店的市場規模為1,798億元,佔整個高端茶飲市場的逾70%,預計到2028年將增長到4,080億元。

茶百道表示,公司計劃通過為加盟商提供優惠政策,如加盟費用的優惠、免費的運營和管理培訓課程等,加強在這些低線級城市的影響力。

在海外市場上,茶百道的主要優先市場將是東南亞,根據上市文件中引用的第三方研究,該市場預計將從2023年的329億元增長至2028年的783億元。

該公司保持增長的另一個戰略重點是進軍咖啡市場,這個領域也迅速飽和,高端市場有星巴克 (SBUX.US) 和Lavazza ,低端市場有瑞幸 (LKNCY.US) 和Manner等。上個月,該公司推出了第一家自營咖啡店——咖灰。茶百道表示,計劃逐步用這個獨立子品牌提供現煮咖啡產品,旨在利用其運營專業知識,實現茶飲以外的多元化發展。

歸根結底,這個市場的擁擠狀態意味著執行情況將決定茶百道的策略能否成功。畢竟,該公司並不是唯一通過拓展下沈市場、產品組合多元化和進軍海外市場來追求增長的公司。

茶百道瞄准的低線市場已經是古茗、滬上阿姨和書亦燒仙草,乃至奈雪的茶(2150.HK)和喜茶等高端品牌重點關注的領域。它們還都必須與地位牢固的市場領導者、瞄准超級低端市場的蜜雪冰城競爭。東南亞也依然是一個擁擠的首選目的地。

並且正如我們所指出的,進軍咖啡領域會將茶百道帶入另一個競爭激烈的領域。最重要的是,中國相互獨立但又相似的咖啡和茶飲市場正在迅速沸騰,進而導致這個擁擠的市場出現整合幾乎不可避免。

咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

電子材料增長帶動 彤程新材首三季多賺5.7%

新材料製造商彤程新材料集团股份有限公司(9607.HK;603650.SH)周二公布,今年首三季收入按年增長29.37%至32.64億元人民幣,歸屬股東淨利潤增長5.66%至5.22億元,扣除非經常性損益後淨利潤增長4.99%至4.90億元。 期內電子材料板塊稅前利潤大增292.74%至1.63億元,但聯營企業等投資收益減少約1.02億元,匯兌損失亦增加3,078萬元,拖慢整體盈利增長。 單計第三季,收入增長29.87%至11.28億元,歸屬股東淨利潤卻下跌7.09%至1.33億元。公司稱,當季聯營企業投資收益按年減少7,415萬元。 首三季經營現金淨流入減少57.21%至1.15億元,公司解釋,新產品銷售快速增長,客戶付款賬期造成時間差。同期特種橡膠助劑及電子化學品收入分別為16.46億元及10.93億元。 公司股價周三低開高走,至中午休市報37.6港元,升1.51%,較上月上市發行價44港元低14.5%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

公開認購不足額 東山精密首掛午間平收

PCB及精密組件及光模塊製造商蘇州東山精密製造股份有限公司(2384.HK;002384.SZ)周三在香港掛牌,開市即跌5%報82.4元,之後股價回升,中午收市報86.7元,僅低於上市價。 東山精密出售1.14億股,每股招股價不高於93.8元,最終只能以86.8元定價,公開發售並不足額,國際配售則超額2.1倍。共有20位基石投資者,認購5,689.1萬股,佔發售股份的50%。 集資淨額97.2億元,約64.5%用於建設新設施及升級現有生產設施,約20.0%用於潛在戰略投資或收購,約5.5%用於償還部分債務,餘下一成用作一般營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Foreign exchange losses drag down Fuyao's earnings, while smart glass still awaits volume growth

匯損拖低福耀盈利 智能玻璃仍待放量

福耀玻璃首三季收入僅微增,匯兌損失拖累盈利按年下跌近15%。面對車市需求轉弱,公司加快發展智能玻璃,提升產品價值 重點: 福耀首三季收入按年增長2.46%,純利下跌14.97% 首三季錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元   李世達 中國車市正呈現內需承壓、出口擴張並行的分化。2026年9月,乘用車零售量按年下跌28%,乘用車出口(包括整車及散件)則增長73.7%。汽車玻璃也從傳統安全部件延伸至隔熱、調光和顯示等功能,成為車市產品升級的縮影。 作為全球市佔率居首的汽車玻璃供應商,福耀玻璃工業集團股份有限公司(3606.HK; 600660.SH)最新公布的業績報告,呈現出這種轉變中的拉扯。福耀玻璃首三季收入保持小幅增長,為341.23億元人民幣(下同),按年增長2.46%;歸母淨利潤為60.06億元,下跌14.97%。第三季單季收入增長2.51%,大致延續上半年步伐;第三季盈利按年跌9.87%,跌幅較上半年收窄。 匯兌仍是首三季盈利下滑的主要原因之一。公司期內錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元。剔除匯兌影響後,首三季利潤總額按年僅增長1.18%,低於收入增幅,盈利增長接近停滯。海外市場是福耀的重要收入來源,2025年海外市場收入為208.57億元,約佔總收入45.5%,按年增長18.81%。 面對匯率波動,福耀也在調整對沖安排。公司21日公布,董事局批准未來12個月由公司及全資子公司福耀香港開展外匯衍生品交易,任一交易日持有的最高合約價值上限由5億美元提高至10億美元,品種包括遠期、掉期及期權等,相關安排旨在管理匯率及利率波動。 另外,公司首三季經營活動現金流量淨額為82.60億元,按年減少16.44%。銷售商品及提供服務收到的現金大致持平,採購付款和員工支出則增加。在收入增長有限之際,經營支出增加對現金流帶來一些壓力。 隨著新能源乘用車零售滲透率升至67%,汽車電動化已是明確趨勢。面對電動化與智能化,車窗和天幕逐漸承載隔熱、調光、顯示及隱私等功能,福耀正推動產品向高附加值、智能化方向升級。福耀亦推進調光玻璃相關標準,並與小鵬合作開發AI調光隱私玻璃。這些產品把玻璃由安全部件延伸至隔熱、顯示和隱私等功能,有望提高單車玻璃價值。 增長仍待提速 公司中期報告披露,高附加值產品占比按年增加8.03個百分點,最新的三季度報告則未披露高附加值產品的單獨毛利率。上半年,汽車玻璃整體毛利率按年提高1.55個百分點至32.45%,這與高附加值產品佔比上升的方向一致。 福耀也生產列車玻璃,並經營浮法玻璃及汽車飾件業務;其中浮法玻璃是汽車玻璃生產的上游材料。另外,公司已具備太陽能天窗玻璃量產能力,但這仍是太陽能技術在汽車上的應用,不能等同進軍大型光伏玻璃市場。上半年汽車玻璃收入為202.7億元,約佔同期總收入92.3%,可見其他應用目前尚未成為主要收入支柱。 因此,車市冷暖仍是福耀業績的底色。新能源車普及和汽車出口增加,為高配置玻璃及海外供貨帶來機會;但整車需求並非全面回升。產品升級能否抵銷銷量增長放緩,關鍵在於高附加值產品的普及速度,以及海外供應網絡能否帶來實際增量,而不只是增加產能和外幣收支。 業績公布後,福耀港股於翌日急跌,股價落在52周交易區間低端。瑞銀隨後把目標價下調6%至75.2港元,並下修2026至2028年盈利預測6%至9%,但維持「買入」評級。 估值方面,福耀市盈率約14倍,高於信義玻璃(0868.HK)的11倍,反映市場願意相信福耀更強的全球供貨能力,以及高附加值產品比重提升的預期。但當收入增長放緩、盈利預測下修時,市場便會要求這些優勢更快轉化為實際利潤。接下來要觀察的是,新產品能否擴大車廠採用、推高單車價值,並在海外業務增長放緩之際帶動整體盈利重新加速。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

新產品放量 晶合集成第三季收入增近兩成

晶圓代工企業合肥晶合集成電路股份有限公司(2249.HK; 688249.SH)周一公布,截至9月底止第三季度收入按年增長19.57%至32.52億元(5.33億美元),歸屬公司擁有人淨利潤增長5.23%至2.29億元。公司表示,收入上升主要由產品銷量增加帶動。 期內毛利增長38.94%至8.28億元,毛利率由去年同期的21.91%升至25.46%,公司稱新產品銷量增加帶來的規模效應有所體現。按產品劃分,顯示驅動晶片(DDIC)晶圓代工收入為18.4億元,佔總收入56.58%;圖像感測晶片(CIS)收入為8.7億元,佔26.75%。 公司預計,第四季度收入介乎32億至34億元,毛利率約為20%至24%,較第三季度的25.46%有所回落。 晶合集成港股周二高開,至中午休市報19.22港元,升7.49%,較7月港股上市發行價32.3港元低40.5%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏