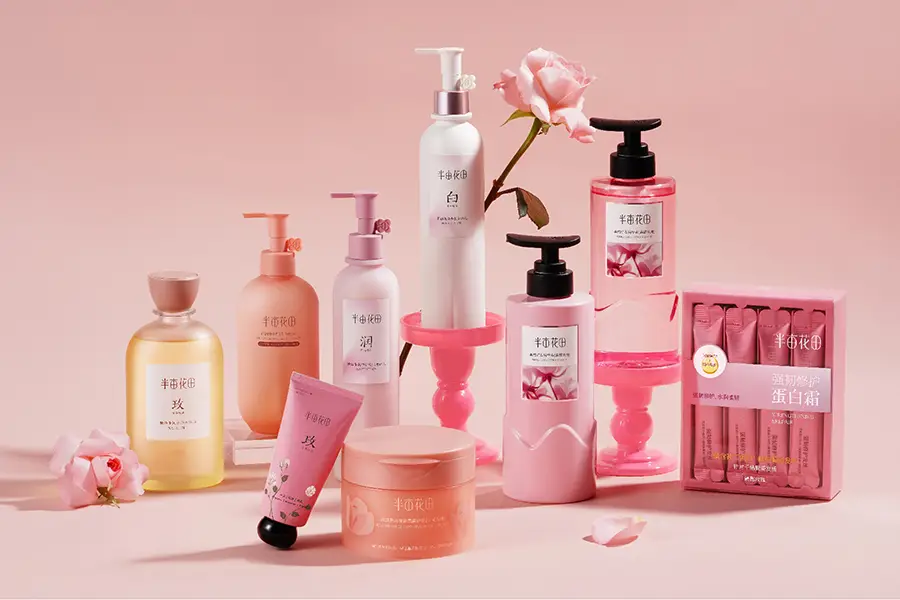
Dream Garden makes personal care products

個人護理品牌半畝花田近期快速成長,希望在火熱的香港股市中搶佔上市先機,在競爭對手中脫穎而出

重點:

  • 半畝花田已遞交香港上市申請,並以2025年前九個月收入同比增77%、利潤大增至原來兩倍的亮眼表現,吸引投資人目光
  • 公司於去年推出全新的洗髮產品線,為原有的身體洗護與面部清潔產品之外,增添新的成長動能


譚英

香港新股市場火熱,赴港上市已成為趨勢。不過,在這波上市浪潮中,真正展現高度積極性的公司並不多,而半畝花田品牌的擁有者山東花物堂化妝品股份有限公司,正是其中的佼佼者。

自去年11月起短短兩個月內,公司便由有限公司改制為股份有限公司,為上市鋪路邁出關鍵一步。本月,公司完成A輪融資,集資2.05億元,並啟用現有公司名稱,隨後於上周末遞交香港上市申請。

其上市前投資者包括華泰證券旗下兩家子公司,以及由北京私募基金啟承資本控制的Discounter Seed HK。

作為新一代中國品牌代表之一,半畝花田在龐大的中國個人護理市場中迅速崛起,寫下高速成長的故事。其產品線相當完整,涵蓋身體洗護、髮部洗護及面部清潔三大核心類別,並包括最新推出的洗髮產品線,合計共509個主要SKU。

公司最廣為人知的是身體乳產品。根據招股文件,2024年其身體乳在國貨品牌中排名第一,整體市場排名第八;身體磨砂膏及潔面慕斯亦為國貨品牌第一、全品牌排名第二。公司表示,去年才推出的洗髮及護髮產品線,已迅速成為「產品組合中的強勁成長引擎」。

過去三年,公司成長表現亮眼。其收入由2024年前九個月的10.7億元,大增76.7%至2025年同期的18.9億元。經調整淨利潤亦連續兩年錄得三位數增長,2024年按年大增249%至8,280萬元,2025年前九個月再按年上升197%至1.477億元。

不過,公司的財務表現亦非毫無隱憂。隨著新業務推進、行銷投入增加,其毛利率已由2023年的65.8%,下滑至2025年前九個月的63.3%。

半畝花田由董事長兼行政總裁亓雲吉與其妻子商西梅於2010年在山東省省會濟南創立,當地亦有「中國玫瑰之鄉」之稱。二人是互聯網護膚市場的早期參與者,直到2021年才開始透過經銷商進軍實體零售渠道;同時亦率先由傳統電商轉向內容電商,積極運用抖音及阿里巴巴旗下天貓等平台的KOL推動銷售。

行銷成本高企

公司大量動員明星代言,是行銷成本長期維持在收入約五成水平的主要原因之一。合作對象包括女演員關曉彤、前女團成員兼演員鞠婧禕、維吾爾族演員迪麗熱巴,以及職業乒乓球選手、奧運冠軍孫穎莎等。

半畝花田近年積極借助這類KOL,切入在疫情期間迅速崛起的護膚市場。當時,長時間佩戴口罩引發的肌膚問題,推動了對「修護」與「急救型」護膚產品的需求。近來,針對敏感肌的美白與提亮暗沉膚色趨勢,吸引了一群被稱為「成分黨」的新消費族群,他們活躍於小紅書及美麗修行等社交與資訊平台,分享自身研究與心得。

這一市場機會可追溯至數十年前,長期以來吸引眾多國際品牌進駐,雖然仍佔據主導地位,但正面臨包括半畝花田在內的本土品牌挑戰。根據申請文件,中國個人護理產品市場規模由2019年的5,781億元,增至2024年的7,159億元,並預計於2029年擴大至9,819億元。相比之下,洗髮產品市場規模較小,2024年為1,121億元,而面部清潔產品更小,僅為384億元。

除了看準個人護理產品需求快速成長外,亓雲吉和商西梅亦具前瞻性地選擇以植物基原料作為產品核心,並大幅投入研發。這一策略正好迎合愈來愈具影響力的成分黨族群,他們同時重視科學依據與天然配方。

半畝花田的品牌形象,與其發源地濟南密切相連。濟南擁有逾1,400年玫瑰栽培歷史,現亦成為多個玫瑰節慶及玫瑰旅遊活動的核心地區。公司在濟南、上海及廣州設有三個專門研發中心,並透過自有設施處理核心原材料,以「確保原料的純度、穩定性與可追溯性」。

在競爭日益激烈的市場環境中,半畝花田能否持續突圍仍有待觀察。根據一家中國媒體調查,其產品定價並不便宜。在天貓旗艦店中,一瓶500克花植萃取洗髮水標價89.9元(未計折扣),400克沐浴露售價為49.9元。相比之下,聯合利華旗下多芬的400克沐浴露僅售39.9元,而同樣隸屬聯合利華的力士470克洗髮水價格亦僅44.9元。

半畝花田同樣面臨來自本土對手的激烈競爭,包括快速成長的珀萊雅(603605.SH),其收入規模約為半畝花田的六倍;以及上海百雀羚,中國最大的本土護膚企業、擁有95年歷史的百雀羚品牌。此外,還有巨子生物(2367.HK)與華熙生物(688363.SH),兩家公司去年曾因涉及虛假宣傳指控的網路論戰而成為市場焦點。

在國際品牌方面,歐萊雅(OR.PA)仍是中國護膚市場的巨頭,並正積極鞏固其領先地位。去年11月,歐萊雅以未披露金額入股中國護膚品牌「LAN蘭」的少數股權,並斥資4.42億元,收購護膚及化妝品品牌自然堂6.67%的股權。

上述投資已於自然堂去年9月遞交的香港上市申請文件中披露。自然堂首輪融資規模達7億元,幾乎為半畝花田的一倍,市場並傳出其IPO目標集資額高達5億美元。與半畝花田相似,自然堂亦主打環保與科技驅動形象,並以使用喜馬拉雅冰川水、冰原植物等天然資源聞名。

隨著半畝花田與自然堂相繼加快上市步伐,並加入已上市的巨子生物行列,香港投資者勢必需要仔細檢視各家公司的財務表現,才能判斷在這個利潤可觀、但競爭日益激烈的產業中,究竟誰最有機會脫穎而出。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

電子材料增長帶動 彤程新材首三季多賺5.7%

新材料製造商彤程新材料集团股份有限公司(9607.HK;603650.SH)周二公布,今年首三季收入按年增長29.37%至32.64億元人民幣,歸屬股東淨利潤增長5.66%至5.22億元,扣除非經常性損益後淨利潤增長4.99%至4.90億元。 期內電子材料板塊稅前利潤大增292.74%至1.63億元,但聯營企業等投資收益減少約1.02億元,匯兌損失亦增加3,078萬元,拖慢整體盈利增長。 單計第三季,收入增長29.87%至11.28億元,歸屬股東淨利潤卻下跌7.09%至1.33億元。公司稱,當季聯營企業投資收益按年減少7,415萬元。 首三季經營現金淨流入減少57.21%至1.15億元,公司解釋,新產品銷售快速增長,客戶付款賬期造成時間差。同期特種橡膠助劑及電子化學品收入分別為16.46億元及10.93億元。 公司股價周三低開高走,至中午休市報37.6港元,升1.51%,較上月上市發行價44港元低14.5%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

公開認購不足額 東山精密首掛午間平收

PCB及精密組件及光模塊製造商蘇州東山精密製造股份有限公司(2384.HK;002384.SZ)周三在香港掛牌,開市即跌5%報82.4元,之後股價回升,中午收市報86.7元,僅低於上市價。 東山精密出售1.14億股,每股招股價不高於93.8元,最終只能以86.8元定價,公開發售並不足額,國際配售則超額2.1倍。共有20位基石投資者,認購5,689.1萬股,佔發售股份的50%。 集資淨額97.2億元,約64.5%用於建設新設施及升級現有生產設施,約20.0%用於潛在戰略投資或收購,約5.5%用於償還部分債務,餘下一成用作一般營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Foreign exchange losses drag down Fuyao's earnings, while smart glass still awaits volume growth

匯損拖低福耀盈利 智能玻璃仍待放量

福耀玻璃首三季收入僅微增,匯兌損失拖累盈利按年下跌近15%。面對車市需求轉弱,公司加快發展智能玻璃,提升產品價值 重點: 福耀首三季收入按年增長2.46%,純利下跌14.97% 首三季錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元   李世達 中國車市正呈現內需承壓、出口擴張並行的分化。2026年9月,乘用車零售量按年下跌28%,乘用車出口(包括整車及散件)則增長73.7%。汽車玻璃也從傳統安全部件延伸至隔熱、調光和顯示等功能,成為車市產品升級的縮影。 作為全球市佔率居首的汽車玻璃供應商,福耀玻璃工業集團股份有限公司(3606.HK; 600660.SH)最新公布的業績報告,呈現出這種轉變中的拉扯。福耀玻璃首三季收入保持小幅增長,為341.23億元人民幣(下同),按年增長2.46%;歸母淨利潤為60.06億元,下跌14.97%。第三季單季收入增長2.51%,大致延續上半年步伐;第三季盈利按年跌9.87%,跌幅較上半年收窄。 匯兌仍是首三季盈利下滑的主要原因之一。公司期內錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元。剔除匯兌影響後,首三季利潤總額按年僅增長1.18%,低於收入增幅,盈利增長接近停滯。海外市場是福耀的重要收入來源,2025年海外市場收入為208.57億元,約佔總收入45.5%,按年增長18.81%。 面對匯率波動,福耀也在調整對沖安排。公司21日公布,董事局批准未來12個月由公司及全資子公司福耀香港開展外匯衍生品交易,任一交易日持有的最高合約價值上限由5億美元提高至10億美元,品種包括遠期、掉期及期權等,相關安排旨在管理匯率及利率波動。 另外,公司首三季經營活動現金流量淨額為82.60億元,按年減少16.44%。銷售商品及提供服務收到的現金大致持平,採購付款和員工支出則增加。在收入增長有限之際,經營支出增加對現金流帶來一些壓力。 隨著新能源乘用車零售滲透率升至67%,汽車電動化已是明確趨勢。面對電動化與智能化,車窗和天幕逐漸承載隔熱、調光、顯示及隱私等功能,福耀正推動產品向高附加值、智能化方向升級。福耀亦推進調光玻璃相關標準,並與小鵬合作開發AI調光隱私玻璃。這些產品把玻璃由安全部件延伸至隔熱、顯示和隱私等功能,有望提高單車玻璃價值。 增長仍待提速 公司中期報告披露,高附加值產品占比按年增加8.03個百分點,最新的三季度報告則未披露高附加值產品的單獨毛利率。上半年,汽車玻璃整體毛利率按年提高1.55個百分點至32.45%,這與高附加值產品佔比上升的方向一致。 福耀也生產列車玻璃,並經營浮法玻璃及汽車飾件業務;其中浮法玻璃是汽車玻璃生產的上游材料。另外,公司已具備太陽能天窗玻璃量產能力,但這仍是太陽能技術在汽車上的應用,不能等同進軍大型光伏玻璃市場。上半年汽車玻璃收入為202.7億元,約佔同期總收入92.3%,可見其他應用目前尚未成為主要收入支柱。 因此,車市冷暖仍是福耀業績的底色。新能源車普及和汽車出口增加,為高配置玻璃及海外供貨帶來機會;但整車需求並非全面回升。產品升級能否抵銷銷量增長放緩,關鍵在於高附加值產品的普及速度,以及海外供應網絡能否帶來實際增量,而不只是增加產能和外幣收支。 業績公布後,福耀港股於翌日急跌,股價落在52周交易區間低端。瑞銀隨後把目標價下調6%至75.2港元,並下修2026至2028年盈利預測6%至9%,但維持「買入」評級。 估值方面,福耀市盈率約14倍,高於信義玻璃(0868.HK)的11倍,反映市場願意相信福耀更強的全球供貨能力,以及高附加值產品比重提升的預期。但當收入增長放緩、盈利預測下修時,市場便會要求這些優勢更快轉化為實際利潤。接下來要觀察的是,新產品能否擴大車廠採用、推高單車價值,並在海外業務增長放緩之際帶動整體盈利重新加速。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

新產品放量 晶合集成第三季收入增近兩成

晶圓代工企業合肥晶合集成電路股份有限公司(2249.HK; 688249.SH)周一公布,截至9月底止第三季度收入按年增長19.57%至32.52億元(5.33億美元),歸屬公司擁有人淨利潤增長5.23%至2.29億元。公司表示,收入上升主要由產品銷量增加帶動。 期內毛利增長38.94%至8.28億元,毛利率由去年同期的21.91%升至25.46%,公司稱新產品銷量增加帶來的規模效應有所體現。按產品劃分,顯示驅動晶片(DDIC)晶圓代工收入為18.4億元,佔總收入56.58%;圖像感測晶片(CIS)收入為8.7億元,佔26.75%。 公司預計,第四季度收入介乎32億至34億元,毛利率約為20%至24%,較第三季度的25.46%有所回落。 晶合集成港股周二高開,至中午休市報19.22港元,升7.49%,較7月港股上市發行價32.3港元低40.5%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏