蛋白熱掀乳業新戰場 乳企深加工能否變現
運動營養把乳業帶進高蛋白新市場,但新品與投資能否轉化為穩定收入,仍取決於消費者復購、加工能力與供應鏈配套 李世達 從跑馬拉松到健身增肌,運動熱潮帶動的生意正從鞋服延伸至營養補給。消費者除了關心穿甚麼、怎麼練,也愈來愈在意運動前後吃甚麼。蛋白飲品、能量補充及功能營養產品因此成為企業爭取的新市場,吸引食品業者與體育用品公司布局。 在中國,這個市場背後已有一定的參與基礎。國家體育總局公布的2025年全民健身調查顯示,中國7歲及以上居民經常參加體育鍛煉的比例達38.52%,較2020年提高約1.3個百分點;19至59歲居民人均體育消費達2,428元。運動正逐步成為一項持續投入時間與金錢的日常活動。 跑步尤其提供了集中的消費場景。中國田徑協會的2025年馬拉松藍皮書顯示,全年舉辦594場馬拉松賽事,全程及半程項目參賽規模合計約454.09萬人次。這是參賽人次,並非獨立跑者數量,但反映出訓練與賽事補給已有一定市場基礎。 牛奶含有乳清蛋白和酪蛋白,這些成分也被用於運動營養產品,讓乳企有機會將奶源與加工能力延伸至蛋白補充市場。產品從日常飲用的牛奶,拓展至訓練前後方便攝取的蛋白飲品,乳企也因此能接觸跑者、健身者等有特定營養需求的客群。 有內地媒體引述行業數據指出,2025年規模以上乳製品加工企業產量約2,950萬噸,年減1.1%;液態乳仍佔總產量九成以上。以液態奶為主的產品結構,意味著乳企若想拓展收入,還須為奶源開發更多用途。 從農場走向運動場 這是蒙牛乳業(2319.HK)近期布局的背景。旗下運動營養品牌邁勝完成近億元A+輪融資,投資者包括中信農業產業基金、李寧(2331.HK)及非凡領越(0933.HK)。這筆融資於9月已有報道,為乳企與體育用品企業的合作提供了具體案例。 邁勝產品包括液體蛋白、能量膠及液體鹽丸,面向專業運動及長期訓練人群。李寧表示,希望透過合作加深對運動消費者的理解。鞋服與營養補給服務同一批客戶,雙方合作有望更貼近消費者的訓練及比賽需求。 蒙牛亦在拓展原料生意。公司4月宣布乳鐵蛋白、脫鹽乳清粉D90及奶酪等產品產業化下線,6月推出乳原料品牌MnmpX,面向食品、功能營養及運動營養等客戶。從直接出售補給品,到為其他企業供應原料,蒙牛正在尋找不同的收入入口。 部分乳原料價格上升,也令市場更加關注相關產品。第一財經6月報道,高純度分離乳清蛋白WPI90價格翻倍,濃縮乳清蛋白WPC80接近翻倍;中國乳清類進口均價則上升17%。兩組數據涵蓋的產品和統計口徑不同,不能視為同一價格指標,也說明漲幅集中在特定品類,並非所有乳清產品都成為高價生意。 利潤仍待考驗 奶酪業務已提供較具體的業績支持。蒙牛旗下妙可藍多(600882.SH)10月8日披露前三季度業績快報,收入48.66億元,年增22.97%;歸母淨利潤2.12億元,增長20.37%;扣非淨利潤1.53億元,增長28.15%。公司稱,原制奶酪產品持續推出,零售及企業客戶業務收入均增長超過20%。 這份未經審計的快報顯示,拓展牛奶用途已有需求及盈利支持。公司亦將利潤改善歸因於核心奶酪業務佔比提高,以及供應鏈效率改善。不過,奶酪業績不能直接證明運動蛋白業務成功,兩者面對的客戶、成本及銷售渠道並不相同。 蒙牛的分部數據則展示了規模與盈利之間的距離。上半年奶酪對外收入增長32.6%至31.48億元,分部利潤卻由約2.29億元略降至2.27億元。按分部業績除以對外收入估算,比例由約9.7%降至7.2%。產品銷售增加,尚未同步轉化為更高的分部利潤比例。 深加工還須考慮整份奶源的收益。海外乳清生產常與奶酪加工配套,中國相關市場仍在發展;提取高價蛋白後,其他成分能否找到穩定銷路,同樣影響加工效益。 消費者能否持續購買也是關鍵。尚普諮詢2025年調查中,選擇國產蛋白粉品牌的受訪者佔58%,選擇進口品牌的佔42%。這是受訪者的選擇比例,不能直接視為整體市場銷售占比。艾瑞諮詢《2025年中國營養補充劑消費洞察報告》以2023年資料估算,中國整體營養補充劑滲透率不足30%,低於美國的50%以上;這項數據涵蓋整體營養補充劑,並非蛋白粉或運動營養品的專屬滲透率。 供應鏈也有待完善。2026年首8個月,中國進口乳清類43.26萬噸;乳清進口數據涵蓋多種用途,不能直接等同運動營養產品的原料需求。海外乳業常將奶酪加工與乳清利用配套發展,中國相關加工基礎仍較有限。蛋白熱能否帶來持續增長,最終要看產品能否融入日常飲食、帶動復購,並轉化為實際盈利,而非停留在布局與市場題材。 李世達,詠竹坊編輯。他的聯絡方式:shihtalee@thebambooworks.com 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:堡獅龍私有化獲股東會議通過 3月中旬退市
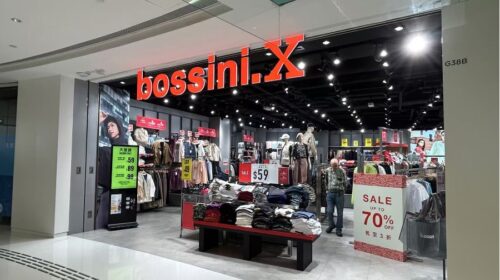
香港老牌休閒服裝公司堡獅龍國際集團有限公司(0592.HK)獲李寧旗下非凡領越 (0933.HK)提私有化建議,周一獲得法院會議及股東特別大會分別以98.84%及99.95%的贊成投票比例通過,預期在3月17日撤銷32年的港股上市地位。 是次私有化,非凡領越以1股換5股堡獅龍股份,通過註銷以削減堡獅龍已發行股本,再而撤回其上市地位。根據換股比例,非凡領越將向堡獅龍股東及購股權持有人分配約2.46億股與17.18萬股非凡領越新股份,佔擴大後已發行股本的約2.47%。 非凡領越表示,堡獅龍處於品牌轉型期,私有化將減少維持上市地位的成本及開支,讓管理層在財政及營運管理上有更大靈活性,從而集中資源運營發展新品牌bossini.X。 堡獅龍於1987年由香港紡織世家羅定邦家族創立,1993年在港交所上市,高峰時全球擁有近千家分店。2020年,非凡領越夥同羅定邦後人購入66.6%股權,取得控股權。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
非凡領越「一換五」私有化堡獅龍 小股東換還是不換?
李寧持有的非凡領越計劃以換股方式,將老牌服裝公司堡獅龍私有化 重點: 非凡領越以市場流通不足為由,私有化堡獅龍 堡獅龍正轉策略,主攻騎行服飾 劉智恒 今年初,市傳前體操王子李寧有計劃與私募基金聯手,將他一手創立的運動品牌李寧有限公司(2331.HK)私有化。正當大家緊盯事件進展時,李寧本人控制的非凡領越有限公司(0933.HK),率先提出將旗下的堡獅龍國際集團有限公司(0592.HK)私有化,為李寧系私有化打響第一炮。 堡獅龍是香港老牌休閒服裝公司,1987年由紡織世家羅定邦家族創立,高峰時全球設有近千家分店。隨著市場潮流的變遷,堡獅龍業務下滑,2020年非凡領越夥同羅氏後人羅正杰,以4,662萬港元向羅定邦之子羅家聖購入66.6%股權。 易手後堡獅龍過去三年表現仍持續不濟,2021至2023年分別虧損3.4億港元(4,400萬美元)、1.32億港元及2.23億元,今年上半年仍虧損5,198萬港元。今年非凡領越決定,將堡獅龍旗下運動及休閒品牌「bossini.X」重塑,改為騎行服飾系列。 剛啓動轉型就要將其私有化,非凡領越解釋,堡獅龍持續虧損,需要外部資金支持,但股份流動性較低,要在公開市場籌集資金存在一定困難。另一方面,維持公司上市地位的成本及開支不菲,私有化可以減低支出。 換股作價有折讓 是次私有化,非凡領越以1股換5股堡獅龍股份,通過註銷以削減堡獅龍已發行股本,再而撤回其上市地位。 按10月16日非凡領越收市價0.54港元,以1對5的換算,相等於每股堡獅龍為0.108港元,但當天堡獅龍收市價0.123港元,換言之出價折讓12.2%。 由於作價較現股價低,10月17日復牌後,堡獅龍當天收市勁挫16.3%至0.103港元,非凡領越亦跌1.85%至0.53港元。 究竟小股東應否接受私有化,一定程度要看堡獅龍的前景,若我們看好其未來發展,那就沒必要換取非凡領越股份。 堡獅龍難浴火重生 服裝行業很特別,當一個大品牌走下坡,被市場離棄時,是很難將消費者的觀感扭轉,品牌能重生者鳯毛麟角。強如當年的思捷(0330.HK),從神壇走下來後,經歷十年摸索仍處迷思之路。曾是優衣庫(6288.HK;9983.T)學習對像的佐丹奴(0709.HK),近年被指淪為外傭服裝,至於G2000,只能偶爾在二三線商場見其店鋪踪影。 即使非凡領越將堡獅龍重新定位發展騎行服裝,找到一個發展方向,但騎行服飾品牌強手寰伺,Assos、Castelli及Specialized等國際品牌佔據市場,堡獅龍要從零到突圍談何容易。 況且要拓展新業務,資金肯定不可或缺,堡獅龍的財務能力有限,很大程度要看非凡領越是否願意投放資源。可非凡領越要著力發展的品牌是2022年購入的Clarks及今年新購入的火柴棍(Haglöfs),堡獅龍的中期收入只佔5.2%,熟輕熟重顯而易見,能投入多少去經營堡獅龍實屬一大疑問。 最致命是大環境,一方面是中國經濟疲弱,零售業陷入內捲局面;另外是網購盛行,以門店為銷售點的堡獅龍更是四面受敵,門店由2021年中的882間,跌至今年中期的427間,情況未許樂觀。 看到此,對堡獅龍能浴火重生實難寄厚望。然而,非凡領越只以換股方式私有化,對小股東來說,始終未能實際套現。現且換股作價也不理想,非但沒溢價,更出現折讓。 非凡領越未成氣候 那最後就要看非凡領越的前景,李寧於2010年收購香港創業板公司快意節能,易名為非凡中國,去年轉往主板上市,又再改名非凡領越。李寧接手公司逾十年,一時說做體育經紀及運動品牌,後又說要開發體育房地產,甚至力攻電競及經營滑雪場。到近兩年收購堡獅龍、意大利的Testoni及英國品牌Clarks,則又似轉營休閒的衣物鞋履,業務搖擺不定,教投資者無所適從。 業績方面,過去多年非凡領越表現一般,多次靠出售李寧有限公司的股份才錄得盈利。去年虧損1.19億港元,今年中期表現也倒退,盈利下跌14.5%至1.13億港元。 目前Clarks佔非凡領越收入達86%,品牌未來是成或敗,直接關乎集團生死。從中期業績看,Clarks收入正在下跌,較去年同期跌6.2%至43.8億港元;而最大問題就如非凡領越所言:「歐美地區高通脹和高利率,以及生活成本不斷上升,以致消費意願薄弱」,大環境對零售極不利,特別是貴價產品。 非凡領越購入Clarks前,這家老牌鞋企已光環漸褪,虧損多年及涉臨破產,非凡領越能否扭轉劣勢,讓產品重生實屬未知之素。 堡獅龍難有大作為,非凡領越又未成氣候,小股東在換股還是不換股中可說陷入迷思;或許還是兩者不選,候股價反彈,直接沽售套現,轉覓其它投資機會來得實際。 欲訂閱咏竹坊每周免費通訊,請點擊這裏