
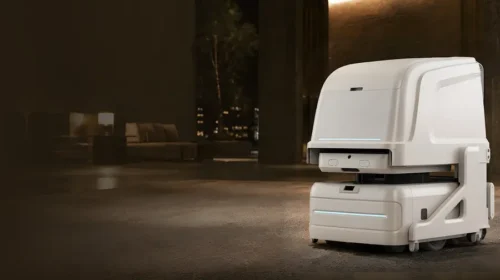
雲迹自比「機器人界特斯拉」 轉攻服務收費仍難打動投資者
以酒店機器人聞名的雲迹,將新推出的按使用付費收入模式,比作特斯拉和無人駕駛出租車營運商採用的模式 重點: 雲迹正逐步由硬件銷售轉向AI驅動的訂閱及收費服務模式 雲迹股價較6月底高位下跌近九成;公司公布,今年上半年核心酒店機器人收入按年下跌17% 譚英 北京雲迹科技股份有限公司(2670.HK)去年10月在香港上市時,原本有一個頗具吸引力的故事可講,儘管當時港股市場已有不少具身智能機器人公司。具身智能是指融入AI的機器人,能提升其與工廠、工作場所、住宅及其他環境互動的能力。 雲迹的故事起初受到投資者青睞,但近來已不再流行。公司一直試圖扭轉股價跌勢;自6月底以來,股價已下跌近90%。上周,公司發布業務最新情況公告,說明其業務模式正逐步轉變,由銷售硬件轉向按服務收費,以帶來更穩定、可持續的收入。 越疆科技(2432.HK)於2024年12月掀起機器人企業赴港上市潮,此後已有14家同類公司在香港上市。這些公司的產品水平參差不齊,有些生產可用於工廠的實用型機器人和零部件,另一些則專注於概念新穎、實際用途有限的機器人。 雲迹屬於前者,生產供酒店服務業使用的機器人。根據其申請文件,該市場2024年規模達9,380億元人民幣(下同)。酒店是其中最大的細分市場,相關軟件及硬件市場規模分別為502億元和3,699億元。 2024年,雲迹服務中國34.9萬家酒店中的3.4萬家,並以略作改良的機型拓展第二個市場,產品已應用於逾150家醫院。在規模達37億元的AI酒店服務機器人市場中,雲迹排名第一,市佔率為6.3%;在酒店機器人細分市場的市佔率則為13.9%。雲迹的機器人可配送客房服務用品、為住客沖煮咖啡及辦理入住等。 投資者當初看好這個故事,雲迹上市首日股價一度上漲逾20%。但如今,公司的機器人已從市場明星淪為投資者冷落的對象。近期股價急挫後,雲迹股價僅約為IPO發行價的三分之一。 業務轉型 公司最新的業務公告,以及近期一連串類似公告,均未能止住股價跌勢。雲迹正由硬件製造商轉型為平台及訂閱制軟件企業,效法美國汽車巨頭特斯拉(TSLA.US)等公司,尋求以更穩定、持續的收入來源取代一次性產品銷售。 首席財務官劉螢在一場面向中國媒體的活動上向記者解釋:「我們內部討論時認為,雲迹目前的部分思路與特斯拉的做法頗為相似。首先,把足夠數量的終端部署到網絡中;然後建立具備認知和決策能力的大腦;最後轉向按成果和服務收費。」 要取得更穩定、可持續的收入,雲迹須透過線上渠道管理機器人群。公司在最新業務公告中試圖展示相關進展,稱第三季其網絡管理的機器人每日平均同時在線數量按年增長20%至25%,這批機器人處理的任務數量則增加25%至30%。 發布業務最新情況公告的同一天,雲迹另行公布,董事長支濤及首席執行官李全印延長所持股份的禁售期。兩人合計持有公司逾10%股份。不過,這些措施未能穩住股價。自兩項公告發布後,股價已下跌近三分之一。 業績好壞參半 雲迹推出最新措施前僅數月,公司公布的中期業績已呈現明顯的好壞參半。今年上半年,雲迹每日平均有3.6萬台機器人「同時在線」,按年增加30%;這些機器人在期內完成4.79億項任務,按年增長46%。機器人可理解的環境事件類型增加130%,可執行的服務任務類型則增加570%。 根據雲迹上周發布的業務最新情況公告,其酒店以外的客戶包括垃圾收運公司野鳥科技,以及參與公司面向醫院的「潤翼」項目的天津市南開醫院。今年3月,雲迹亦宣布與中國主要配送企業之一順豐同城合作,拓展最後一公里配送服務。 然而,這些亮眼數字和新合作,未能掩蓋公司中期業績中令人擔憂的趨勢。今年上半年,雲迹總收入按年增長71.6%至1.88億元;期內虧損收窄22%至1.11億元,但按經調整口徑計,虧損由3,140萬元增至1.088億元,擴大逾兩倍。 更令人擔憂的是,細看收入構成可見,公司的核心酒店服務業務收入按年下跌12.2%至8,890萬元,佔總收入比重由一年前的92.4%降至47.3%。其中,酒店業務收入下跌17%至8,280萬元,佔總收入比重亦由2025年的91%大幅降至44%。 上述跌幅被一個新類別「生態合作夥伴」的收入增長抵銷有餘。這類收入是指雲迹向其他公司銷售產品,由對方按自身需求進行定制。該類別上半年收入達9,050萬元,遠高於去年同期的266萬元;其佔總收入比重亦由一年前的2.4%升至48.1%。 雲迹由直接向終端用戶銷售,轉為高度依賴中間企業,顯然令投資者感到不安。自中期業績公布以來,雲迹股價已下跌四分之三。 話雖如此,失去投資者青睞的機器人製造商並非只有雲迹。極智嘉(2590.HK)和來福諧波(3952.HK)過去6個月股價均下跌約三分之二,華沿機器人(1021.HK)則下跌72%。就連先行上市的越疆,股價同期也下跌約52%。 不過,待市場情緒平復後,雲迹或仍值得重新審視。華鑫證券預測,公司收入將保持穩定增長,由今年的4.58億元升至2028年的12.5億元。這似乎表明公司仍有較大的增長潛力;隨著業務由硬件銷售轉向服務,收入也可能變得更加穩定。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
簡訊:四股齊發 德適生物首掛倍升
醫療器械製造商杭州德適生物科技股份有限公司(2526.HK)周一上市,首日股價升逾一倍。是日香港市場迎來四隻新股,創下今年單日上市數量之最。 德適生物以每股99港元發行約800萬股,集資淨額約7.2億港元(合920萬美元)。香港公開發售部分獲1,000倍超額認購,國際配售部分超額認購2.45倍。 股份開盤價較發行價翻倍有餘,午後交易時段仍維持大部分漲幅,盤中報215港元,升117%。據此計算,公司市值約達191億港元。 去年首三季,德適生物收入從上年同期的1,960萬元,上升逾四倍至近1.12億元,期內虧損由5,040萬元收窄至3,630萬元。 周一登陸港交所的公司除德適生物外,還有山東極視角科技股份有限公司(6636.HK)、廣東華沿機器人股份有限公司(1021.HK)和瀚天天成電子科技(廈門)股份有限公司(2726.HK)。四隻新股周一午後交易時段悉數走高。 此次四企同日上市,數量僅次去年12月30日的六股齊發。儘管今年首季度受農歷新年假期影響,但年初至今香港市場已迎來近40家企業掛牌。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:超額逾五千倍 華沿機器人首掛午收升16%
協作機器人生產商廣東華沿機器人有限公司(1021.HK)周一在港交所掛牌,开市跌1.2%報16.8元,之後股價止跌回升,中午收報19.66元,较招股定价高15.7%。 公司發售9,290萬股,每股售價17元,集資淨額14.78億元,公開發售錄得超額認購5,058倍,國際配售超額15.7倍。 基石投資者包括HHLR Advisors、廣發基金及摩根士丹利等,總共有九家機構,佔總發售量的8.6%。 華沿機器人生產的協作機器人,主要分為E系及S系,E系應用於於工業製造、消費電子及醫療健康等,S系則用於汽車和物流行業。另外,公司又提供一系列專有的核心運動部件,包括無框力矩電機、伺服驅動器、關節模塊及精密運動平台。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
相關新聞
-
首季收入增近47% 拿森科技首掛半日升75%

- 上半年成本攀升 蜜雪冰城利潤下滑
- 繞開人形機器人 本末科技押注家用機器人
- 推陪伴機器人惹憧憬 優必選股價爆升曇花一現
-
機器人概念急降溫 奧比中光上不逢時
688322.SHG
-
中金搶攻富人錢包 財富管理對沖投行周期
3908.HK601995.SHG
-
出師不利 彤程新材首掛即下挫
9607.HK603650.SHG


