疫情紅利結束 創科實業增長放緩
這家電動工具製造商今年上半年收入僅增長10%,遠低於去年同期的52%,因為隨著疫情的紓緩,居家DIY活動回歸疫情前的正常水平
重點:
- 今年上半年,創科實業的增長大幅放緩,因為隨著疫情紓緩,人們的家居裝修支出下降,減少購買電動工具
- 該公司正在專注於成本控制和減少庫存,疫情期間的短暫繁榮後,其業務正在恢復到更為傳統的水平
陽歌
新冠疫情在全球肆虐期間,幾乎所有人的日子都不好過,不單是那些為了防止感染而足不出戶的人們,還有航空公司、酒店、餐館和其他依靠人們外出活動來做生意的服務行業。DIY行業是一個引人關注的例外,它在疫情期間蓬勃發展,因為居家隔離的人們為了打發時間,紛紛購買電動工具和廚房用具等物品。
但是有高峰就會有低谷。這個現實正在全球DIY專家最新的財務報表中顯現出來。最近期的例子是香港的電動工具製造商創科實業有限公司(0669.HK),它的最新業績顯示今年上半年增長嚴重放緩。
略顯反常的是,業績發佈第二天,創科實業的股價居然上漲了11%。但這可能只是承壓後反彈,因為該股在6月創下了兩年來的新低。實際上,由於被認為是疫情中為數不多的贏家之一,該股在一年前創下了歷史新高。此後,該股跌去了大約一半市值。
接下來,我們就深入研究一下創科實業的最新業績資料,它們顯示出,這家公司正在遭遇新冠疫情大流行的“後遺症”。
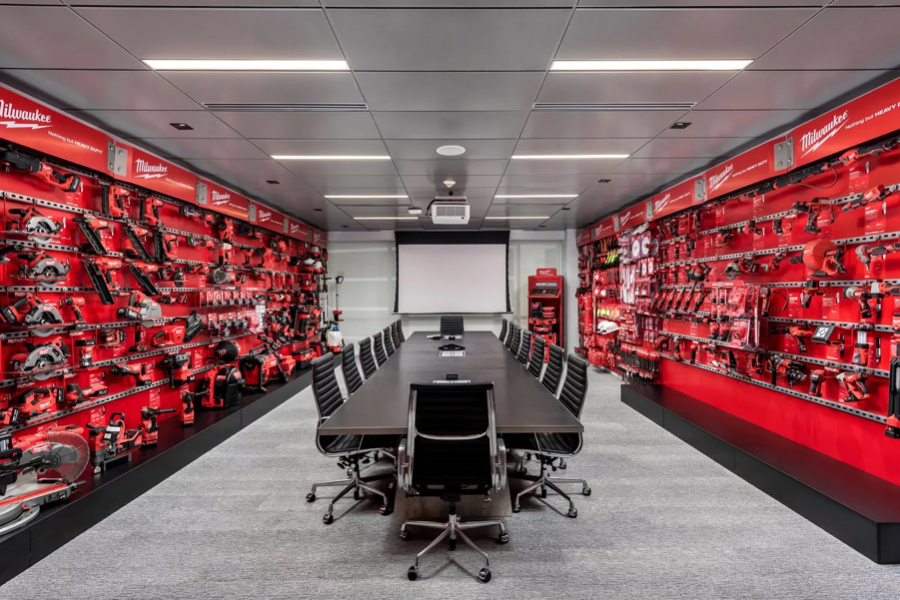
今年上半年,創科實業的收入同比增長10%至70億美元(473億元),在通常情況下,對於這種老牌傳統製造商來說是比較健康的。它旗下的品牌包括Milwaukee和Ryobi電動工具。但這個速度遠低於去年同期的水平,當時其收入飆升了52%。
整個報告都反映出相似的狀況,公司利潤為5.78億美元,增速從2021年上半年的58%降至10%。其中一個亮點是,雖然增長放緩,但該公司的利潤率持續改善,報告稱,其上半年毛利率從一年前的38.6%攀升至39.1%,連續第14次實現按年增長。
創科實業的資料看起來與美國的家居巨頭家得寶(HD.US)相差無幾,甚至稍微好點。後者在截至4月的最新財季收入僅錄得3.8%的低迷增長,利潤增速僅為2.4%。家得寶的表現更弱,是因為它只專注於北美市場,那裡的人們在近兩年基本上呆在家裡之後,正在報復性地逃離疫情期間的居家生活。
相比之下,創科實業開展業務的地域更加多元化,雖然北美是其最大的市場,銷售額的佔比達到四分之三。該公司表示,今年上半年,北美的銷售額同比僅增長10%,而約佔總數8%的澳洲和亞洲銷售額,增幅達到更強勁的23%。歐洲的銷售額處在中間位置,上半年同比增長了14%。
疫情後表現不佳
儘管其核心電動工具的銷售實現了增長,但地板護理和清潔業務表現不佳,該業務之前受益於疫情期間對衞生的額外關注。這部分業務在今年上半年實際上下降了約 18% 至 4.72 億美元,僅佔總收入的 7%。
鑑於目前正在發生的巨大轉變,創科實業明智地進入了一種糾正模式,試圖控制開支、減少庫存。這與該公司之前的做法正好相反,它在一年前開始增加庫存,以確保能夠滿足疫情引發的旺盛需求。
在目前的環境下,這種舉措看起來是精明的,這可能也是為什麼創科實業目前的股價高於同行的原因。即使在去年股價大跌之後,該公司的市盈率仍有21倍——對於這種成熟的製造商來說,這是一個相當高的數字。全球電動工具巨頭史坦萊百得(Stanley Black & Decker,SWK.US)的市盈率不及它,為17倍,而本地同行德昌電機(1079.HK)的市盈率只有為7.5倍。家得寶的市盈率為20倍,雖然也不低,但仍低於創科實業。
在支出方面,創科實業指出其上半年的資本支出總額為2.29億美元,同比下降6.4%。該公司在財報中表示:“我們已經調整了DIY/消費業務的投資計畫,以因應當前市場的挑戰。”
與此同時,該公司表示,它已將製成品的庫存減至115天的量,較上一份報告期開始時減少了約三天。它還表示,今年剩餘時間將繼續減少庫存。“我們已採取積極的短期行動來減少管理費用和庫存水平,同時繼續為未來開發新產品,”該公司在財報中透露。
這與一年前的情況形成鮮明對比,當時創科實業還在增加庫存以滿足強勁的需求。去年上半年,它的庫存增加了34天,去年6月底達到了136天。
總而言之,創科實業就像它製造的電動工具一樣努力工作,以確保在疫情帶來的小繁榮結束後不會過度擴張。截至6月底,該公司的現金儲備約為13億美元,短期內沒有現金短缺的危險。隨著公司回歸穩定增長的軌道,儘管速度很慢,它的股價甚至可能還有上行空間。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章
匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗