
中國激光雷達新秀 禾賽科技美股失寵
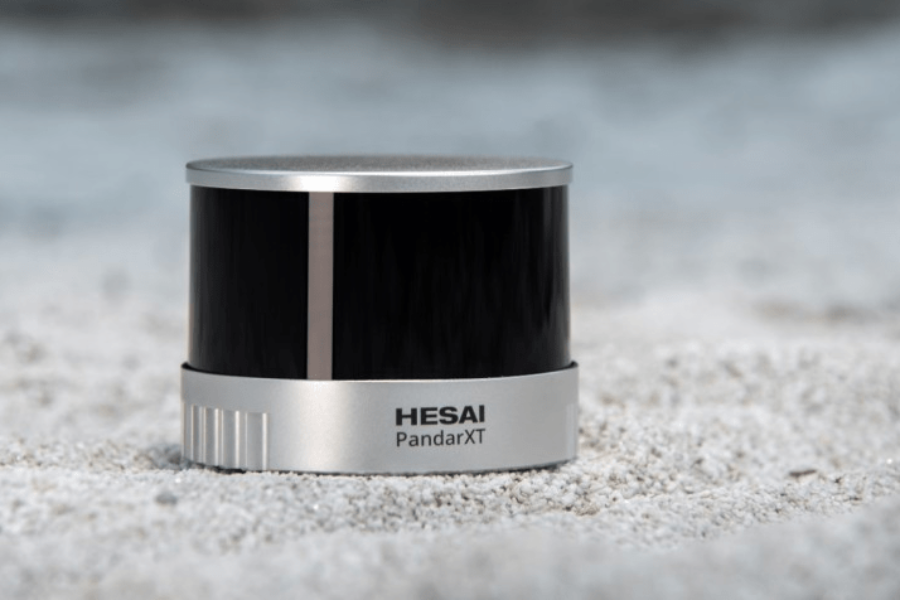
公佈最新業績一周後,這家全球最大的自動駕駛技術開發商的股價,比2月IPO時的價格下挫了近60%
重點:
- 禾賽科技第一季營收增長73%,因為其核心的激光雷達系統出貨量暴漲逾400%
- 這家自動駕駛技術公司面臨知識產權訴訟,並且受到客戶群全部由中國大陸OEM客戶構成的限制
譚英
中國配備自動駕駛重要組成部分──激光成像、探測與測距(LiDAR,簡稱激光雷達)傳感器的車輛出貨量,正高居世界首位,並且在最近取代日本成為全球最大的汽車出口國之後,很可能會保持這個地位。除了作為全球最大汽車市場的規模優勢外,中國因為缺乏傳統的內燃機技術,隨著整個行業進入新的電動、自動駕駛時代,更方便它輕裝上陣,而傳統內燃機技術正在拖累很多西方汽車巨頭。
那麼,為什麼儘管在最新季度財報中,報告自2月在納斯達克上市以來增長穩健,但在行業領先的激光雷達技術公司禾賽科技(HSAI.US),依然會遭到華爾街投資者的冷待?
這當然不是因為該公司缺乏聲望。禾賽的招股說明書引用的第三方資料顯示,到2021年,該公司控制著全球60%的激光雷達市場。此外,根據深圳自動駕駛智能研究中心的一份報告,禾賽是中國28家激光雷達公司中,唯一一家在納斯達克上市的。在全球60家激光雷達技術專業公司中,近一半是中國企業。
禾賽在2月初進行了IPO,以每股19美元集資1.9億美元(13.5億元),這是自2021年以來,中國公司在美國規模最大的上市活動之一。該股起初有所上漲,但之後便逐級下跌,包括公佈最新業績後的第二天下跌13%。以週二7.95美元的收市價計算,該股目前比IPO價格插水近60%。
投資者的部分擔憂,可能歸咎於讓禾賽情況變得複雜的知識產權訴訟。該公司2019年在美國被Velodyne起訴,兩年後達成和解。但另一家公司Ouster Inc.(OUST.US)在上月、也就是在它收購Velodyne兩個月後,又對禾賽提起了訴訟。Ouster還向美國國際貿易委員會(ITC)作出投訴。
Ouster能否與禾賽達成和解還有待觀察,但由於中國在知識產權保護方面表現不佳,這家美國公司可能希望贏得政府機構ITC的同情。
拋開知識產權糾紛不談,禾賽因為虧損嚴重,也面臨著更為常規的問題。儘管全球科技行業近幾個月出現反彈,但投資者可能對這些前景光明、但目前卻在燒錢的初創公司越來越謹慎。
禾賽報告今年首三個月的虧損幾乎翻了一番,達到1.19億元,毛利率也從去年同期的50.9%暴跌至37.8%,不過該公司指出,最新的毛利率比上第一季上升了780個基點。
這些都沒有困擾到首席執行官兼聯合創始人李一帆,他宣稱2023年將是「轉型的一年」,歐洲和美國的OEM客戶可能會對其產品表現出興趣,而且該公司也完成了杭州“Hertz”中心第一個生產樣品。
收入增長強勁
儘管虧損擴大和毛利率大降,禾賽科技第一季營收仍按年增長73%至4.3億元,這是它的全球競爭對手難以超越的數字。報告期內,激光雷達總出貨量達34,834台,按年暴增403%。
李一帆還說,第二季自動駕駛及高級輔助駕駛(ADAS)激光雷達出貨量將創下歷史新高,交付量將按季增長40%。該公司預計,第二季總營收將按年增長約一倍,達到4.1億元至4.3億元。
在其他方面,禾賽科技表示,它簽署了一紙協議,將向現有客戶理想汽車(LI.US; 2015.HK)以及智能車公司集度的一款新電動汽車,提供最新的激光雷達系統。集度是百度(BIDU.US; 9888.HK)和國內的汽車巨頭吉利集團的合資企業。該公司還表示,它簽署了公司歷史上最大的一筆自動駕駛計程車激光雷達合同,而其位於上海的製造中心「麥斯威爾」將在第三季完工。
根據市場研究公司Grand View Research的一份報告,圍繞鏡頭、製圖軟件和激光雷達技術的融合,正在推動自動駕駛領域的增長。這份報告稱,北美是目前最大的需求來源地,佔到36%。但亞洲是增長最快的區域,預計2022年到2030年之間的年增長率為14.4%。
2022年,大型基礎設施的工程測繪和走廊測繪,主導著全球激光雷達市場,估計市場總規模達到22.3億美元。Grand View預測,到2030年,激光雷達市場的規模將至少是這個數字的兩倍,據Straits Research稱,還有一些預測也認為,2022年至2030年之間,激光雷達市場將出現逾50%的強勁增長。
那麼,既然市場潛力這麼大,為什麼禾賽科技沒有受到投資者的青睞呢?
部分原因可能是它的客戶缺乏多樣性。禾賽科技的11家OEM客戶全部位於中國大陸,或者被中國大陸的實體所擁有,包括歷史悠久的英國跑車品牌蓮花汽車,現在它歸吉利汽車所有。
禾賽科技需要展示出更多與歐美製造商的業務聯繫,以此表明它能在中國之外的市場取得成功,它表示目前正在與歐美車企進行談判。這並非貶低中國市場的重要性,中國正在迅速成為新一代清潔能源自動駕駛汽車技術的領導者。
另一方面,在目前擁擠的市場中,禾賽科技能否保住主導地位也無法保證。從投資者的角度來說,基於它目前10億美元的市值,它的市帳率相對較高,為2.5倍。這大致是Ouster和電裝(6902.T)的兩倍,它們的市帳率都是1.3倍。電裝是豐田汽車的激光雷達合作夥伴,市值達到470億美元,遠高於禾賽科技。以色列的Innoviz Technologies(INVZ.US)市帳率也不高,為1.86倍。
對於一個高增長的行業來說,這些數字都不算特別高。正如我們之前所指出的,禾賽科技在國內也面臨著來自其他大型本土車企的激烈競爭,比如蔚來汽車(NIO.US; 9866.HK)、小鵬汽車(XPEV.US; 9868.HK)和長城汽車(2333.HK; 601633.SH),它們也遭到了低估。所有這些都表明,在激光雷達領域,投資者仍然有很多選擇,每個選擇都有利有弊,因此更難判斷誰將脫穎而出。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗




