
關稅成創科頭上的「達摩克利斯之劍」
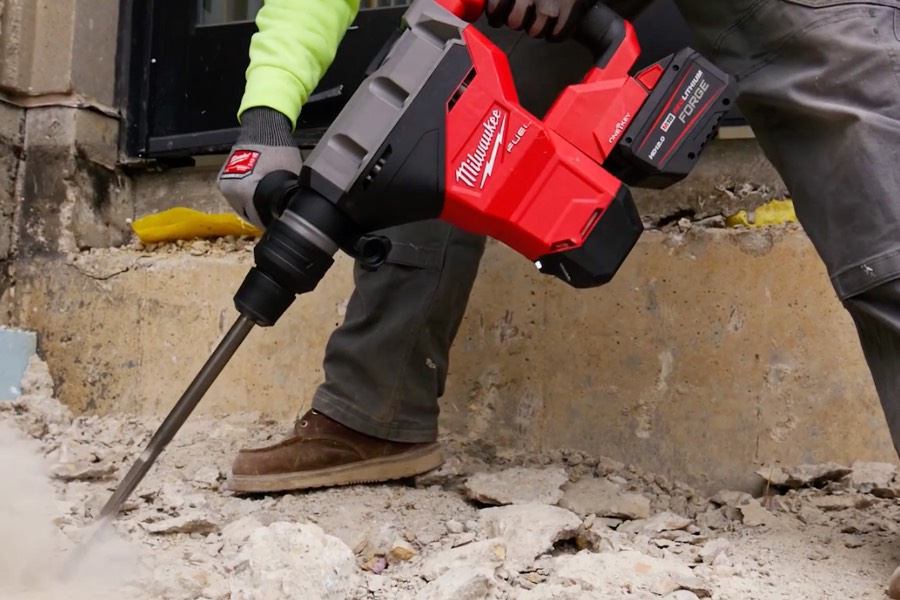
2月1日,中美貿易戰的號角再次吹響,美國開始向中國及香港進口的貨品加徵10%關稅,經營電動工具的創科股價即時受壓
重點:
- 創科表示關稅對今年業績影響微不足道
- 集團早已在全球各地設立製造基地,以分散分險
劉智恒
古希臘時代,敘拉古城池的大臣達摩克利斯十分羡慕城主狄奧尼修斯,一天城主讓他嘗試做一天的主人,當達摩克利斯坐上寶座後,發覺王座上方懸掛著一把金光閃閃劍,讓他十分不安心。城主對他說,頂上的劍能每分鐘提醒自己王權下時刻隱藏的危機。後人就用這個故事,寓意在權力或安逸環境下,危險時刻存在。
近日,特朗普剛上任美國總統,貿易戰的烽煙再起,雖然對加拿大及墨西哥加徵的25%關稅暫時延緩1個月,但中國就沒那麼幸運,美國對華加徵的10%關稅即時實行,主要市場在美國的創科實業有限公司(0669.HK),就像一把懸在頭上的劍,時刻威脅到集團的業績。
關稅對一眾以美國為市場的華資企業來說,必然受到影響,問題是程度有多大。生產及銷售電動工具、戶外園藝工具、地板護理及清潔產品的創科,在面對關稅的威脅下,股價也受到一定壓力,急忘要發公告力證業務不受影響。
股價一度跌破百元
2月3日是美國開徵關稅後首個交易日,創科即下跌近5%,失守百元關口,收報99.65港元。股價突然一挫,公司不敢掉以輕心,急忙與證券界對話,而分析師對創科的回應也深表認同。
摩根大通的報告表示,美國雖佔創科去年中期收入的75%,但集團的韌性在於其供應鏈多元化,以及可快速調整生產布局。摩通認為目前股價疲弱,反倒是一個增持機會,預期去年下半年公司利潤同比升18%,給予公司「增持」評級,目標價135港元。
花旗亦認為創科可藉調整價格及供應鏈轉型,一定程度抵消相關政策影響,給予創科買入評級,目標價140港元。
證券界投下信心一票,創科股價穩定下來,並重上百元大關。公司更發出一則公告,強調對2025年的影響「微不足道」。
多元生產分散市場
創科在公告中展示了一系列的應對策略,其中集團強調,已將生產地點分散:「在過去八年間,集團在全球製造的足跡顯著地多元化,使公司能夠自信地適應特朗普政府頒布的潛在新關稅。」
其次是盡量開拓更多市場。集團說:「公司的策略性遠見,已減少對單一市場的依賴,容許公司能自信地應對一系列的貿易局面。」
在產品方面,創科不斷推陳出新及優化改良。公司強調不斷專注於創新以超越競爭對手,並提到:「在美國擁有最先進的生產設施,以及開發用戶驅動型創新產品,相信於行業中處於最佳位置,繼續為客戶提供價值。」
中期盈利回升
事實上,創科2023年盈利雖有所回軟,全年下跌至9.76億美元,但2024年業務開始有回升態勢,上半年銷售增長6.3%至73億美元,純利增長15.7%至5.5億美元。
期內的毛利率保持平穩,接近40%,自由現金流由3億美元升至5.08億美元,負債比率更由25.7%大幅收窄至9.2%,下調16.5個百分點。
旗艦品牌MILWAUKEE 銷售額增長11.2%,RYOBI 的表現亦跑贏市場。北美業務同比增長5.6%,歐洲增長7.9%,澳洲及亞洲更錄得13%增長。
相对于相類行业的家得寶(HD.US)的28倍,以及史坦萊百得(SWK.US)的44倍,創科現時延伸市盈率約為23倍,與他們比較,創科估值並不算高。
不過,創科雖力證對今年盈利影響有限,然而特朗普的決策變幻莫測,隨時又會出現變化,倘若再與華關係再惡化,難保關稅有機再提升。畢竟長線基金講求穩定回報,當你存在著未知數,基金就會有所保留或提高戒心,投資意欲肯定打了折扣。
再者,特朗普的國際政策經常左搖右擺,飄乏不定,你猜不到他何時及向那個國家施以關稅壓力,一如近期針對加拿大與墨西哥。縱使創科已在多點布局,說不定部分地點也有機會被波及。
因此,影響是否「微不足道」,實屬言之過早,反之關稅變化仿如一把達摩克利斯之劍,對創科業務構成一項極不穩定的威脅。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗




