
變身後再闖關 張文中靠麥德龍打翻身戰
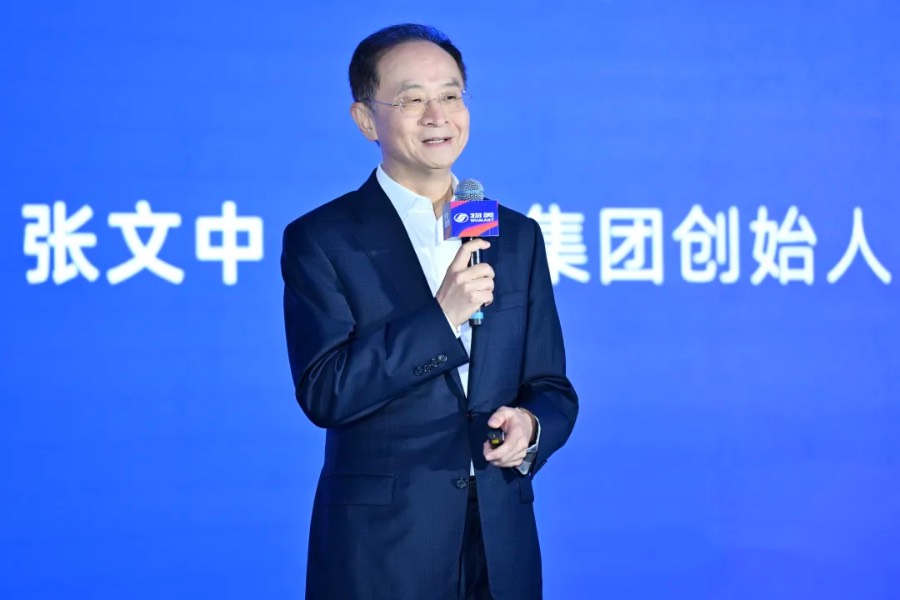
麥德龍供應鏈收入佔比最大的業務,是主要服務系內物美集團,故毛利率偏低
重點:
- 物美科技剝離零售業務,變身麥德龍供應鏈再闖關在香港上市
- 上市前投資者包括騰訊、聯想等,惟同業估值不高
白芯蕊
物美集團創始人張文中,2021年曾計劃將兩大皇牌業務包括物美超市與麥德龍中國門店,打包成物美科技在香港上市,惟最終未能成事。不過,物美科技經過重組剝離零售業務後,計劃將旗下主營食品供應鏈服務的麥德龍供應鏈有限公司在香港上市。
說起張文中,確是位傳奇人物,2006年曾因犯詐騙罪、單位行賄罪、挪用資金罪而被判入獄,直到2013年因減刑獲釋放。張氏強調自己無犯案,不斷堅持最終沉冤得雪,最後在2018年改判無罪。
至於物美集團則由張文中在1994年創辦,最初經營得有聲有色,物美更是內地率先使用自主開發的POS(銷售點情報管理)和MIS(管理信息)系統。但自領軍人物張文中入獄後,加上阿里巴巴和京東集團的崛起,令物美進入低潮期。
不過,經歷冤獄的張文中似乎有新領悟,更在2021年彭博訪問時稱「一切都會過去」,更帶領整個物美系內集團重新出發。
儘管如此,當前的零售格局競爭激烈,在百貨方面要與阿里巴巴和京東對抗,在食品雜貨領域則要面對拼多多、美團、叮咚和盒馬鮮生的挑戰。
根據麥德龍的上市申請文件中顯示,集團1994年使用物美品牌進行營運,到2008年擴大發展至提供餐飲服務及分銷業務,在2020年更向德國企業Metro AG收購麥德龍中國,以物美及麥德龍中國品牌開展零售業務,但到2024年將零售業務出售給控股股東。至於計劃上市的麥德龍供應鏈,目前只專注向中國地區提供食品快消供應鏈解決方案。
儘管剝離零售業務,但集團股東仍星光熠熠。據初步招股文件顯示,上市前投資者便包括騰訊旗下的意像構架投資、聯想集團旗下的Ultimate Lenovo Limited、中國光大控股旗下的耀藝、內地險商大家保險集團及招商銀行旗下的Easy Joy Ventures Limited等等。
零售商配送佔六成
回顧過去業務表現,麥德龍供應鏈在2021年、2022年及2023年收入分別為278.2億元、271億元和248.6億元,業務佔比最大是零售商配送解決方案,分別佔2021至2023年總收入的59.8%、60.6%及60.1%。
所謂零售商配送解決方案業務,即向客戶提供倉儲、庫存管理及物流解決方案服務,現時麥德龍物流網絡方面,在中國擁有兩個中央配送中心、16個區域配送中心和100個地區履約中心,最主要客戶是物美集團,涉及內地100家麥德龍品牌門市,以及物美品牌366家超市及304家便利店,提供零售商配送解決方案。
除物美集團外,客戶亦擴展至包括湖北及湖南以外地區的獨立第三方連鎖零售商,包括食品及非食品類別,故此麥德龍供應鏈商品組合總處理量達3.4萬個SKU(存貨單位)。
無可否認,中國食品快消供應鏈行業增長快。根據弗若斯特沙利文資料顯示,該市場規模由2018年的7.04萬億元,增長至2023年的9.9萬億元,複合年增長率為7.1%,預計2023至2028年複合年增長率稍微加快至7.4%,即到2028年市場規模可提高至14.1萬億元,意味行業理論上增長動力仍平穩。
不過,值得留意是麥德龍供應鏈佔比最大的零售商配送解決方案業務,由於客戶主要是系內物美集團,故2021至2023年該業務毛利率只分別有3.4%、3.3%及3.7%,實屬一個偏低水平。
幸好麥德龍其他業務較爭氣,當中收入佔比第二大的食品服務及配送解決方案(佔2023年收入14.2%),去年毛利率達20.6%,收入佔比第三大業務的福利禮品解決方案(佔2023年總收入14.1%),去年毛利率則達17.7%,最終拉高整體集團去年毛利率至10.7%,也帶挈麥德龍2023年經調整淨利潤達4.3億元,按年升4.4%。
港股勢弱難獲高估值
細看目前香港上市的物流供應鏈企業,較大成交及市值的股份分別是京東物流(2618.HK)與嘉里物流(0636.HK)。據彭博數據顯示,預期市盈率分別為16.5倍和8.8倍,麥德龍較兩者規模要少,未必能爭取高估值,以去年盈利約2.5億元計算,若以7倍市盈率上市,在港市值約19億港元。
尤其是香港股市整體氣氛仍偏弱,除人民幣持續貶值外,美國總統大選特朗普贏面較大,有機會令中美爭拗升温,嚇怕投資者重回港股,就算目前恒指要重上兩萬點大關也頗有拉牛上樹之感,加上新股市場表現差,綜合上半年合共29家新股上市,當中15隻首日掛牌便跌破招股價,對新股上市的企業,絶對是一個挑戰。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
經濟放緩匯率添壓 海信家電盈利急凍
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗




