0511.HK
TVB projecting positive profit after a six-year losing streak

連續六年虧損的電視廣播在去年《新聞女王》熱播後看見扭虧希望,公司預計下半年有望錄得久違的純利

重點:

  • TVB預計今年下半年錄得股東應佔溢利正數
  • 首季TVB串流服務My TV Super平台數碼廣告收入較去年同期增長30%

李世達

去年港劇《新聞女王》在內地熱播,似乎為電視廣播有限公司(0511.HK)(簡稱TVB)帶來了好兆頭。公告透露2024年全年可實現顯著正數EBITDA(除利息、稅項、折舊及攤銷前盈利),同時預期下半年股東應佔溢利可望錄得正數。上一次TVB半年度獲得盈利是2019年上半年,全年盈利則要追溯到2017年。公告發布後,TVB股價一度升逾11%。

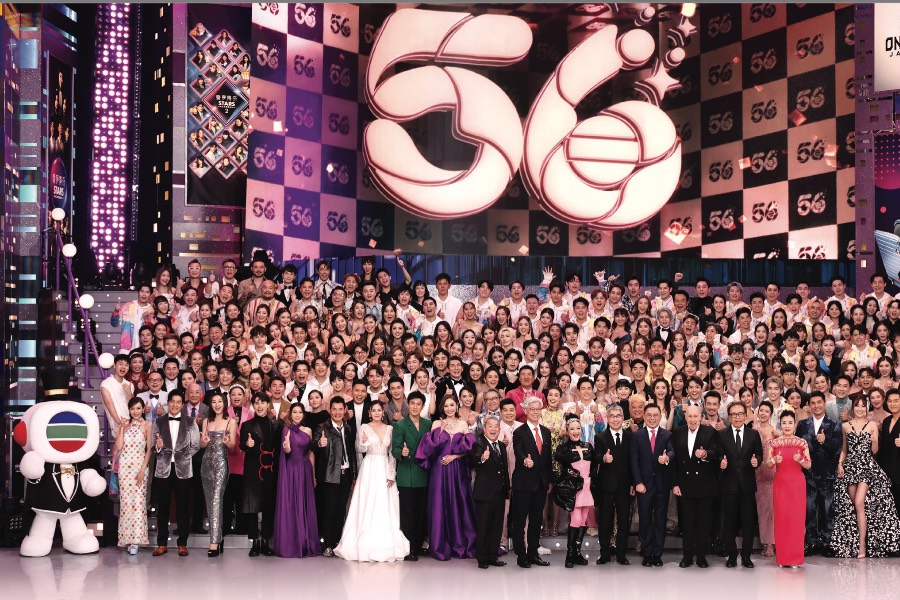
曾經靠著無數經典劇集擄獲全球華人關注的TVB,是香港最大的電視內容創作及廣播機構。上世紀80、90年代,TVB產出眾多膾炙人口的家族劇、武俠劇,建立起制度化、流程化的電視工業體系,更藉「無線藝員訓練班」、「香港小姐選美」等,培育出劉德華、周星馳、梁朝偉、張曼玉等天王天后,為亞洲娛樂圈點亮熠熠星光。

昔日風光俱往矣

然而隨著中國內地影視市場崛起,香港娛樂圈人才外流,連帶也導致影視製作水平下降,對中國內地觀眾而言,港劇能見度也愈來愈低,香港能叫得出名字的明星愈來愈少。過去廣東地區民眾經常收看翡翠台與明珠台的習慣,如今內地年輕一代已很少人收看。

儘管TVB長期在香港維持壟斷地位,但與資源更多、人才更充沛的內地市場相比,也不免從主角變成配角。

社交平台與串流媒體的出現,改變了廣告市場的生態。以廣告收入為主的TVB,在2014年創下年度營收57億港元(52.7億元)的高峰後一路下滑,自2018年起連續六年虧損,加上2023年股東應佔虧損7.6億港元,六年來累計虧損高達29.9億港元。

開發電商業務與降本增效,是TVB應對虧損的策略,顯然都難收效。2018年TVB裁撤TVB週刊等部門共150人,2019年再度裁員350人。去年3月,集團主席許濤調任為行政主席後又宣布裁員5%;至去年底,旗下J2台與財經體育資訊台整併為「TVB Plus」,以及將線上平台「士多」和「鄰住買」合併,合計裁員約300人。

跨足電商直播帶貨

另一方面,TVB自2017年起就涉足電商業務,組建線上社交平台「大台網」

(big big channel),翌年開啟網購業務,藉推薦廣告客戶在TVB黃金時段提供贊助品而賺取佣金。至2021年,TVB收購了擁有「士多」及「鄰住買」平台的士多集團,電子商貿業務佔營收的比重開始提升。

2022年4月,TVB開始在抖音上運營TVB識貨(港式嚴選)和TVB識貨(美味甄選)兩個帳號;2023年3月又加入淘寶直播,找來旗下眾多藝人輪流直播帶貨,首兩場直播觀看人次破千萬,GMV(商品交易總額)逼近一億元。

然而,內地觀眾對這些TVB老明星的支持,主要來自過去收看港劇的情懷,缺乏新作品與新話題的老演員,熱度難以長期維持。根據去年年報,電子商貿業務收入按年大跌44%至4.9億港元。電子商貿業務佔營收比重約15%。

從去年度收入比重看,香港電視業務、內地業務與OTT串流服務(網絡電視服務)收入合計佔總營收72%。

TVB以創作內容起家,最終仍要回歸內容創作。儘管這幾年開發不少新業務,製作優質內容與流量變現,仍是電視台盈利的根本。

去年第四季,《新聞女王》開播引起內地與香港觀眾的熱烈反應,不僅在香港以收視平均26.9點登頂全年收視總冠軍,在內地「豆瓣」平台上的評分也有8.2的高分;在優酷平台上,《新聞女王》開播前預約量破百萬,創下優酷平台港劇史上最高紀錄。

《新聞女王》是TVB與優酷平台合作的合拍劇。有了這次成功經驗,TVB今年第一季度與優酷簽署了新的和擴展的聯合製作協定。這將使公司從今年開始到2026年期間共同製作更多數量的劇集。包括《新聞女王2》已確定在明年初開拍。

女王效應曇花一現?

有了《新聞女王》帶來的龐大流量與廣告市場的復蘇,TVB也看見了扭虧為盈的希望。

今年第一季,TVB旗下頻道收視率合計達到79%市場份額,較去年第四季的80%輕微下跌,但來自廣告客戶的整體收入較去年同期實現了雙位數的百分比增長,並吸引藍籌企業廣告客戶回歸。

另外,OTT串流業務持續穩定增長,按季比較,第一季尊貴My TV Gold的訂戶保持穩定,並按年增長11%,而所有服務層級的平均月度活躍用戶人數(MAU)則維持約200萬。至於來自My TV Super平台數碼廣告的收入按年增長超過30%。公司預計數碼廣告收入於全年將實現更強勁的增長。

TVB預計,全年將實現顯著正數EBITDA,並且在截至2024年12月31日止六個月期間,將會實現久違的正數股東應佔溢利。

在市銷率方面,TVB僅0.4倍,遠低於閱文集團(0772.HK)的3.5倍。《新聞女王》的成功與業務表現的復蘇,或能讓投資人的目光重新回到TVB的身上,但要重建投資人的信心,TVB仍需要證明能夠持續推出優秀作品、持續創造話題。

咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

電子材料增長帶動 彤程新材首三季多賺5.7%

新材料製造商彤程新材料集团股份有限公司(9607.HK;603650.SH)周二公布,今年首三季收入按年增長29.37%至32.64億元人民幣,歸屬股東淨利潤增長5.66%至5.22億元,扣除非經常性損益後淨利潤增長4.99%至4.90億元。 期內電子材料板塊稅前利潤大增292.74%至1.63億元,但聯營企業等投資收益減少約1.02億元,匯兌損失亦增加3,078萬元,拖慢整體盈利增長。 單計第三季,收入增長29.87%至11.28億元,歸屬股東淨利潤卻下跌7.09%至1.33億元。公司稱,當季聯營企業投資收益按年減少7,415萬元。 首三季經營現金淨流入減少57.21%至1.15億元,公司解釋,新產品銷售快速增長,客戶付款賬期造成時間差。同期特種橡膠助劑及電子化學品收入分別為16.46億元及10.93億元。 公司股價周三低開高走,至中午休市報37.6港元,升1.51%,較上月上市發行價44港元低14.5%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

公開認購不足額 東山精密首掛午間平收

PCB及精密組件及光模塊製造商蘇州東山精密製造股份有限公司(2384.HK;002384.SZ)周三在香港掛牌,開市即跌5%報82.4元,之後股價回升,中午收市報86.7元,僅低於上市價。 東山精密出售1.14億股,每股招股價不高於93.8元,最終只能以86.8元定價,公開發售並不足額,國際配售則超額2.1倍。共有20位基石投資者,認購5,689.1萬股,佔發售股份的50%。 集資淨額97.2億元,約64.5%用於建設新設施及升級現有生產設施,約20.0%用於潛在戰略投資或收購,約5.5%用於償還部分債務,餘下一成用作一般營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Pop Mart operates stores

Labubu熱潮退卻 泡泡瑪特泡沫破裂

泡泡瑪特第三季度收益大跌45%至50%,其中亞太及美洲市場跌幅均超過65% 重點: 隨著去年的Labubu熱潮退卻,泡泡瑪特中國以外市場的銷售大幅下滑,第三季度收益最多下跌50% 這家玩具製造商的股價較去年歷史高位下跌三分之二,估值已低於布魯可及孩之寶等國內外同業   陽歌 去年,從十歲出頭的孩子到年輕成年人,世界各地的收藏愛好者爭相搶購Labubu玩具,令其風靡全球。但如今,泡泡瑪特國際集團有限公司(9992.HK)卻應了英文名字中「Pop」所指的爆破之意:隨著Labubu銷售急跌,公司泡沫正在破裂,跌勢幾乎與當初的升勢同樣驚人。 事實上,我們尚不清楚Labubu熱潮迅速退卻,是否就是泡泡瑪特第三季度收益大跌的主因。公司周二收市後發布的最新業務狀況公告披露,第三季度收益按年下跌45%至50%。不過,許多人可能都猜測,Labubu是造成這次跌幅的主要原因。 泡泡瑪特未解釋收益大跌的原因,但進一步披露的數據顯示,中國以外市場受到的衝擊最大。這並不太令人意外,因為在Labubu熱潮興起之前,公司的玩具在海外幾乎無人知曉。因此,熱潮退卻後,泡泡瑪特重新成為一家以中國市場為主的企業,也合乎情理。 儘管收益跌幅驚人,投資者對消息的反應似乎相當平靜。公告發布翌日,即周三上午交易時段中段,泡泡瑪特股價僅下跌0.7%,跌幅相對溫和。不過,以目前約130港元的股價計算,較去年8月Labubu熱潮高峰時約340港元的高位,已下跌約三分之二。 多位名人被拍到隨身攜帶這款以露齒笑容聞名的毛絨玩具,對熱潮起了不小的推動作用。韓國流行音樂組合Blackpink成員Lisa是最早愛上Labubu的名人之一。其後,美國流行歌手蕾哈娜、網紅金·卡戴珊,以及英國足球名宿貝克漢姆 亦被拍到帶著這款玩具,足見其吸引力之廣。 這些名人曝光不僅帶動銷售,也令大批粉絲在泡泡瑪特的品牌門店及其他銷售點排隊搶購,更催生龐大的二手交易市場,玩具轉售價往往遠高於官方零售價。 今年上半年,Labubu仍然人氣高企,在國際足協世界盃足球賽上備受矚目。泡泡瑪特在2026年中期報告中指出,這個角色亮相於賽事官方專輯的一首歌曲。Labubu亦獲邀出席開幕及閉幕典禮,成為首個獲此殊榮的中國原創IP。 但俗話說,天下無不散之筵席,Labubu熱潮如今正面臨退卻。不過,泡泡瑪特旗下仍有一批實力不俗的熱門角色,這或許解釋了投資者為何對最新業務公告的初步反應相對平淡。 海外收益急跌 接下來,我們仔細看看最新公告的細節,了解泡泡瑪特在中國以外市場受到的衝擊有多大。 美洲市場受到的衝擊最大,第三季度收益按年下跌70%至75%。這並不太令人意外,因為該市場此前曾錄得爆炸式增長,去年上半年收益大增逾1,000%至22.6億元人民幣(下同),佔公司總收益的比例由前一年同期僅4%升至16.3%。今年第三季度,亞太市場收益亦大跌65%至70%,情況幾乎同樣嚴峻;歐洲及其他地區收益則下跌50%至55%。 中國市場的表現優於上述海外市場,但這個泡泡瑪特的本土市場,收益亦下跌25%至30%。中國線下渠道,包括實體門店及自動售賣機網絡,收益下跌5%至10%;線上渠道跌幅更大,達45%至50%。 如前所述,泡泡瑪特未解釋收益急跌的原因。但也要指出,這次大幅下滑,至少部分源於去年Labubu熱潮高峰形成的高比較基數。當時,公司公布2025年第三季度收益按年增長250%。 儘管如此,最新的急跌仍略令人意外,因為泡泡瑪特今年上半年收益仍錄得穩健增長。截至6月底止六個月,收益增長23.8%至172億元,其中包括Labubu在內的The Monsters系列貢獻44.5億元,約佔總收益四分之一。不過,The Monsters系列今年上半年已呈現降溫跡象,佔總收益的比例由2025年全年的38%降至26%。 第三季度業績急轉直下,對泡泡瑪特並非好兆頭,因為下半年通常佔公司全年收益約三分之二。雅虎財經調查的21名分析師平均預測,公司今年全年收益將下跌5.4%,亦反映這種情況。分析師對公司的看法也相當分歧,推薦買入與給予「持有」或更低評級的人數,大致各佔一半。 好消息是,泡泡瑪特不同產品線的收益來源相對多元。雖然包括Labubu在內的The Monsters系列是最大收益來源,但旗下星星人、Crybaby、Dimoo、Skull Panda及小野系列,今年上半年收益均達10億元或以上。 公司的盈利能力亦仍然可觀,2026年上半年利潤按年增長10%至50.4億元,毛利率接近70%,水平相當吸引。此外,近期遭拋售後,其股票估值也變得更具吸引力,按過去12個月盈利計算的市盈率僅12倍,遠低於國內競爭對手布魯可(0325.HK)及全球玩具巨頭孩之寶(HAS.US)的約18倍。這顯示,隨著泡泡瑪特在後Labubu熱潮時代的經營情況趨於穩定,其股票或會出現吸引的買入機會。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Foreign exchange losses drag down Fuyao's earnings, while smart glass still awaits volume growth

匯損拖低福耀盈利 智能玻璃仍待放量

福耀玻璃首三季收入僅微增,匯兌損失拖累盈利按年下跌近15%。面對車市需求轉弱,公司加快發展智能玻璃,提升產品價值 重點: 福耀首三季收入按年增長2.46%,純利下跌14.97% 首三季錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元   李世達 中國車市正呈現內需承壓、出口擴張並行的分化。2026年9月,乘用車零售量按年下跌28%,乘用車出口(包括整車及散件)則增長73.7%。汽車玻璃也從傳統安全部件延伸至隔熱、調光和顯示等功能,成為車市產品升級的縮影。 作為全球市佔率居首的汽車玻璃供應商,福耀玻璃工業集團股份有限公司(3606.HK; 600660.SH)最新公布的業績報告,呈現出這種轉變中的拉扯。福耀玻璃首三季收入保持小幅增長,為341.23億元人民幣(下同),按年增長2.46%;歸母淨利潤為60.06億元,下跌14.97%。第三季單季收入增長2.51%,大致延續上半年步伐;第三季盈利按年跌9.87%,跌幅較上半年收窄。 匯兌仍是首三季盈利下滑的主要原因之一。公司期內錄得匯兌損失10.67億元,去年同期則有匯兌收益4.81億元。剔除匯兌影響後,首三季利潤總額按年僅增長1.18%,低於收入增幅,盈利增長接近停滯。海外市場是福耀的重要收入來源,2025年海外市場收入為208.57億元,約佔總收入45.5%,按年增長18.81%。 面對匯率波動,福耀也在調整對沖安排。公司21日公布,董事局批准未來12個月由公司及全資子公司福耀香港開展外匯衍生品交易,任一交易日持有的最高合約價值上限由5億美元提高至10億美元,品種包括遠期、掉期及期權等,相關安排旨在管理匯率及利率波動。 另外,公司首三季經營活動現金流量淨額為82.60億元,按年減少16.44%。銷售商品及提供服務收到的現金大致持平,採購付款和員工支出則增加。在收入增長有限之際,經營支出增加對現金流帶來一些壓力。 隨著新能源乘用車零售滲透率升至67%,汽車電動化已是明確趨勢。面對電動化與智能化,車窗和天幕逐漸承載隔熱、調光、顯示及隱私等功能,福耀正推動產品向高附加值、智能化方向升級。福耀亦推進調光玻璃相關標準,並與小鵬合作開發AI調光隱私玻璃。這些產品把玻璃由安全部件延伸至隔熱、顯示和隱私等功能,有望提高單車玻璃價值。 增長仍待提速 公司中期報告披露,高附加值產品占比按年增加8.03個百分點,最新的三季度報告則未披露高附加值產品的單獨毛利率。上半年,汽車玻璃整體毛利率按年提高1.55個百分點至32.45%,這與高附加值產品佔比上升的方向一致。 福耀也生產列車玻璃,並經營浮法玻璃及汽車飾件業務;其中浮法玻璃是汽車玻璃生產的上游材料。另外,公司已具備太陽能天窗玻璃量產能力,但這仍是太陽能技術在汽車上的應用,不能等同進軍大型光伏玻璃市場。上半年汽車玻璃收入為202.7億元,約佔同期總收入92.3%,可見其他應用目前尚未成為主要收入支柱。 因此,車市冷暖仍是福耀業績的底色。新能源車普及和汽車出口增加,為高配置玻璃及海外供貨帶來機會;但整車需求並非全面回升。產品升級能否抵銷銷量增長放緩,關鍵在於高附加值產品的普及速度,以及海外供應網絡能否帶來實際增量,而不只是增加產能和外幣收支。 業績公布後,福耀港股於翌日急跌,股價落在52周交易區間低端。瑞銀隨後把目標價下調6%至75.2港元,並下修2026至2028年盈利預測6%至9%,但維持「買入」評級。 估值方面,福耀市盈率約14倍,高於信義玻璃(0868.HK)的11倍,反映市場願意相信福耀更強的全球供貨能力,以及高附加值產品比重提升的預期。但當收入增長放緩、盈利預測下修時,市場便會要求這些優勢更快轉化為實際利潤。接下來要觀察的是,新產品能否擴大車廠採用、推高單車價值,並在海外業務增長放緩之際帶動整體盈利重新加速。 欲訂閱咏竹坊每周免費通訊,請點擊這裏